
Avec la montée en puissance des véhicules électriques, les conducteurs sont de plus en plus attentifs à la gestion consommation électrique et à leur niveau autonomie électrique. Ces données, directement liées à l’utilisation quotidienne, influencent fortement le coût assurance et les options à privilégier lors de la souscription d’un contrat d’assurance auto électrique. Entre la valeur élevée des batteries, les innovations technologiques et la complexité grandissante des équipements embarqués, il devient impératif pour chaque automobiliste de comprendre comment calculer son tarif assurance électrique en fonction de son profil d’usage, mais aussi de maîtriser l’évaluation coût énergie afin d’obtenir une couverture parfaitement adaptée à ses besoins. Dans ce contexte mouvant, la diversité des offres proposées par les assureurs pour répondre aux particularités des véhicules électriques exige une analyse fine. Plusieurs critères entrent en jeu, notamment la capacité de la batterie, la fréquence des recharges, le type de recharge utilisée (domestique ou publique), mais également les garanties indispensables visant à sécuriser à la fois la voiture et les infrastructures associées, notamment la borne de recharge à domicile, souvent intégrée dans le contrat d’assurance habitation. L’impact de ces paramètres sur le calcul assurance est souvent sous-estimé par les automobilistes, alors qu’il est déterminant pour optimiser les primes d’assurance et éviter toute surprise en cas de sinistre. Spécificités des contrats d’assurance adaptés au niveau d’autonomie des véhicules électriques Les véhicules électriques imposent une transformation profonde des schémas traditionnels d’assurance automobile. Leur niveau autonomie électrique influence directement les choix de garanties spécifiques à souscrire, en particulier en ce qui concerne la protection de la batterie et des équipements liés à la recharge. Les compagnies d’assurance proposent désormais des contrats intégrant des protections précises, tenant compte des risques technologiques liés à ces voitures à haute performance énergétique. Alors que pour un véhicule thermique, les garanties classiques se focalisent sur la carrosserie, la motorisation et le remorquage, le VE nécessite une expertise pointue. Par exemple, la batterie, qui représente souvent plus de 40% du prix du véhicule, est exposée à des aléas spécifiques comme la dégradation progressive ou les dommages électriques. Les contrats contemporains incluent donc fréquemment une garantie adaptée à des événements uniques comme la perte de capacité énergétique au fil des années ou une détérioration due à une recharge insuffisamment maîtrisée. Ces garanties surpassent généralement les protections traditionnelles habituelles, soulignant l’importance d’adapter l’assurance auto électrique à la réalité de l’autonomie énergétique. Cette spécialisation se manifeste aussi dans l’assistance et le dépannage. En effet, en cas de panne sèche, un véhicule thermique peut généralement être remorqué ou dépanné sur place. En revanche, un véhicule électrique requiert un traitement particulier : le remorquage doit être réalisé sur plateau pour éviter d’endommager le moteur électrique, et parfois une recharge d’urgence sur site peut être proposée. Certaines formules d’assurance intègrent ainsi une assistance dépannage adaptée, prenant en charge des interventions plus complexes que pour des voitures classiques. Par ailleurs, les assureurs reconnaissent de plus en plus l’importance de la couverture des infrastructures énergétiques, notamment les bornes de recharge domestiques ou publiques. La multiplication de ces équipements, et le caractère connecté de ces dispositifs, génèrent des enjeux nouveaux en matière de responsabilité et de cybersécurité. Les polices d’assurance s’enrichissent ainsi de clauses spécifiques sur les risques liés à la recharge, assurant la protection contre des incidents variés, allant des surtensions aux actes de malveillance. Comparaison détaillée des coûts d’assurance selon le niveau d’autonomie électrique et les usages Comprendre le mode de calcul des primes d’assurance en fonction du niveau autonomie électrique est indispensable pour anticiper le budget à allouer. Les assurés doivent évaluer précisément le coût de leur véhicule mais aussi la fréquence d’usage, la gestion consommation électrique et le type de trajets réalisés, qui influencent directement le coût assurance. L’optimisation du tarif assurance électrique repose ainsi sur une adéquation fine entre profil d’utilisateur et garanties souscrites. Les assureurs estiment notamment que les véhicules utilisés majoritairement en milieu urbain, avec des distances quotidiennes restreintes, ont des niveaux d’exposition réduits aux risques. Cela justifie des primes d’assurance plus faibles comparées à des utilisations intensives sur de longues distances avec de nombreuses recharges. Ce critère est d’autant plus pertinent en 2026, avec l’émergence des formules au kilométrage adaptées aux petits rouleurs, où la prime s’ajuste au plus près de la consommation réelle. Pour illustrer ces écarts, prenons l’exemple d’un conducteur d’une Renault ZOE, utilisant son véhicule pour des trajets urbains quotidiens de 30 kilomètres, versus un conducteur d’un VE de même catégorie pratiquant de longs trajets régionaux. Le premier pourra bénéficier de primes inférieures de 10 à 20 %, grâce à un risque réduit lié au moindre stress sur la batterie et à une probabilité faible d’accident en milieu urbain. Ces différences traduisent la nécessité d’une évaluation coût énergie précise associée au calcul d’assurance. En parallèle, la valeur des batteries impose une influence considérable sur les tarifs. Leur remplacement pouvant atteindre plusieurs milliers d’euros, la garantie batterie demeure un facteur prédominant dans la formation du prix de l’assurance, en particulier en formule tous risques. L’évolution technologique tend toutefois à diminuer le prix des cellules et la durée de vie moyenne augmente, ce qui devrait progressivement alléger le poids de cette garantie dans la prime. Enfin, les avantages liés aux politiques écologiques, comme l’absence de malus CO2, sont désormais intégrés dans la tarification. Les propriétaires de VE bénéficient d’un bonus écologique indirect sous forme de réductions sur leurs primes, à travers des mécanismes novateurs qui valorisent la faible empreinte carbone des véhicules, contribuant ainsi à baisser le coût assurance. Garanties clés pour une assurance auto électrique adaptée au niveau d’autonomie énergétique Le choix des garanties est un levier majeur pour protéger un véhicule électrique, en fonction du niveau autonomie électrique et de la fréquence d’utilisation. Certaines garanties spécifiques sont fondamentales pour sécuriser l’investissement et limiter les risques financiers élevés engendrés par une panne ou un sinistre. La protection batterie est un exemple probant. Au-delà de la couverture des dommages accidentels, une garantie efficace protégera contre la dégradation prématurée, souvent difficile à détecter
Assurance et cybersécurité des véhicules électriques connectés : enjeux et solutions
La révolution des véhicules électriques connectés transforme de manière radicale notre rapport à la mobilité, intégrant des avancées technologiques majeures au cœur de l’expérience automobile. Cette symbiose entre électromobilité et numérique ouvre des perspectives inédites en termes de performance, d’efficience énergétique et de confort utilisateur. Néanmoins, cette avancée s’accompagne d’un accroissement sensible des vulnérabilités, en particulier au regard des risques cyber inhérents à la connectivité constante de ces voitures.Cybersécurité, protection des données personnelles et sécurisation des systèmes embarqués sont désormais au centre des préoccupations des fabricants, des utilisateurs, mais également des acteurs de l’assurance. Face à ces défis, le secteur de l’assurance évolue à marche forcée pour proposer des garanties adaptées, confronté à une complexité inattendue qui questionne aussi bien la responsabilité que la tarification des contrats. Les véhicules électriques connectés génèrent un flot continu d’informations collectées par des dizaines de capteurs et unités de contrôle distribuées dans la voiture. Cette interconnexion, bénéfique à la fois pour la sécurité active et la gestion énergétique, expose cependant les voitures à une nouvelle forme de menaces numériques, capables de compromettre la sécurité physique des passagers et la confidentialité des données personnelles. Parallèlement, les infrastructures de recharge, souvent connectées via des réseaux publics ou privés, multiplient les surfaces d’attaque pour les cybercriminels, rendant indispensables des stratégies robustes de prévention et de détection. Ce contexte inédit bouleverse durablement le modèle assurantiel traditionnel. L’augmentation significative des coûts liés à la réparation d’équipements numériques sophistiqués, ainsi que les potentielles responsabilités en cas de cyberattaque, imposent aux compagnies d’assurance d’adapter leurs offres. Cette mutation comprend non seulement la révision des clauses contractuelles pour intégrer des garanties spécifiques aux violations informatiques, mais aussi la mise en place de solutions technologiques innovantes et de services d’accompagnement complets à destination des conducteurs. Les enjeux majeurs de la cybersécurité dans les véhicules électriques connectés : un nouveau paradigme Avec la généralisation des véhicules électriques dotés d’une connectivité avancée, les risques liés à la cybersécurité ont pris une ampleur sans précédent, modifiant fondamentalement la nature des menaces auxquelles les conducteurs sont exposés. Ces automobiles intègrent désormais des systèmes hybrides complexes combinant des dispositifs mécaniques, électriques et informatiques, interconnectés via des réseaux internes souvent interfacés sur Internet. L’architecture même des véhicules offre plusieurs points d’entrée aux hackers, générant une gamme étendue de cyberattaques potentielles. Le principal défi réside dans la sécurisation des unités de commande réparties à travers le véhicule, lesquelles pilotent des fonctions critiques comme le freinage, la direction et l’alimentation énergétique. Une intrusion malveillante pourrait compromettre ces dispositifs, mettant directement en danger la sécurité des usagers de la route. L’exemple fameux de la Jeep Cherokee piratée à distance illustre de manière dramatique le type d’incidents qui justifient un durcissement des normes de sécurité. Par ailleurs, la collecte constante de données relatives aux trajets, au comportement du conducteur et aux préférences personnelles soulève des questions fondamentales sur la protection des données. Ces informations, potentiellement exploitées pour du profilage commercial ou piratées à des fins malveillantes, imposent une révision rigoureuse des politiques de confidentialité ainsi que l’intégration de mécanismes avancés de cryptage et d’anonymisation. La complexité des systèmes embarqués rend également la détection des intrusions particulièrement ardue. Les attaques peuvent être furtives et longues à révéler, nécessitant à la fois des outils sophistiqués de monitoring en temps réel et des programmes de mise à jour logicielle continue. Cette dynamique induit une obligation nouvelle pour les fabricants et assureurs de collaborer étroitement dans la conception de solutions technologiques capables de prévenir les défaillances et détecter rapidement les tentatives de piratage. Enfin, la multiplicité des interfaces, notamment avec les bornes de recharge intelligentes, ajoute une couche d’exposition. Chaque point de branchement est un vecteur potentiel d’infiltration, où une faille pourrait permettre l’injection de logiciels malveillants au sein du véhicule. Cette menace appelle à une vigilance renforcée sur la sécurisation des infrastructures de recharge, dans une logique globale de cyberdéfense intégrée entre véhicule et réseau d’énergie. Impact des cyber-risques sur l’assurance des véhicules électriques : vers une nouvelle ère de garanties et responsabilités Le développement rapide des véhicules électriques connectés impose au secteur de l’assurance de repenser profondément ses modèles de tarification et ses garanties. Face à des technologies intégrant une multitude de composants numériques sensibles, les réparations deviennent non seulement plus onéreuses, mais aussi plus complexes à prendre en charge après un sinistre lié à une attaque numérique. Les compagnies d’assurance constatent une flambée des primes, conséquence directe de cette technicité accrue. La prise en charge des réparations dépasse largement le simple remplacement mécanique : décontamination des logiciels, réinitialisation des systèmes compromis, mise à jour des firmwares ou reprogrammation des capteurs sont désormais indispensables. Ces interventions spécialisées exigent souvent des experts formés et un matériel dédié, ce qui alourdit sensiblement les coûts. D’un autre côté, la question de la responsabilité en cas d’incident cyber laisse planer de nombreuses zones d’ombre. En cas de sinistre aggravé par une faille logicielle, déterminer si le constructeur, le propriétaire du véhicule ou le fournisseur de services liés à la recharge doit être tenu responsable devient une complexité juridique majeure. Ces incertitudes freinent la standardisation des contrats et poussent les assureurs à dessiner des garanties spécifiques encadrant clairement les cyber-risques. Par ailleurs, les assureurs innovent en proposant des formules incluant des services préventifs. Cela couvre des prestations telles que le télédiagnostic, des audits de sécurité réguliers ou encore des interventions d’assistance en cas de suspicion d’intrusion. Cette évolution marque une transition décisive du rôle traditionnel de l’assurance, désormais orientée vers un accompagnement global du client dans un contexte numérique. Cette dynamique a aussi contribué à l’émergence de forfaits dédiés à la protection des données, répondant aux questions de confidentialité et aux risques liés à l’exploitation frauduleuse ou à la fuite des informations personnelles collectées par le véhicule. Ainsi, la couverture inclut souvent la réparation du préjudice immatériel, une nouveauté essentielle face à la valorisation croissante des données numériques. Risques liés à la connectivité et à la recharge intelligente : défis et solutions pour sécuriser les infrastructures L’utilisation généralisée des
Comment les infrastructures de recharge influencent-elles les primes d’assurance auto ?
Avec l’explosion des véhicules électriques sur les routes françaises, l’essor des infrastructures de recharge devient un enjeu central non seulement pour faciliter la mobilité durable mais aussi pour redéfinir les contours du risque assurantiel. Plusieurs milliers de bornes de recharge publics et privés envahissent désormais les parkings résidentiels, commerciaux et voiries publiques. Pourtant, derrière cette dynamique se cache une réalité complexe pour les assureurs et les assurés. Ces infrastructures, essentielles au développement de l’électromobilité, impactent fortement les coûts d’assurance automobile, notamment à travers de nouveaux risques spécifiques, des exigences techniques réglementaires et des incitations financières en mutation. Ce contexte oblige à une profonde adaptation des primes d’assurance auto tant pour les conducteurs que pour les opérateurs de recharge. En 2026, le cadre réglementaire impose aux entreprises installant et maintenant des infrastructures de recharge d’acquérir des qualifications précises, renchérissant les coûts opérationnels. Au-delà, la nature même des risques liés aux bornes – risques électriques, incendie, risques liés à la gestion et sécurisation des locaux – sont désormais intégrés dans l’analyse actuarielle. Cette complexification se répercute in fine sur les primes des véhicules électriques, déjà supérieures à celles des voitures thermiques pour des raisons liées aux batteries coûteuses et à la maintenance spécialisée. Ce phénomène questionne aussi la robustesse des modèles d’assurance automobile traditionnels face aux évolutions rapides de l’électromobilité. Les contraintes réglementaires des infrastructures de recharge et leur impact sur les primes d’assurance auto La réglementation autour des infrastructures de recharge pour véhicules électriques (IRVE) est devenue un pilier fondamental dans la gestion des risques assurantiels en électromobilité. Depuis le décret n°2017-26 du 12 janvier 2017, accompagné de l’arrêté du 27 octobre 2021, toute installation ERP ou collective exige des qualifications spécifiques et rigoureuses. Ces textes imposent aux installateurs, mainteneurs et concepteurs d’infrastructures d’être titulaires de certifications comme Qualifelec ou OPQIBI. Cette obligation vise clairement à limiter les risques d’incidents, notamment électriques, susceptibles de provoquer des sinistres coûteux pour les assureurs. Cette montée en compétences réglementaires entraîne des coûts supplémentaires, qu’exportent les entreprises du secteur sur leurs clients. Par exemple, l’obligation d’une étude de conception détaillée pour toute nouvelle IRVE dans un parking de plus de 50 places ou dans un immeuble collectif avec plus de 4 points de charge alourdit le projet initial. Ces exigences génèrent des frais annexes à la fois en ingénierie et en conformité, augmentant indirectement la valeur assurée associée aux véhicules électriques, et donc les primes d’assurance auto. En outre, les normes de sécurité incendie obligent à la mise en place de protections spécifiques autour des bornes, incluant extincteurs, dispositifs de détection et limitations de matériaux inflammables à proximité, surtout dans les zones couvertes. Les maîtres d’ouvrage et gestionnaires des bâtiments doivent désormais intégrer ces nouvelles contraintes dans leurs stratégies d’assurance dommages aux biens. Une borne défectueuse ou mal conçue peut causer un incendie susceptible d’embraser un parking couvert, impliquant des responsabilités lourdes et expositions importantes pour les compagnies d’assurance. Un incendie sur une infrastructure de recharge ne signifie pas seulement une perte matérielle importante : la continuité de service des véhicules est aussi perturbée. Cela impacte directement la mobilité durable et oblige les assureurs à prendre en compte la robustesse et la répétabilité des risques. Les primes d’assurance automobile, dans ce cadre, reflètent ces nouvelles exigences réglementaires, matérialisant une tendance à la hausse liée à la sécurisation des points de recharge. Des acteurs majeurs de l’industrie de l’assurance ont d’ailleurs manifesté des préoccupations quant à la fiabilité des installations sous-traitées. Puisque la sous-traitance est fréquente dans l’installation et la maintenance, la vigilance sur les qualifications des prestataires devient impérative. Les assureurs peuvent imposer des clauses contractuelles spécifiques, intégrant des conditions de garantie renforcées, facteurs de renchérissement des coûts ajustés dans les primes d’assurance auto. Ainsi, la rigueur réglementaire autour des IRVE forge un lien direct avec la structure tarifaire qui s’applique aux véhicules électriques assurés. Les risques spécifiques introduits par les infrastructures de recharge et leur prise en compte par les assureurs Les infrastructures de recharge apportent une nouvelle dimension aux risques assurantiels liés aux véhicules électriques, nécessitant une adaptation fine des modèles d’évaluation des primes d’assurance auto. Si les véhicules électriques engendrent un surcoût notable en raison du prix des batteries et de la main-d’œuvre spécialisée, les bornes de recharge introduisent de nouveaux risques liés à la haute tension et à la présence d’électricité dynamique dans des espaces parfois confinés. Le risque d’électrisation ou d’électrocution, bien que combatif grâce aux normes strictes, demeure une menace pour les installateurs et usagers. Les contacts électriques directs ou indirects pendant l’installation ou la maintenance peuvent être lourds de conséquences. Ce danger inhérent complexifie la gestion des sinistres et justifie la souscription d’assurances responsabilité civile dédiées et spécifiques. Des incidents électriques mal maîtrisés sur une borne peuvent aussi endommager les véhicules et générer des litiges coûteux. Par ailleurs, le risque d’incendie lié aux composants des bornes ou aux batteries des véhicules électriques à proximité est un facteur aggravant. Les batteries au lithium-ion, bien que performantes, présentent une inflammabilité particulière en cas de surchauffe ou de court-circuit. Les assurances doivent donc intégrer cette vulnérabilité dans leurs grilles tarifaires. Une borne mal installée, défaillante ou un environnement non sécurisé peut devenir un point de départ d’un sinistre majeur, avec une responsabilité civile lourde pour l’exploitant ou le propriétaire des lieux. Les perturbations électromagnétiques constituent un autre défi spécifique. Ces phénomènes peuvent affecter tant la stabilité des infrastructures que la sécurité des personnes, notamment par interférence avec d’autres équipements électroniques sensibles. Les assureurs intègrent ces risques dans leurs modèles de tarification pour anticiper les dommages indirects potentiels. La complexité technique des IRVE exige ainsi un haut niveau d’expertise pour une évaluation correcte des primes d’assurance auto. Enfin, les risques liés à la conception et aux dysfonctionnements jouent un rôle de premier plan. Les bureaux d’études et concepteurs sont impliqués dans des responsabilités parfois décennales, ce qui retentit sur les contrats d’assurance responsabilité décennale. En cas de défaut majeur affectant la sécurité, toute la chaine des intervenants peut être mise en

Assurance des bornes de recharge domestiques et publiques : comment protéger vos installations électriques
Avec la montée en puissance des véhicules électriques en 2026, garantir la sécurité et la protection des bornes de recharge domestiques et publiques est devenu un enjeu majeur pour les particuliers et les collectivités. Ces infrastructures, bien qu’essentielles à la mobilité électrique, exposent leurs utilisateurs à une série de risques spécifiques liés à la nature même des installations électriques qu’elles comportent. Vols, incendies, courts-circuits, ou encore actes de vandalisme sont autant de menaces qui pèsent sur ces équipements, souvent coûteux et complexes à remplacer. Comprendre les modalités d’assurance adaptées à ces installations devient donc crucial pour éviter les déconvenues financières et répondre efficacement aux obligations de sécurité. Les bornes de recharge à domicile, tout comme celles installées dans les lieux publics, nécessitent une couverture spécifique, qui dépasse souvent les garanties classiques d’une assurance habitation ou d’une multirisque immeuble. La responsabilité civile, la protection contre les aléas climatiques, ainsi que la maintenance et la pérennité des équipements sont en jeu. À travers cet article, nous explorerons en profondeur les caractéristiques de l’assurance adaptée aux bornes domestiques et publiques, les différents types de garanties possibles, ainsi que les meilleures pratiques pour garantir une sécurité optimale. Les risques liés aux bornes de recharge domestiques : comprendre les enjeux de la protection Installer une borne de recharge à domicile est une solution pratique et économique pour bénéficier d’une recharge efficace, sans dépendre exclusivement des infrastructures publiques. Cependant, l’exposition à divers risques d’installation ne doit pas être sous-estimée. D’une part, la valeur de ces équipements, située généralement entre 1 000 et 2 500 euros installation comprise, en fait une cible privilégiée en cas de vol ou de vandalisme, notamment pour les bornes non intégrées au mur. Par ailleurs, les éléments extérieurs comme les intempéries – tempêtes, grêle, gel – peuvent affecter la sécurité électrique de l’installation, entraînant des risques de courts-circuits ou de surtensions. Ces incidents, fréquents dans certaines régions françaises, engendrent non seulement des dommages matériels conséquents, mais également des interruptions de service et des coûts de réparation importants. Les cas d’incendie électrique, bien qu’assez rares, représentent un autre enjeu crucial : un défaut dans l’installation de la borne ou un problème électrique peut générer un sinistre aux conséquences parfois dramatiques tant pour le bâtiment que pour la famille. Les problèmes de sécurité ne s’arrêtent pas là. Le vandalisme, souvent méconnu, affecte de manière significative certaines zones urbaines où les bornes sont accessibles depuis l’extérieur. La manipulation non autorisée ou la destruction intentionnelle des équipements peuvent occasionner des frais considérables pour le propriétaire. Enfin, la responsabilité civile du propriétaire peut être engagée en cas de dommages causés à des tiers, un point essentiel à prendre en considération. Par exemple, à Nantes, un propriétaire d’une Tesla a récemment constaté le vol de sa borne Schneider, arrachée de son mur en pleine nuit. Son assurance habitation classique a refusé la prise en charge, arguant que la borne n’était pas déclarée et qu’il s’agissait d’un équipement extérieur non couvert. Ce type de situation illustre parfaitement la nécessité d’anticiper ces risques par une assurance adaptée, spécifiquement conçue pour les installations électriques de recharge domestique. Assurances habitation et extensions : ce que couvrent réellement vos contrats pour la borne de recharge Nombre de propriétaires pensent à tort que leur assurance habitation classique couvre automatiquement leur borne de recharge. Pourtant, en 2026, cette croyance est fréquemment source de mauvaises surprises. Les contrats standard prennent généralement en charge les dommages liés aux incendies, explosions ou aux dégâts des eaux, mais excluent la plupart des sinistres spécifiques aux bornes, comme le vol, le vandalisme ou les pannes électriques. Cette distinction est importante car la borne de recharge, en tant qu’équipement électrique fixé sur une façade ou dans une allée, est souvent considérée par l’assurance comme un bien extérieur nécessitant une déclaration explicite. Sans déclaration et sans option souscrite, la couverture est alors très limitée. Ainsi, en cas de vol ou de dégradation par un tiers, l’indemnisation est régulièrement refusée. Pour pallier ces insuffisances, certaines compagnies proposent désormais des extensions spécifiques à ajouter à l’assurance habitation. Cette option couvre la plupart des sinistres liés aux bornes comme le vol, le vandalisme, les surtensions dues à la foudre, ainsi que les dommages accidentels. Le coût associé est généralement modéré, oscillant entre 5 et 15 euros par mois, ce qui représente une solution accessible pour une protection efficace. Par ailleurs, il est essentiel de déclarer avec précision la valeur totale de votre borne et son installation, en comptabilisant aussi bien le prix du matériel que les frais de pose et les éventuels travaux électriques annexes. Ne pas le faire conduit souvent à une situation de sous-assurance, où l’indemnisation en cas de sinistre ne couvrirait pas la totalité du remplacement, notamment dans le cas des modèles haut de gamme comme le Tesla Wall Connector. Enfin, la responsabilité civile incluse dans la plupart des assurances habitation mérite une attention particulière. Elle couvre en principe les dommages causés à un tiers, comme un incendie ou une défaillance électrique de la borne affectant un voisin ou un véhicule tiers. Toutefois, certains contrats limitent ou excluent la prise en charge liée à des équipements électriques extérieurs, rendant indispensable la vérification préalable auprès de votre assureur. Assurances dédiées aux bornes de recharge : une nouvelle génération de garanties pour une protection avancée Face à la multiplication des véhicules électriques, certains assureurs ont développé des contrats spécifiques dédiés aux bornes de recharge, aussi bien pour les particuliers que pour les professionnels. Ces assurances spécialisées vont bien audelà des simples extensions en proposant une protection complète centrée sur les problématiques propres aux infrastructures de recharge. Parmi les garanties innovantes proposées, on trouve la couverture contre les cyber-risques liés aux bornes connectées. En effet, ces équipements intelligents sont de plus en plus exposés aux tentatives de piratage informatique pouvant entraîner une perte de contrôle, une usurpation de consommation ou un dysfonctionnement dangereux. En complément, ces contrats spécialisés assurent une meilleure prise en charge des pannes et défaillances techniques en incluant souvent une assistance
Comprendre la couverture assurance contre les pannes de batterie pour mieux protéger votre véhicule
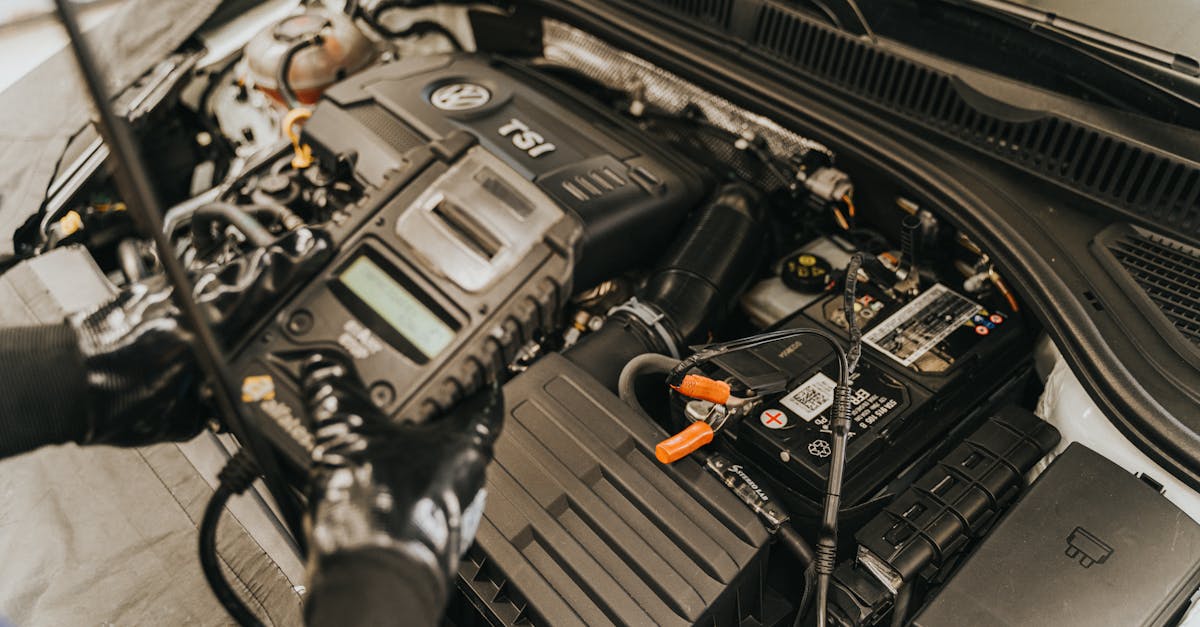
Se retrouver immobilisé en pleine route à cause d’une panne de batterie est une mésaventure qui touche de nombreux conducteurs, notamment avec l’essor des véhicules électriques et hybrides. En 2026, cette problématique reste au cœur des préoccupations des automobilistes souhaitant optimiser la protection véhicule et éviter les désagréments liés aux pannes. La couverture assurance contre les pannes de batterie est ainsi devenue un critère déterminant dans le choix d’un contrat d’assurance, dont les spécificités méritent d’être comprises en détail. Une connaissance précise des garanties proposées et des mécanismes d’assistance associée peut transformer une situation potentiellement stressante en un épisode rapidement maîtrisé. Voltyo, expert en assurance véhicule électrique, vous guide pour décrypter les options disponibles. Dans ce contexte, il est primordial d’aborder cette problématique en intégrant la complexité du fonctionnement des batteries, leur entretien, les risques électriques auxquels elles sont exposées, ainsi que le rôle essentiel joué par le service assistance intégré dans les contrats d’assurance. L’objectif est clair : vous permettre d’être fin prêt face à une panne imprévue, de bien comprendre vos droits, et d’optimiser votre couverture pour un dépannage rapide et efficace. À travers cet article, nous explorons successivement la nature des pannes de batterie, l’étendue des garanties proposées par les assurances, le déroulement classique d’une intervention, ainsi que les alternatives pour se prémunir des immobilisations. Analyser les causes et conséquences d’une panne de batterie pour une meilleure protection véhicule Dans le monde de l’automobile contemporaine, particulièrement celui des véhicules électriques et hybrides, la batterie est devenue le composant central mais aussi l’un des plus fragiles. Savoir pourquoi une batterie peut tomber en panne est indispensable pour anticiper les besoins en entretien batterie et pour éviter un sinistre coûteux. La plupart des pannes de batterie résulte d’une combinaison de facteurs techniques et environnementaux. Tout d’abord, la batterie vieillissante constitue la cause principale. Là où une batterie d’une voiture classique dure en moyenne 3 à 5 ans, les batteries lithium-ion des véhicules électriques jouissent généralement d’une plus longue durée de vie, qui peut atteindre jusqu’à 8 à 10 ans selon leur usage et entretien. Cependant, passé ce cap, leur capacité de charge diminue, les rendant plus vulnérables aux défaillances. Ensuite, l’utilisation abusive des équipements électriques lorsque le moteur est arrêté représente un autre point de défaillance fréquemment observé. Par exemple, laisser les phares ou l’autoradio allumés plusieurs heures à l’arrêt peut rapidement vider la batterie. Ce phénomène est amplifié en hiver, lorsque la température basse ralentit les réactions chimiques à l’intérieur de l’accumulateur. Le froid extrême, tout comme la chaleur excessive en été, peuvent accélérer le vieillissement de la batterie, aggravant ainsi son état. Par ailleurs, des pannes peuvent survenir à cause d’un alternateur défectueux. Cet élément chargé de recharger la batterie pendant la conduite joue un rôle essentiel dans le maintien de la charge. S’il ne fonctionne pas correctement, vous risquez de constater une panne de batterie alors même que la batterie est encore relativement récente. Les conséquences de cet arrêt inopiné sont multiples et lourdes de conséquences pour le conducteur. L’immobilisation du véhicule peut survenir dans des endroits isolés ou dangereux, générant un stress immédiat. En outre, il faut compter le coût direct du dépannage, qui peut varier selon l’intervenant, ainsi que les frais liés à un éventuel remorquage ou au remplacement de la batterie défectueuse, souvent compris entre 80€ et plus de 300€ pour une batterie classique, et nettement plus pour une batterie hybride ou électrique. Enfin, ce désagrément perturbe fortement la planification des déplacements, ce qui est particulièrement préjudiciable pour les professionnels ou les familles. Cette fragilité souligne en quoi une bonne couverture assurance et un contrat offrant un service assistance adapté sont essentiels pour limiter l’exposition aux risques et aux imprévus liés à la panne batterie. Les garanties d’assistance batterie auto dans les contrats d’assurance : couvrir la panne de batterie pour une tranquillité assurée Face aux pannes de batterie, la réaction immédiate de nombreux automobilistes est de se tourner vers leur assureur. Cependant, les garanties d’assistance batterie auto varient grandement d’un contrat à l’autre et, en 2026, il est plus que jamais nécessaire de bien maîtriser ces subtilités pour éviter toute mauvaise surprise. Les contrats d’assurance automobile se répartissent principalement en trois grandes catégories : l’assurance au tiers, l’assurance intermédiaire souvent appelée tiers plus, et enfin l’assurance tous risques. La couverture contre les pannes de batterie est généralement absente dans les contrats au tiers. En revanche, pour les contrats intermédiaires et tous risques, une assistance batterie peut être intégrée, mais son étendue est conditionnée à plusieurs facteurs précis. Une bonne assurance offre typiquement une intervention dépannage efficace sur place, c’est-à-dire qu’un professionnel pourra se déplacer pour tenter de redémarrer votre batterie avec un booster ou effectuer un remplacement immédiat si possible. Si ce dépannage sur site n’est pas réalisable, un remorquage est prévu, soit vers un garage partenaire, soit vers un établissement de votre choix, selon les clauses de votre contrat d’assurance. Certains assureurs proposent également une prise en charge élargie incluant les frais de taxi, location de véhicule ou hébergement lorsque la panne survient loin du domicile. Par exemple, une option « assistance 0 km » permet de couvrir la panne survenue même devant chez vous, une fonctionnalité particulièrement prisée des habitants des zones rurales isolées. En marge, certaines offres haut de gamme incorporent un monitoring électronique avec des alertes préventives sur l’état de la batterie, permettant d’anticiper une panne avant son arrivée. Dans la pratique, quand une panne de batterie survient, il est impératif de contacter immédiatement le service d’assistance de votre assureur pour déclencher la procédure et bénéficier des avantages de votre contrat d’assurance. Fournir toutes les informations nécessaires, comme la localisation précise et la description des symptômes, permet une intervention rapide et adaptée. Veillez toutefois à ne pas accepter de dépannage non organisé par l’assurance, sous peine de voir les coûts exclus de remboursement. Par ailleurs, la formule choisie aura un impact direct sur le montant de la franchise en cas d’intervention. Certaines assurances proposent une franchise nulle,
Comment les primes d’assurance évoluent avec la télématique embarquée
Avec l’expansion rapide des véhicules connectés et la démocratisation des technologies numériques, la télématique embarquée s’est imposée comme un levier majeur dans la transformation de l’assurance automobile. Cette innovation technologique permet aux assureurs d’appréhender avec une précision inédite le comportement réel des conducteurs, au-delà des critères traditionnels généralement statiques tels que l’âge ou le lieu de résidence. En capturant des données en temps réel sur les habitudes de conduite, les assureurs sont désormais capables d’adapter leurs primes d’assurance avec une finesse et une équité accrues. Ce tournant majeur bouleverse la structure classique des tarifs, offrant aux conducteurs prudents une véritable opportunité de réduction de prime, pouvant atteindre jusqu’à 30% selon les profils. Cette approche personnalisée fait entrer le secteur de l’assurance dans une ère où la performance individuelle sur la route devient le principal indicateur de gestion des risques. En 2026, près de 2 à 3 millions de véhicules en France bénéficient déjà de cette technologie incluse dans leurs contrats d’assurance, marquant un changement profond dans la relation entre l’assuré et son assureur. Mais cette révolution numérique pose également des défis, notamment en matière de protection des données personnelles, de transparence des algorithmes utilisés et d’équité tarifaire. Cette nouvelle réalité interpelle les acteurs du marché, les régulateurs et les conducteurs eux-mêmes, qui découvrent un système d’assurance toujours plus interactif et évolutif. Dans ce contexte, il est essentiel d’explorer en détail le mécanisme de la télématique embarquée, ses bénéfices économiques, ainsi que les contraintes techniques et réglementaires qui façonnent son évolution actuelle et future. Fonctionnement précis de la télématique embarquée dans l’adaptation des primes d’assurance Le déploiement de la télématique embarquée dans l’assurance automobile repose sur l’installation de dispositifs spécifiques à l’intérieur des véhicules, le plus souvent des boîtiers connectés insérés dans la prise OBD ou directement intégrés à l’électronique embarquée. Ces équipements collectent en continu des données variées et particulièrement détaillées. Parmi ces informations figurent la vitesse instantanée, les accélérations, les freinages brusques, les virages serrés, ainsi que les horaires et la géolocalisation du véhicule. Cette collecte permanente permet une capture dynamique des comportements de conduite, offrant un panorama exhaustif du style de conduite de chaque assuré. Une fois collectées, ces données sont transmises aux serveurs des assureurs via des réseaux mobiles, principalement en 4G LTE et progressivement en 5G, qui ouvre la voie à un suivi en temps réel encore plus performant. L’analyse de ces flux massifs s’appuie sur des algorithmes sophistiqués d’intelligence artificielle et de machine learning. Ces technologies évaluent un ensemble de métriques, pondérant les situations à risque telles que les excès de vitesse répétés ou les freinages d’urgence, tout en valorisant une conduite fluide et respectueuse du code de la route. Par exemple, un comportement évitant les déplacements nocturnes ou réalisant des trajets principalement sur des routes à faible dangerosité obtiendra un score favorable. Ce score, calculé sur plusieurs mois d’observation, influence directement la modularité des primes proposées. Les assureurs comme AXA ou Allianz France mettent en œuvre ce dispositif sur des périodes de 6 à 12 mois, offrant souvent une remise initiale 5% à la souscription, pouvant aller jusqu’à 30% pour les conducteurs les plus prudents. Cette méthodologie introduit une assurance personnalisée fondée sur l’évaluation précise du risque individuel, supplantant progressivement les critères traditionnels. L’objectif étant de promouvoir une meilleure gestion des risques via un ajustement dynamique des tarifs en fonction de l’évolution réelle du comportement derrière le volant. La télématique embarquée devient ainsi un outil de prévention et d’incitation vers une conduite plus sûre et responsable, reflétant pleinement la philosophie d’une évolution des tarifs justifiée et équitable. Les bénéfices économiques tangibles pour les assurés grâce à la télématique embarquée Au cœur des motivations des automobilistes et des compagnies d’assurance, la réduction de prime figure en tête des avantages les plus significatifs liés à l’utilisation de la télématique embarquée. En 2026, les assureurs leaders ont adopté un modèle économique récompensant concrètement les efforts de conduite responsable. Ainsi, il est courant de voir apparaître des diminutions de prime oscillant entre 5% et 30% selon l’évaluation du profil conducteur. Ce système devient particulièrement attractif pour des profils spécifiques tels que les jeunes conducteurs ou les propriétaires de véhicules peu utilisés. Prenons l’exemple d’un jeune conducteur débutant ayant un score élevé obtenu grâce à une conduite prudente sur une période de plusieurs mois. Grâce à sa performance, il peut accéder à des tarifs habituellement réservés aux conducteurs expérimentés, ce qui constitue une véritable démocratisation et un changement de paradigme dans l’accessibilité à l’assurance automobile. Ces profils bénéficient souvent d’outils pédagogiques intégrés dans les applications associées, leur permettant de suivre en continu leur évolution et de s’améliorer pour maximiser leurs économies. Les flottes d’entreprise constituent un autre segment précieux bénéficiant de la télématique. Grâce à une granularité accrue des données et un suivi collectif, elles peuvent optimiser la formation des conducteurs, rationaliser l’entretien préventif des véhicules et réduire sensiblement le nombre d’accidents. Par exemple, des assureurs comme Groupama proposent des contrats spécifiques modulés sur la base des scores d’équipe, générant des réductions substantielles sur l’ensemble de la flotte, ce qui se traduit par une maîtrise renforcée des coûts sur le long terme. Au-delà de la simple gestion tarifaire, la télématique embarquée offre également un éventail de services complémentaires à forte valeur ajoutée : assistance géolocalisée, alertes en cas d’accident, suivi anti-vol en temps réel, coaching personnalisé. Ces services contribuent à justifier l’investissement initial pour l’installation du boîtier et améliorent l’expérience client en renforçant la sécurité et la réactivité face aux incidents. Ainsi, la télématique embarquée se positionne comme un levier économique majeur, autant pour les assurés individuels que pour les gestionnaires de flottes. Elle favorise une relation plus transparente et incitative entre assureur et conducteur, où la qualité du service et la prévention des risques sont au cœur de la stratégie de réduction des coûts. Protection des données et cadre réglementaire : assurer la confiance dans la télématique embarquée L’essor fulgurant de la télématique embarquée dans l’assurance automobile s’accompagne inévitablement d’enjeux cruciaux liés à la protection des données
Analyse des sinistres liés aux véhicules électriques : enjeux et spécificités
La révolution de la mobilité électrique impose un tournant décisif dans la gestion des sinistres automobiles. Depuis quelques années, la montée en puissance des véhicules électriques (VE) modifie profondément le paysage assurantiel et la manière d’appréhender les risques liés à ces nouveaux prototypes sur nos routes. Ces véhicules, à l’architecture mécanique et électronique sophistiquée, engendrent des dommages spécifiques et des processus de réparations adaptés. Les compagnies d’assurance doivent ainsi mener une analyse approfondie pour anticiper les enjeux techniques, économiques et réglementaires sous-jacents à cette mutation. Il ne s’agit plus seulement de couvrir un sinistre classique mais de maîtriser un panel de sinistres mêlant haute technologie, batteries haute tension et nouveaux usages. Alors que les voitures électriques gagnent en popularité, leur impact sur la sécurité routière et la sinistralité fait l’objet d’études rigoureuses. Les assureurs se retrouvent face à des défis inédits : comprendre les particularités des sinistres impliquant la batterie et les systèmes électroniques, intégrer ces spécificités dans leurs modèles actuariels, tout en proposant des garanties adaptées aux conducteurs. Cette adaptation s’accompagne d’une nécessaire évolutivité des outils de diagnostic et d’expertise, ainsi que d’une connaissance fine des réparations propres à ces technologies émergentes. Cette transformation impose une collaboration accrue entre assureurs, constructeurs et professionnels de la réparation. Par ailleurs, la sécurité liée aux véhicules électriques, autant du point de vue de la prévention que de la gestion des sinistres, revêt une importance capitale. Les nouveaux risques, notamment les incendies de batteries ou les défaillances des bornes de recharge, incitent à une vigilance accrue et à des adaptations juridiques et techniques. La surveillance des incidents et la collecte de données sur les sinistres électriques permettent aussi d’affiner la tarification et les couvertures d’assurance, en adéquation avec l’évolution constante des technologies et du marché. Les spécificités techniques et les enjeux des sinistres liés aux véhicules électriques Les véhicules électriques se distinguent fondamentalement des voitures thermiques classiques par leurs composantes et leur structure interne, ce qui induit des risques très spécifiques en cas de sinistre. La gestion et la réparation de ces voitures reposent essentiellement sur la compréhension fine des systèmes de propulsion électrique, en particulier de la batterie haute tension, qui représente une part majeure de la valeur du véhicule. En cas d’accident, la manipulation et l’évaluation des dommages exigent une expertise particulière, car une surtension ou une brèche dans la batterie peut entraîner des risques graves, tels qu’un incendie ou un court-circuit. Au-delà de la batterie, les composants électroniques et logiciels embarqués complexifient l’évaluation des dommages. Si un capteur ou un logiciel de gestion du moteur électrique est impacté, les coûts de réparation peuvent rapidement grimper, car ces pièces demandent un diagnostic spécialisé et un remplacement souvent onéreux. Pour les assureurs, cela signifie une révision constante des barèmes et une analyse fine des coûts à prévoir lors de sinistres, ce qui n’était pas le cas avec les moteurs thermiques traditionnels. Un autre aspect important concerne la structure et les matériaux des véhicules électriques, souvent conçus pour être légers et performants afin d’optimiser l’autonomie. Cette utilisation accrue de matériaux composites ou à haute résistance affecte la nature des réparations post-accident. Par exemple, certains composants peuvent nécessiter une remise à neuf intégrale plutôt qu’une simple réparation, augmentant ainsi la charge financière pesant sur les assureurs. Les enjeux liés à la sécurité sont également au coeur des préoccupations. Le système de freinage régénératif, l’assistance à la conduite, et les multiples capteurs de sécurité installés sur les véhicules électriques influent sur la probabilité et la gravité des accidents. Bien que ces technologies tendent à réduire la fréquence des sinistres, leur complexité complique la gestion lorsqu’un sinistre survient. En résumé, la gestion des sinistres liés aux véhicules électriques doit intégrer des facteurs de risque nouvelles et des coûts potentiels substantiellement supérieurs à ceux observés sur des véhicules thermiques. Les compagnies d’assurance sont donc appelées à développer des compétences techniques spécifiques, à former leurs experts et collaborateurs, et à déployer des outils d’analyse capables d’évaluer précisément les dommages et les besoins en réparations. Cette expertise devient un levier clé pour garantir des couvertures adaptées, justes et économiquement viables pour ce segment en forte croissance. Impact des sinistres électriques sur la tarification et les couvertures d’assurance En 2026, le profil des sinistres impliquant les véhicules électriques bouleverse les modèles classiques de tarification. Les assureurs doivent composer avec un double défi : intégrer le coût élevé des réparations spécifiques aux batteries et technologies dérivées, tout en gérant l’incertitude liée à un historique insuffisant de sinistralité propre à ces véhicules. Le coût de remplacement ou de réparation de la batterie reste le principal facteur de tension sur les primes d’assurance. Par exemple, une batterie endommagée lors d’un sinistre peut représenter jusqu’à 40 à 50% de la valeur du véhicule, ce qui a des conséquences dramatiques sur les réserves financières des assureurs. Cette réalité pousse à l’essor de garanties spécifiques dédiées à la batterie, souvent souscrites en complément des polices classiques. Les sinistres électriques soulèvent également la question des tarifs différenciés selon l’usage du véhicule. Les conducteurs urbains, circulant principalement sur des trajets courts et utilisant souvent des systèmes télématiques intégrés, montrent des profils de risque que les assureurs tentent d’exploiter par des offres personnalisées. Ces dernières reposent sur des analyses comportementales poussées qui prennent en compte la fréquence et la nature des déplacements, offrant ainsi des primes plus justes et adaptées. Pour maîtriser les hausses de tarifs, certaines compagnies d’assurance mettent en place des programmes de prévention intégrés. Ceux-ci peuvent inclure le suivi à distance des paramètres de sécurité des véhicules, la sensibilisation aux risques propres aux voitures électriques, ou encore des incitations à adopter des pratiques de conduite éco-responsables. Ces dispositifs innovants permettent de limiter l’exposition aux sinistres, contribuant ainsi à stabiliser les coûts d’assurance. Cependant, il ne faut pas négliger les risques liés aux infrastructures de recharge, qui, bien que périphériques, influent de plus en plus sur les sinistres. La responsabilité en cas de défaillance d’une borne de recharge, pouvant entraîner des dommages au véhicule, soulève des
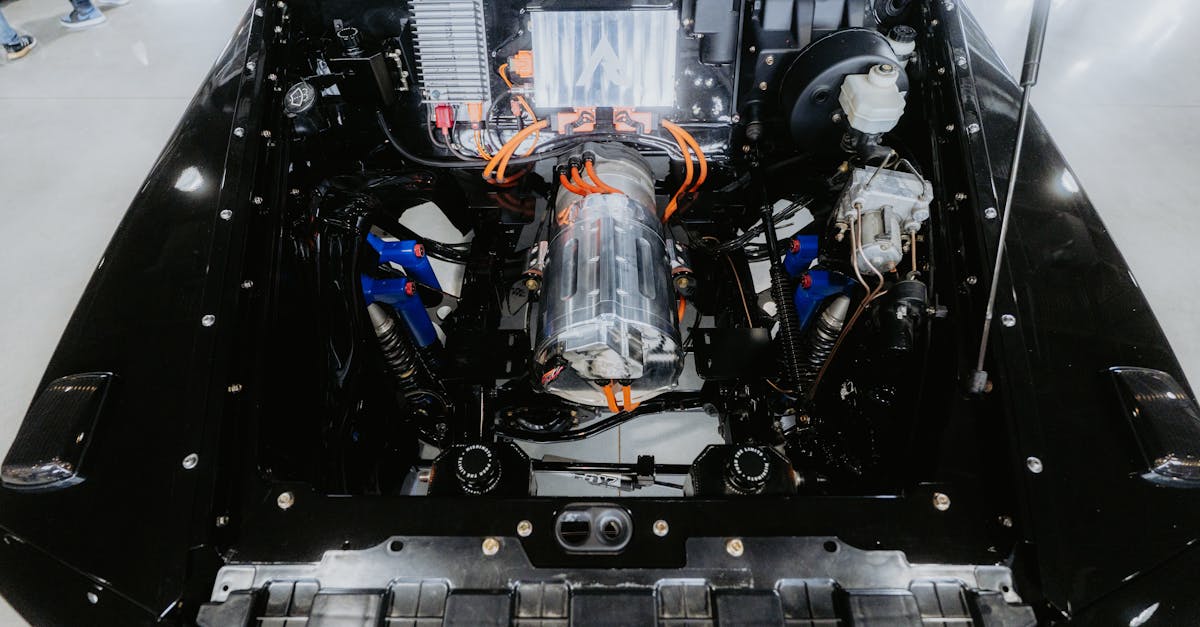
Assurance et garanties de la chaîne de traction électrique : ce qu’il faut comprendre
La chaîne de traction électrique constitue le cœur technologique des véhicules électriques, combinant la batterie, le moteur électrique, l’électronique de puissance et les systèmes de gestion. En 2026, avec l’essor fulgurant de l’électromobilité, cette chaîne complexe est devenue un enjeu crucial tant pour les constructeurs que pour les utilisateurs, notamment en termes d’assurance et de garanties. Comprendre son fonctionnement, ses spécificités techniques et les risques associés est essentiel pour mieux appréhender la couverture adaptée à ces innovations mécatroniques. Dans ce contexte, les questions liées à la durabilité des composants tels que la batterie et le moteur électrique se posent avec acuité. Les polices d’assurance s’articulent autour de la protection contre les pannes, les défaillances prématurées, et les réparations parfois coûteuses. La sécurisation de la chaîne de traction électrique implique également une bonne connaissance des garanties légales et contractuelles offertes par les fabricants ou les offres proposées par les assureurs spécialisés. Dès lors, un accompagnement expert, comme celui proposé par Voltyo, s’avère primordial pour naviguer dans cet univers technique et éviter les pièges de la sous-couverture. Fonctionnement et composants-clés de la chaîne de traction électrique La chaîne de traction électrique se compose principalement de trois éléments : la batterie, le moteur électrique, et l’électronique de puissance. La batterie, pièce maîtresse, stocke l’énergie électrique nécessaire pour alimenter le moteur. Son choix technologique, qu’il s’agisse de lithium-ion haute densité ou de nouvelles formes batteries à l’état solide, influence directement la performance et la durabilité du véhicule. Le moteur électrique convertit cette énergie en puissance mécanique. Contrairement aux moteurs thermiques, il délivre instantanément un couple élevé, ce qui optimise l’efficacité énergétique et les performances dynamiques. Plusieurs types de moteurs existent : synchrone, asynchrone, ou à aimants permanents, chacun présentant des spécificités techniques en termes de rendement et maintenance. L’électronique de puissance, comprenant l’inverseur et les convertisseurs, joue un rôle régulateur crucial : elle ajuste précisément la tension et la fréquence envoyées au moteur, permettant un contrôle optimal de la vitesse et du couple. La chaîne inclut également des systèmes de gestion (BMS pour la batterie, EMS pour l’ensemble du système), chargés de surveiller en temps réel l’état de santé des composants, la température, et la gestion sécuritaire des flux électriques. Une rupture ou une défaillance dans un maillon de cette chaîne peut conduire à des dysfonctionnements majeurs, justifiant l’importance d’une assurance appropriée, englobant la protection contre la panne. Dans un contexte où la fiabilité du système est garantie par des constructeurs exigeants, la chaîne de traction électrique est généralement couverte par des garanties étendues, parfois jusqu’à 8 ans ou 160 000 km selon les modèles. Ces garanties couvrent souvent les réparations et remplacements de la batterie ou du moteur électrique, à condition que le véhicule soit entretenu dans le réseau officiel. Toutefois, les conditions et exclusions varient, rendant impérative une lecture attentive des contrats. Les spécificités des garanties liées aux composants électromécaniques Contrairement aux véhicules thermiques, les véhicules électriques disposent de garanties spécifiques à leur chaîne de traction électrique. Ces garanties visent à prendre en charge les défaillances liées à des composants technologiques onéreux tels que la batterie et le moteur électrique. Un point clef est la distinction entre la garantie constructeur et la couverture d’assurance qu’il faut souscrire. La garantie constructeur protège généralement contre les défauts de fabrication et les dysfonctionnements survenus dans des conditions normales d’utilisation. Par exemple, la batterie est souvent garantie contre la perte de capacité excessive, un seuil fixant souvent le minimum acceptable (typiquement 70% de la capacité initiale). Passé ce seuil, le remplacement ou la réparation est prise en charge. Cependant, la garantie constructrice ne couvre pas les dégâts résultant de mauvais usages, accidents, réparations non conformes ou vieillissement normal. C’est là que l’assurance spécifique à la chaîne de traction électrique intervient en complétant cette protection. Elle peut inclure la couverture des réparations résultant d’incidents électriques, dommages accidentels, vols de composants, ou encore des sinistres liés à la recharge. En 2026, certains assureurs, dont Voltyo, proposent des offres sur-mesure intégrant des garanties étendues aux systèmes de traction électrique, couvrant par exemple : les remplacements anticipés de batterie suite à une dégradation anormale, la prise en charge de pannes du moteur électrique liées à des défauts techniques, ou les interventions sur l’électronique embarquée. Ces formules améliorées intègrent également la durabilité comme critère de couverture, valorisant les bonnes pratiques d’entretien et d’utilisation. Une garantie bien adaptée reflète non seulement les avancées techniques mais aussi la réduction des coûts de réparation via des pièces détachées dédiées et la montée en compétence des réparateurs spécialisés. Par ailleurs, la présence d’une garantie spécifique sur la chaîne de traction électrique peut constituer un argument clé en faveur d’une électromobilité sereine et pérenne. Implications de la batterie et du moteur électrique sur la couverture d’assurance La batterie et le moteur électrique sont les deux éléments dont les réparations ou remplacements pèsent le plus lourd dans le coût global d’un véhicule électrique. Par conséquent, la couverture d’assurance doit impérativement intégrer ces postes de dépenses pour éviter toute surprise financière. La batterie, souvent composée d’un grand nombre de cellules, est sujette à plusieurs risques : surchauffe, détérioration liée aux cycles de charge/décharge, et incidents liés à la recharge rapide ou non conforme. Les sinistres associés peuvent engendrer des couts de remplacement significatifs, pouvant atteindre plusieurs milliers d’euros. Le moteur électrique, bien que moins complexe mécaniquement qu’un moteur thermique, nécessite des compétences précises pour la maintenance de ses composants électroniques et magnétiques. Certaines réparations imposent le remplacement de l’intégralité du moteur, une opération délicate justifiant une protection spécifique. Voltyo, courtier spécialisé en assurance véhicules électriques, conseille systématiquement d’intégrer une couverture dédiée aux composants de la chaîne de traction électrique dans les contrats standards. Les garanties s’étendent de la prise en charge des pannes techniques aux incidents couverts par la garantie constructeur, mais aussi à la couverture contre les dommages accidentels. Ainsi, la protection assurantielle doit être conçue pour répondre aux exigences de la durabilité et de la performance, en proposant une couverture modulable selon les usages et
Impact des technologies de recharge sur les assurances auto : enjeux et perspectives
Le développement rapide des technologies de recharge pour véhicules électriques transforme profondément le paysage de la mobilité et, par ricochet, celui des assurances auto. Face à la montée en puissance des voitures électriques et à leur intégration croissante dans notre quotidien, les compagnies d’assurance doivent impérativement s’adapter à un environnement en constante évolution. Ces innovations modifient non seulement les risques à couvrir mais aussi les comportements des conducteurs, imposant une révision des garanties, des tarifs et des méthodes de gestion des sinistres. Les enjeux sont multiples et concernent aussi bien la sécurité liée aux infrastructures de recharge que la complexité technique des batteries et leur influence sur la valeur assurée des véhicules. En parallèle, la connectivité automobile et la maintenance prédictive ouvrent la voie à une gestion du risque plus fine et personnalisée, stimulée par des technologies avancées. Au-delà de ces transformations techniques, l’impact environnemental devient une préoccupation majeure, orientant la réglementation et les offres d’assurance vers des solutions plus durables. Cette nouvelle donne génère un défi pour les assureurs : comment équilibrer l’augmentation potentielle des coûts liés aux technologies sophistiquées tout en valorisant les comportements écoresponsables des conducteurs ? Entre innovations technologiques, enjeux de responsabilité civile et évolution des primes, ce secteur en pleine mutation se trouve au cœur d’une transition qui redéfinit profondément les relations entre assureurs, assurés et constructeurs automobiles. Influence des technologies de recharge sur la gestion des risques en assurance auto électrique Les technologies de recharge incarnent une innovation technique majeure qui modifie substantiellement le profil de risque associé aux véhicules électriques. La complexité des bornes de recharge, qu’elles soient domestiques ou publiques, introduit des risques spécifiques encore peu connus des assurés, mais très scrutés par les assureurs. En premier lieu, la gestion des risques électriques liés aux équipements de recharge devient cruciale. Un défaut dans ces systèmes peut entraîner des incendies ou des courts-circuits, provoquant non seulement des dommages matériels mais aussi des préjudices corporels. Le facteur technique des batteries lithium-ion, cœur énergétique du véhicule, ajoute une couche d’appréhension supplémentaire. Leur sensibilité aux surcharges, aux défauts de connexion et aux variations de tension exige une couverture adaptée, parfois assortie de garanties spécifiques au sein des polices d’assurance. Par exemple, certaines compagnies intègrent désormais une garantie couvrant les dommages occasionnés par une borne défectueuse ou un chargement accidentel, ce qui n’était pas la norme il y a encore quelques années. Au-delà des risques physiques, la responsabilité civile liée à l’usage des infrastructures de recharge est un terrain nouvellement exploré par les assureurs. Qui est responsable en cas de dommage causé à un tiers lors de la recharge ? Ce questionnement juridique est d’autant plus complexe lorsque le propriétaire met sa borne à disposition via des plateformes d’autopartage ou d’échange. Ce segment nécessite un cadre d’assurance flexible et clair, permettant d’éviter les litiges longs et coûteux. La maintenance prédictive, rendue possible par la connectivité automobile, joue également un rôle clé dans la prévention des sinistres liés aux systèmes de recharge. L’analyse en temps réel des données issues des véhicules et des bornes permet d’anticiper les défaillances avant qu’elles ne se transforment en sinistres majeurs. Cette offre innovante, qui combine technologie et assurance, offre aux conducteurs une sécurité renforcée tout en réduisant les coûts pour les compagnies grâce à une optimisation de la gestion des risques. Les assureurs s’appuient de plus en plus sur ces données pour affiner leurs modèles actuariels. Par exemple, un conducteur utilisant une technologie de recharge intelligente, évitant les surcharges et optimisant les temps de charge, peut bénéficier d’une tarification préférentielle, récompensant ainsi un comportement à moindre risque. Cette évolution traduit un virage majeur dans l’analyse du risque automobile, désormais liée étroitement à la technologie de recharge employée et à son usage responsable. Impact de l’électrification et des véhicules électriques sur l’évolution des primes d’assurance auto Le passage massif aux véhicules électriques impose un réajustement complexe des modèles tarifaires dans l’assurance auto. La valeur importante des batteries, pouvant représenter jusqu’à 40 % du prix du véhicule, constitue l’un des principaux facteurs d’augmentation des primes. En cas d’accident, la réparation ou le remplacement de cette batterie peut générer des coûts élevés, ce qui se traduit par une hausse du coût moyen des sinistres pour les assureurs. Pourtant, cette tendance est contrebalancée par plusieurs paramètres favorisant une modération tarifaire. Les conducteurs de véhicules électriques affichent en général une conduite plus prudente, motivée par la gestion de l’autonomie et la volonté de préserver leur investissement. On observe ainsi une sinistralité souvent inférieure par rapport aux véhicules thermiques, notamment sur les segments urbains où les VE sont majoritairement utilisés. Par ailleurs, l’intégration systématique des systèmes avancés d’aide à la conduite (ADAS) sur les voitures électriques modernes contribue efficacement à prévenir les accidents, ce qui peut être traduit par des remises sur les primes. Cependant, la diversité des technologies de recharge utilisées influence la tarification. Les bornes domestiques sécurisées avec surveillance connectée sont perçues comme moins risquées que les stations publiques accessibles à tous, où les sinistres liés au vandalisme ou aux dysfonctionnements sont plus fréquents. Ainsi, les assurances auto proposent souvent des options complémentaires permettant de couvrir spécifiquement ces environnements de recharge, impactant le coût global de la couverture. À cela s’ajoute l’enjeu de la protection contre la panne d’énergie, un risque spécifique aux véhicules électriques. L’assurance propose de plus en plus des services d’assistance intégrant le remorquage vers une borne, ou même la livraison d’une batterie portable, pour répondre à cette préoccupation fondamentale. Ces garanties sont généralement valorisées à travers une évolution des tarifs, même si elles participent à une meilleure expérience utilisateur. Enfin, les évolutions réglementaires et les politiques incitatives, comme la mise en place des Zones à Faibles Émissions (ZFE), contribuent à orienter les garanties vers des profils de plus en plus écoresponsables. Ces nouvelles directives interviennent dans la structuration des tarifs, alignant l’évolution des primes avec un objectif global de réduction de l’impact environnemental. Garanties spécifiques et innovations technologiques dans l’assurance des véhicules électriques Face à la complexité grandissante des véhicules électriques,
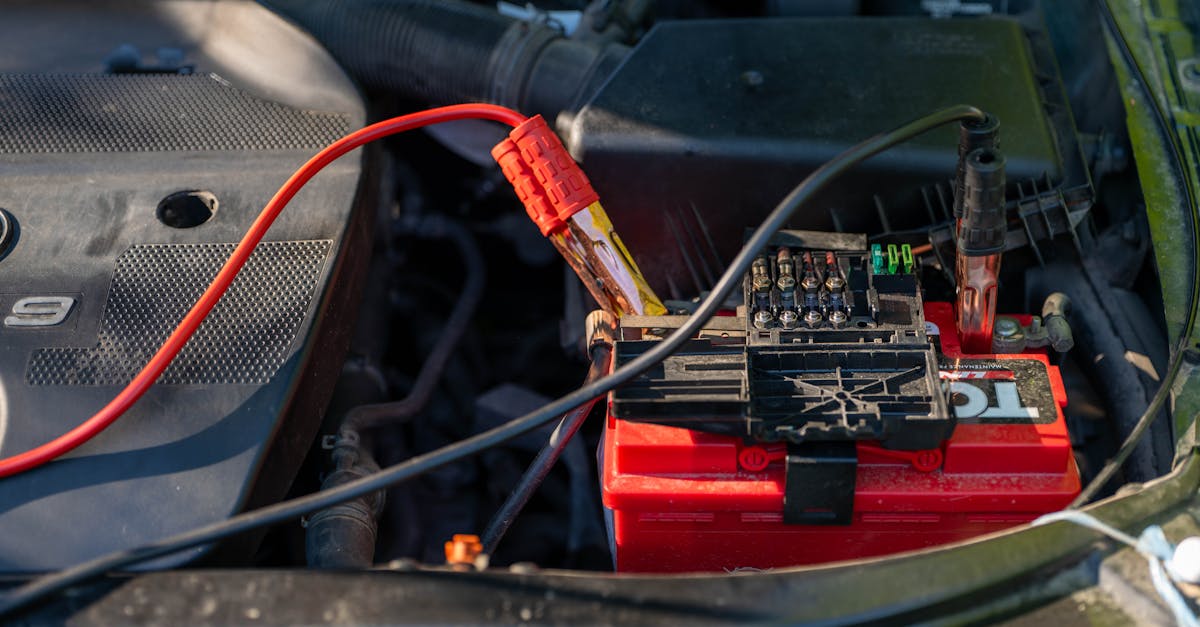
Assurance des batteries lithium-ion : protéger votre investissement énergétique
Les batteries lithium-ion se sont imposées comme la référence incontournable pour alimenter les appareils électriques modernes, de la simple montre connectée aux véhicules électriques dernier cri. Le passage massif à cette technologie est indissociable de la transition énergétique, porteur d’une promesse de mobilité durable et d’efficacité. Cependant, cette avancée énergétique s’accompagne d’enjeux majeurs liés à la sécurité, la protection des utilisateurs, et la garantie de la durabilité des équipements. Car si leur haute densité énergétique représente un atout indéniable, elle soulève aussi des risques de sinistres souvent méconnus, dont l’ampleur peut compromettre tant les investissements individuels que les infrastructures industrielles. Les assureurs spécialisés dans les batteries lithium-ion, comme Voltyo, adaptent leurs offres afin de répondre aux exigences de ce marché en expansion, tout en assurant une indemnisation juste face aux dommages potentiels. Ce panorama aborde dès lors les multiples facettes de l’assurance liée aux batteries lithium-ion, en mêlant bases techniques, risques assurantiels et solutions pragmatiques pour protéger durablement vos biens énergétiques. Les spécificités techniques des batteries lithium-ion et leurs implications pour l’assurance La technologie lithium-ion s’est imposée grâce à sa capacité à stocker une puissance considérable dans un format compact et léger. Contrairement aux générations précédentes de batteries, elles offrent une densité énergétique qui peut atteindre 250 Wh/kg, doublant ainsi la quantité d’énergie stockable sans compromettre l’encombrement. Cette caractéristique technique est à la fois une force et une source potentielle de risques. En effet, cette concentration d’énergie rend les batteries lithium-ion sensibles aux phénomènes d’emballement thermique, une réaction en chaîne difficile à maîtriser, susceptible de déclencher incendies, explosions voire dégâts collatéraux importants. Le mécanisme de cet emballement thermique résulte souvent d’un court-circuit interne provoqué par une défaillance mécanique (chute, perforation) ou un défaut de fabrication. Une cellule endommagée génère de la chaleur qui s’intensifie et peut, en l’absence d’interruption du circuit, véhiculer la réaction aux cellules adjacentes. Les assureurs doivent donc analyser avec précision ces risques afin d’établir des garanties adaptées. La fiabilité et l’état du cycle de vie de la batterie deviennent des critères essentiels pour évaluer la probabilité de dommages. Par exemple, une batterie stockée à une charge excessive dans un environnement inadéquat présente un risque majoré. En conséquence, les contrats d’assurance incluent souvent des clauses spécifiant les conditions de stockage et d’utilisation. Cette approche technique impérative s’accompagne d’une collaboration renforcée avec les fabricants et les acteurs industriels. Les données recueillies lors des essais en laboratoire, comme les simulations d’incendies de palettes entières de batteries, alimentent désormais une expertise poussée. Les assureurs peuvent, sur cette base, calibrer leurs polices afin d’optimiser la protection des biens ainsi que la durabilité des équipements dans le cadre de leurs usages multiples : électronique grand public, mobilité électrique ou stockage d’énergies renouvelables. Cette granularité des risques assure une indemnisation proportionnée et favorise la prévention des sinistres. Comprendre les risques spécifiques liés à l’emballement thermique et à la sécurité des batteries lithium-ion Le principal risque technique dont doivent tenir compte les assureurs est sans conteste l’emballement thermique. Ce phénomène, bien que rare dans des conditions normales d’utilisation, représente un défi majeur du point de vue de la protection et de la gestion des sinistres. Lorsqu’une cellule subit un court-circuit interne, les réactions chimiques exothermiques initiées entraînent une augmentation rapide de température. Cette hausse produit des gaz inflammables sous pression pouvant provoquer l’explosion de la batterie, un incendie aux conséquences parfois dramatiques. La prévention de ce risque commence dès la conception, avec l’intégration de systèmes de refroidissement, de circuits de protection et de matériaux isolants améliorés. Ces innovations tendent à limiter la propagation du feu à l’ensemble des cellules. Pourtant, les sinistres restent possibles, souvent déclenchés par des causes externes : dommages physiques, surcharge ou encore défaillance de composants internes. Cette complexité nécessite une expertise approfondie pour assurer la sécurité des utilisateurs et des infrastructures. Par ailleurs, la sécurité se joue aussi dans la phase de stockage et de manipulation des batteries. Pour les entreprises, entreposer de grandes quantités de batteries, par exemple dans des entrepôts logistiques ou des sites industriels, demande la mise en place de protocoles spécifiques. La fiche technique publiée par l’assureur FM en octobre, premier document généraliste du secteur, recommande notamment l’installation de systèmes de sprinklers adaptés, l’espacement rigoureux des stocks, et des limites sur la hauteur de stockage. Ces mesures visent à contenir un éventuel incendie et empêcher sa propagation. Du point de vue assurantiel, ces aspects sont désormais intégrés dans les critères d’évaluation des risques, impactant les tarifs et les garanties proposées. L’assurance devient ainsi un levier indispensable pour sécuriser non seulement l’investissement énergétique mais aussi les responsabilités civiles et pénales liées à la gestion des batteries. En s’appuyant sur une évaluation fine de ces risques, Voltyo et d’autres courtiers spécialisés veillent à offrir des produits adaptés au contexte opérationnel de leurs clients. Assurance batterie lithium-ion : garantie de protection et indemnisation face aux sinistres Face à la montée en puissance des batteries lithium-ion dans les véhicules électriques et les systèmes domestiques de stockage d’énergie, l’assurance joue un rôle capital pour sécuriser les investissements énergétiques. La valeur d’une batterie représente souvent une part significative du coût total d’un véhicule ou d’un dispositif. Une défaillance entraînant un sinistre lourd peut engendrer des préjudices financiers considérables, mettant en péril la rentabilité et la pérennité de l’acquisition. La garantie d’assurance doit couvrir, au-delà des dommages matériels directs, les impacts secondaires tels que la perte d’exploitation ou l’atteinte à la santé des utilisateurs. Par exemple, en cas d’incendie provoqué par une batterie défectueuse, l’indemnisation ne se limite pas toujours au remplacement de la batterie, mais inclut aussi la réparation des parties impactées du véhicule ou de l’habitation, ainsi que la prise en charge des frais médicaux si nécessaire. Cette multidimension des sinistres nécessite une expertise approfondie de la part des assureurs. Dans ce contexte, les assureurs spécialisés proposent des solutions sur mesure qui combinent la couverture classique des biens avec des garanties spécifiques pour les batteries. Ces contrats prennent en compte les conditions d’utilisation, l’entretien, la durée de vie moyenne des