

Le marché des véhicules électriques croît rapidement à l’aube de 2026, entraînant une profonde transformation des mécanismes de tarification dans le secteur de l’assurance. Cette révolution technologique impose aux compagnies d’assurance d’adopter des approches plus fines et innovantes pour évaluer les risques spécifiques liés aux nouveaux profils de conducteurs. Les modèles prédictifs basés sur l’analyse de données et le machine learning deviennent ainsi essentiels pour affiner la tarification des contrats, en tenant compte des particularités techniques et comportementales des détenteurs de véhicules électriques. Il ne s’agit plus simplement de catégoriser les assurés selon des critères classiques, mais d’embrasser l’ensemble des variables dynamiques qui influencent réellement le risque et la gestion des sinistres. Les assureurs doivent faire face à plusieurs enjeux majeurs : les coûts souvent plus élevés des réparations, les profils de conduite différents induits par les technologies embarquées, ainsi que la nécessité d’une transparence accrue des algorithmes de tarification, afin de garantir un service équitable et compréhensible pour leurs clients. Par ailleurs, l’arrivée massive de nouvelles données issues de la télématique, des objets connectés et autres sources Big Data, impose d’exploiter des technologies analytiques performantes pour mettre en place une tarification dynamique, en temps quasi réel. Cet article explore en profondeur les mécanismes et bénéfices des modèles prédictifs appliqués à la tarification des assurances véhicules électriques, en illustrant comment l’intelligence artificielle révolutionne les pratiques du secteur. Fondements mathématiques et techniques des modèles prédictifs pour la tarification des véhicules électriques La tarification en assurance repose traditionnellement sur des modèles statistiques capables d’estimer la probabilité d’un sinistre et son coût associé. Cependant, avec l’émergence des véhicules électriques, les approches classiques comme la régression logistique montrent leurs limites face à la complexité croissante des interactions entre variables. C’est ici que les modèles prédictifs modernes, intégrant le machine learning, prennent tout leur sens. Les modèles de régression logistique restent efficaces pour prédire des événements binaires – sinistre ou non – en se basant sur des variables explicatives telles que l’âge du conducteur, le type de voiture, ou l’historique des sinistres. Toutefois, cette méthode est limitée lorsqu’il s’agit de capter des relations non linéaires ou complexes, typiques de la diversité des profils dans le domaine des véhicules électriques. Les facteurs comme le comportement spécifique en conduite urbaine, les habitudes de recharge, ou encore le type de batterie utilisée ne se modélisent pas aisément via une simple équation linéaire. C’est pourquoi les arbres de décision et forêts aléatoires sont devenus des outils incontournables pour les actuaires. Ces modèles segmentent la population en groupes homogènes suivant des règles hiérarchiques, permettant ainsi d’intégrer de manière naturelle des interactions entre variables. Par exemple, un arbre peut distinguer les jeunes conducteurs de véhicules électriques urbains, aux habitudes de recharge nocturne, d’autres profils utilisant leur véhicule exclusivement sur autoroute. De tels groupes bénéficient d’une tarification ajustée à leur risque réel, nettement plus fine que celle obtenue par des méthodes classiques. Enfin, les réseaux de neurones artificiels, bien que plus complexes et souvent critiqués pour leur manque d’explicabilité, sont particulièrement puissants pour repérer des schémas difficiles à détecter manuellement, notamment dans la détection de fraude ou l’anticipation fine de sinistres spécifiques aux véhicules électriques. En 2026, plusieurs compagnies d’assurance ont intégré ces algorithmes pour affiner la gestion des sinistres et réduire significativement les coûts associés aux fraudes ou aux sinistres imprévus. Technologies de collecte de données et leur impact sur la tarification dynamique des assurances L’efficacité des modèles prédictifs repose en grande partie sur la qualité et la quantité des données auxquelles ils ont accès. Dans le contexte des véhicules électriques, les innovations technologiques dans la collecte de données jouent un rôle fondamental pour offrir une tarification réellement personnalisée et dynamique. La télématique embarquée est sans conteste l’une des révolutions majeures dans ce domaine. Elle permet d’enregistrer en temps réel des informations précises sur le comportement du conducteur : vitesse, accélérations et freinages, itinéraires, fréquences de recharge, et même environnements de conduite. Ces données, transmises directement à l’assureur, permettent de moduler les primes en fonction du profil réel du risque précisément mesuré, favorisant des tarifs plus équitables et incitant les conducteurs à une conduite plus sécuritaire. Les enjeux liés à la protection de la vie privée demeurent cependant prégnants. Les assureurs doivent garantir la transparence sur la collecte, l’analyse de données, et leur usage, respectant scrupuleusement les exigences du RGPD. Le consentement éclairé des assurés est placé au cœur de ces dispositifs, contribuant à instaurer un climat de confiance indispensable pour la pérennité de ces pratiques innovantes. Parallèlement, les objets connectés déployés dans les véhicules et les infrastructures de recharge apportent de nouvelles sources d’informations, précieuses pour anticiper les risques. Par exemple, un système de surveillance de la batterie ou une alerte de maintenance prédictive peuvent prévenir des pannes ou dysfonctionnements susceptibles d’engendrer un sinistre. Pour traiter ces flux massifs de données, les compagnies d’assurance mobilisent désormais des plateformes Big Data telles qu’Apache Hadoop et Apache Spark. Ces architectures permettent le traitement simultané de pétaoctets d’informations, facilitant ainsi une tarification dynamique capable de s’ajuster rapidement aux évolutions du profil de risque. Pour les véhicules électriques, cette souplesse devient cruciale notamment à mesure que le marché se diversifie et que les comportements évoluent. Applications concrètes des modèles prédictifs dans l’assurance des véhicules électriques Plusieurs compagnies d’assurance ont d’ores et déjà expérimenté et déployé des solutions fondées sur des modèles prédictifs pour améliorer la tarification et la gestion des sinistres des véhicules électriques. À titre d’exemple, AXA a développé un système de scoring comportemental utilisant la plateforme DataRobot. Ce système analyse en continu les variables telles que la fréquence des sinistres, les modes de recharge ainsi que les comportements de conduite pour identifier les profils les plus à risque ou les clients susceptibles de fraude. Ce recours avancé au machine learning permet non seulement d’offrir des tarifs ajustés, mais aussi d’améliorer la rétention des assurés en limitant les risques financiers. De manière complémentaire, Allianz a mis en place une IA prédictive pour anticiper les risques liés aux dégâts des eaux, un sinistre
Comment assurer un véhicule électrique lors d’un transport international
Le développement rapide du marché des véhicules électriques entraîne une internationalisation croissante de leurs échanges et transports. De plus en plus de particuliers et d’entreprises importent ou exportent ces véhicules, nécessitant ainsi une compréhension fine des enjeux spécifiques liés à l’assurance véhicule électrique lors d’un transport international. La complexité accrue des processus d’expédition, les particularités techniques des véhicules ainsi que les réglementations transnationales rendent indispensable une couverture d’assurance adaptée à l’ensemble des risques. En 2026, face à cette progression, la qualité de l’assurance transport constitue un enjeu majeur, non seulement pour garantir une sécurité optimale, mais aussi pour maîtriser les coûts associés et respecter la documentation assurance imposée par les autorités locales et douanières. L’article qui suit détaille les impératifs légaux, les garanties indispensables et les bonnes pratiques pour sécuriser un véhicule électrique lors de son transit à l’international. Les obligations légales et réglementaires pour l’assurance d’un véhicule électrique lors d’un transport international Assurer un véhicule électrique en transit international nécessite d’aborder un cadre légal strict et souvent complexe. Chaque pays impose des exigences spécifiques concernant l’assurance obligatoire et la responsabilité civile lors d’opérations frontalières. En Europe, par exemple, le système de carte verte est une forme de garantie internationale qui facilite la reconnaissance mutuelle des assurances véhicules entre États membres. Pour transporter un véhicule électrique au-delà des frontières, il est impératif que l’assurance couvre au minimum la responsabilité civile obligatoire imposée par la juridiction du pays de transit et de destination. En complément, les opérateurs doivent respecter la réglementation douanière propre aux véhicules électriques, notamment en ce qui concerne la douane véhicule électrique. Celle-ci impose souvent une évaluation précise des batteries intégrées au véhicule puisque leur transport est soumis à des normes internationales régissant le transit de marchandises dangereuses. Toute déclaration inexacte ou omission au niveau de la documentation assurance peut engendrer des retards importants, voire la saisie du véhicule ou l’amende. De ce fait, l’intégration des documents d’assurance corrects et des attestations conformes lors du passage en douane est une condition sine qua non pour éviter de lourdes contraintes. Enfin, dans le cadre d’un transfert entre continents, les conventions internationales telles que la Convention de Genève ou la Convention de l’AIT (Accord relatif au Transport International) peuvent également imposer des plans d’assurance particuliers. Ces textes encadrent non seulement la civilité du transport mais aussi l’ampleur des garanties qui doivent être fournies, surtout si le transport est réalisé par plusieurs modes : route, mer, rail ou air. Ne pas se conformer à ces obligations expose le propriétaire à des risques non couverts et à un éventuel blocage du fret. Ainsi, chaque acteur impliqué, qu’il soit importateur, exportateur ou transporteur, doit s’informer et anticiper ces contraintes pour garantir une assurance véhicule électrique conforme à la fois aux législations nationales et internationales. Connaître précisément ces exigences réduit non seulement les risques juridiques, mais optimise aussi la planification logistique et financière du transport. Garantie internationale pour le transport de véhicules électriques : un enjeu capital Pour un transport sécurisé et sans mauvaises surprises, disposer d’une assurance transport dotée d’une garantie internationale est devenu indispensable. En effet, contrairement aux véhicules thermiques traditionnels, les véhicules électriques comportent des risques spécifiques liés à leur architecture et à la composition de leurs batteries. Un sinistre en cours d’expédition, qu’il s’agisse d’un choc, d’une avarie ou même d’un dysfonctionnement électrique, peut entraîner des coûts très élevés. Les contrats d’assurance classiques ne couvrent souvent pas l’intégralité des dommages potentiels sur ces nouveaux véhicules, notamment les batteries lithium-ion sensibles aux chocs ou aux variations de température. Il est crucial de souscrire à une assurance marchandise spécifique, conçue pour couvrir les risques inhérents à ce type de transport. Cette couverture doit inclure la protection contre les risques liés à la manutention (chargement et déchargement), aux conditions climatiques extrêmes et aux incidents en cours de route. Dans le cas d’importations ou d’exportations de flottes complètes, la réparation ou le remplacement des véhicules en cas de sinistre représente un enjeu financier colossal. Par conséquent, les professionnels privilégient des contrats modulables qui assurent que ni les dégâts matériels ni les pannes liées aux composants électriques ne soient exclus. À titre d’exemple, certaines garanties excluent encore les problèmes liés aux batteries ou aux systèmes de gestion embarqués, ce qui expose pleinement l’importateur en cas de panne à réception. De plus, une bonne assurance pour l’exportation ou l’importation d’un véhicule électrique s’étend généralement aux accès à des services d’assistance spécialisés. Ces services peuvent intervenir directement auprès des transporteurs ou sur site, permettant ainsi une gestion rapide des réclamations et une mise en œuvre efficace des réparations sous garantie. En résumé, avant tout transport international, il est essentiel d’opter pour une police d’assurance qui non seulement respecte les normes légales de responsabilité civile mais qui englobe aussi une garantie internationale élargie, spécifiquement adaptée aux exigences techniques des véhicules électriques. Ce choix se révélera décisif pour limiter les risques financiers et logistiques inhérents au transport transfrontalier. Stratégies efficaces pour trouver une assurance fiable pour vos véhicules électriques en transit international Face aux enjeux complexes et aux nombreux risques du secteur, la sélection d’un assureur compétent pour une assurance véhicule électrique transportée à l’international doit résulter d’une analyse rigoureuse. Tous les acteurs du marché ne disposent pas des expertises spécifiques liées aux particularités des véhicules électriques, notamment en matière d’entretien, charge de batterie et gestion des sinistres liés aux pièces électroniques sensibles. Pour obtenir un service optimal, il est recommandé de s’orienter vers des assureurs spécialisés ou des courtiers expertisant dans l’assurance de flottes électriques et disposant d’une connaissance approfondie des normes internationales. Ces professionnels sont en mesure de négocier des garanties complètes et adaptées à l’ensemble des risques, incluant la prise en charge des dommages aux batteries, à l’électronique embarquée, ainsi que la couverture contre les pertes indirectes lors des périodes de blocage en douane ou de retard sur les chaînes d’approvisionnement. Un autre aspect clé est la collaboration avec des transporteurs expérimentés qui ont une réputation solide en matière de gestion d’expéditions de véhicules électriques.
Assurance et prise en charge des réparations batterie haute tension : que faut-il comprendre
Dans un contexte où la mobilité électrique s’impose progressivement, la batterie haute tension constitue le cœur énergétique de tout véhicule électrique moderne. Ce composant stratégique, à la fois sophistiqué et coûteux, soulève de nombreuses questions, notamment en matière d’assurance et de couverture des réparations. En 2026, face à l’essor exponentiel des véhicules électriques, comprendre comment la prise en charge des réparations de batterie s’organise s’avère crucial pour les automobilistes et les acteurs de l’assurance. Le coût de réparation ou de remplacement d’une batterie haute tension peut atteindre des sommets, rendant la protection selon le contrat d’assurance souscrit indispensable. Néanmoins, les modalités d’intervention et la portée exacte de cette prise en charge restent souvent méconnues et parfois sujettes à interprétation. Le dispositif de garantie lié à la batterie et le cadre d’assurance s’articulent ainsi autour de critères techniques précis, impliquant souvent une expertise pointue pour définir les dommages électriques couverts ainsi que la nature des prestations de maintenance batterie. L’échange entre fabricant, réparateur et assureur se révèle être une mécanique complexe, intrinsèquement liée aux évolutions technologiques rapides et aux normes imposées dans l’industrie. Par ailleurs, la diversification des offres d’assurance, avec des options spécifiques dédiées aux véhicules électriques, modifie les attentes des conducteurs qui cherchent à sécuriser leur investissement. Il est donc essentiel d’appréhender les enjeux techniques, financiers et contractuels afin d’optimiser la protection de son véhicule. Cette compréhension s’appuie sur une connaissance approfondie des conditions de la prise en charge, de l’identification des pannes à l’intervention mécanique, jusqu’aux éventuels remplacements partiels ou complets de la batterie. Spécificités techniques des batteries haute tension et leurs implications sur la prise en charge en assurance La batterie haute tension est un système complexe qui stocke et fournit l’énergie nécessaire au fonctionnement d’un véhicule électrique. Elle est composée de cellules lithium-ion ou de technologies similaires, assemblées en modules et intégrées dans un boîtier souvent renforcé pour garantir sécurité et durabilité. En 2026, ces batteries atteignent des capacités dépassant fréquemment 70 kWh, augmentant leur poids mais aussi leur coût de production et de remplacement. Du point de vue technique, la maintenance batterie requiert des savoir-faire spécifiques. Les réparations classiques, comme la remise à niveau d’un module défectueux ou la recalibration des systèmes de gestion électronique, s’avèrent délicates. Ces interventions doivent impérativement être réalisées dans un cadre maîtrisé pour éviter toute dégradation supplémentaire ou risque d’incendie. Pour cette raison, la plupart des assureurs exigent que les réparations soient effectuées par des centres agréés ou des experts certifiés, afin d’assurer la conformité et la sécurité. Les dommages électriques susceptibles d’affecter une batterie varient considérablement : ils peuvent résulter d’une défaillance interne, d’une surcharge, d’un choc physique, voire d’un défaut isolé au sein d’une cellule ou module. Une évaluation précise est alors nécessaire afin de différencier une réparation possible d’un remplacement complet. Cela influe directement sur le coût et la façon dont le contrat d’assurance prendra en charge les frais engagés. D’ailleurs, la garantie constructeur incluse dans la vente du véhicule prévoit souvent une prise en charge limitée dans le temps, en général entre 8 et 10 ans, ce qui ne couvre pas toujours la totalité des cas rencontrés par les utilisateurs. Pour finir, la complexité intrinsèque des batteries haute tension incite à une gestion proactive via une maintenance batterie régulière, permettant de détecter les dysfonctionnements avant qu’ils n’évoluent en panne majeure. Cette politique préventive est également valorisée par certains contrats d’assurance qui peuvent offrir des conditions avantageuses à leurs clients respectant ces préconisations techniques. Les modalités d’assurance adaptées aux réparations et remplacement de batterie haute tension La prise en charge par le contrat d’assurance des réparations liées à la batterie haute tension correspond à une évolution récente, qui s’affine au fil des innovations et de la démocratisation des véhicules électriques. Les formules classiques d’assurance automobile ne couvraient pas systématiquement les frais de réparations électriques spécifiques, notamment celles concernant la batterie. Aujourd’hui, avec l’émergence de solutions dédiées, la protection aux sinistres reliés à la batterie est devenue un argument différenciateur déterminant. Les garanties peuvent intégrer deux axes principaux : la réparation des modules défectueux et le remplacement intégral de la batterie lorsque cela s’avère nécessaire. La prise en charge dépend généralement de la nature du dommage identifié, du respect des conditions d’entretien préconisées et, naturellement, de l’option choisie dans le contrat d’assurance. Par exemple, certaines polices incorporent une option “batterie étendue” qui permet de couvrir la défaillance même hors garantie constructeur ou suite à un sinistre couvert (accident, invasion d’eau, incendie). En analysant les offres actuelles, on note souvent une franchise spécifique pour les batteries haute tension, due aux coûts très élevés associés au remplacement — parfois supérieur à 10 000 euros. Cette différence impose aux assurés de soigner le choix de leur contrat, en évaluant précisément leur besoin en couverture complète ou partielle. Une analyse comparative attentive révèle qu’il peut être avantageux de souscrire auprès d’un courtier spécialisé, tel Voltyo, qui saura proposer des contrats avec un juste équilibre entre prime annuelle et étendue de garantie. Un autre point à considérer réside dans les règles de l’assurance en matière de vétusté. Selon les compagnies, elles peuvent appliquer un barème dégressif sur la valeur de prise en charge en fonction de l’âge de la batterie et du kilométrage. Ce système vise à encourager un usage plus prudent et une meilleure gestion de la maintenance batterie, tout en protégeant l’assureur contre des dépenses excessives non maîtrisées. Étapes clés pour l’expertise et la prise en charge des réparations batterie haute tension La phase d’expertise est une étape déterminante dans le processus de prise en charge des réparations ou du remplacement de la batterie haute tension. Après déclaration auprès de l’assurance, un expert spécialisé est généralement dépêché pour évaluer les dégâts. Cette mission s’appuie sur des diagnostics techniques approfondis, comprenant l’analyse des données de fonctionnement, les tests électriques et le contrôle visuel des composants. Lors de cette expertise, il est crucial de bien identifier la nature du dysfonctionnement : s’agit-il d’une panne isolée? D’une dégradation liée à l’usure normale? Ou
Impact des réglementations environnementales sur les assurances auto : quelles conséquences pour les conducteurs
Le secteur de l’assurance automobile en 2026 est profondément transformé par la montée en puissance des réglementations environnementales. La nécessité urgente de réduire l’empreinte carbone des véhicules pousse les pouvoirs publics à adopter des politiques écologiques strictes, affectant directement la façon dont les assurances auto calculent les primes et conçoivent leurs contrats. Pour les conducteurs, ces mesures induisent des conséquences multiples, allant de l’évolution des tarifs à une nouvelle approche des garanties proposées. Ce bouleversement s’appuie sur des dispositifs comme le bonus-malus écologique, des avantages fiscaux, mais aussi sur une révision des évaluations des risques liés aux véhicules propres. L’adaptation des contrats d’assurance auto devient un passage obligé pour intégrer les spécificités des voitures électriques, hybrides ou connectées ainsi que les comportements responsables des usagers. Les compagnies d’assurance adoptent dorénavant une démarche plus proactive afin d’encourager la réduction des émissions en valorisant les véhicules écologiques par des tarifs préférentiels. Elles investissent également dans la sensibilisation des assurés aux pratiques de conduite éco-responsables, limitant ainsi la sinistralité tout en répondant aux attentes réglementaires. On observe ainsi une évolution radicale du marché automobile accompagné d’une restructuration des offres, imposée par des normes environnementales qui imposent aux acteurs du secteur de repenser leur modèle économique. Cette mutation, à la croisée des avancées technologiques et des préoccupations environnementales, dessine les contours d’un nouveau paysage assurantiel plus vert et plus connecté. Comment les réglementations environnementales reconfigurent les primes d’assurance auto en 2026 Les politiques écologiques instaurées depuis plusieurs années, et particulièrement renforcées à l’approche de 2026, modifient en profondeur le calcul des primes d’assurance automobile. Les mécanismes de bonus-malus écologique, qui constituent désormais un levier incontournable, déterminent une part significative des tarifs appliqués aux conducteurs. Ce système incitatif vise à orienter le choix des véhicules vers des modèles à faible impact environnemental, notamment électriques ou hybrides rechargeables, en récompensant leur usage et en pénalisant les véhicules plus polluants. Cependant, l’influence des normes dépasse la simple tarification. Les compagnies d’assurance doivent aussi intégrer des critères techniques nouveaux, comme la prise en compte des risques liés aux batteries haute capacité, aux systèmes de recharge, ou encore aux équipements de sécurité avancés. Par exemple, l’assurance d’un véhicule électrique implique souvent une évaluation spécifique concernant le remplacement ou la réparation des batteries, un poste de coût élevé pour les assureurs. Cette complexité technique modifie les paramètres traditionnels du tarif et se traduit par une diversification des offres adaptées aux nouvelles réalités du parc automobile. Par ailleurs, les primes peuvent être ajustées en fonction du comportement réel du conducteur, grâce aux solutions télématiques qui monitorent la conduite en temps réel. Cette évolution technique se conjugue parfaitement avec la volonté réglementaire de favoriser une conduite respectueuse de l’environnement, encourageant ainsi une réduction des émissions grâce à une meilleure gestion du risque assuré. En résumé, les réglementations environnementales ne se limitent pas à une simple contrainte mais ouvrent la porte à une réinvention complète des modèles de tarification, plus justes, individualisés et incitatifs. Les conséquences des politiques écologiques sur les conducteurs et leurs contrats d’assurance auto Les conducteurs doivent désormais composer avec un environnement réglementaire plus exigeant, qui influe directement sur le contenu et le coût de leurs contrats d’assurance auto. En premier lieu, l’effet combiné des dispositifs tels que le bonus-malus écologique et les avantages fiscaux modifie leurs habitudes d’achat de véhicule. Les automobilistes sont incités à privilégier des véhicules écologiques, non seulement pour bénéficier d’une prime d’assurance allégée, mais aussi pour éviter des sanctions financières croissantes liées à la pollution. Outre le choix du véhicule, les garanties proposées dans les contrats évoluent pour couvrir les spécificités des motorisations alternatives. Par exemple, les offres adaptées aux véhicules électriques intègrent désormais la protection des batteries, ainsi que des services d’assistance liés à l’autonomie et au ravitaillement en énergie. Ces garanties spécialisées répondent à la montée des attentes des assurés, qui désirent un accompagnement global face aux particularités techniques. Cette personnalisation plus fine des contrats représente une avancée essentielle dans la satisfaction des clients et dans la gestion du risque par les assureurs. En parallèle, la sensibilisation à une conduite plus responsable fait partie intégrante de la relation contractuelle. Les assureurs jouent un rôle pédagogique, en proposant des conseils pour limiter l’empreinte carbone lors de la conduite, en favorisant des comportements comme l’anticipation du freinage ou la limitation de la vitesse. Cette approche contribue non seulement à la réduction des accidents, mais aussi à une baisse de la sinistralité liée aux émissions polluantes. Par conséquent, les conducteurs les plus prudents et attentifs aux enjeux écologiques peuvent espérer une reconnaissance tarifaire tangible. Enfin, la multiplication des zones à faibles émissions (ZFE) accentue l’importance d’une assurance adaptée aux nouvelles contraintes urbaines. Les véhicules non conformes à ces normes se voient souvent contraints à une restriction de circulation, générant des ajustements contractuels et une révision des risques assurés. Les conducteurs doivent ainsi anticiper ces changements pour bénéficier d’une couverture efficace, respectueuse des règlements environnementaux. Innovation technologique et adaptation des assurances auto face aux impacts environnementaux Les avancées technologiques, particulièrement accélérées depuis 2020, jouent un rôle crucial dans la transformation du secteur des assurances auto sous la pression des réglementations environnementales. L’apparition des systèmes avancés d’aide à la conduite (ADAS) et la généralisation des véhicules électriques modifient radicalement la nature des risques couverts. Les assureurs doivent ainsi réévaluer leurs méthodes, en intégrant des paramètres tels que la sécurité active, l’autonomie des batteries ou la connectivité embarquée. Par exemple, les ADAS, en réduisant significativement le nombre d’accidents par leur capacité à anticiper les dangers, permettent une diminution mesurable des primes pour les véhicules équipés. Cette évolution est appuyée par des données télématiques collectées en continu, autorisant une personnalisation accrue des contrats, favorisant ainsi des mesures incitatives pour une conduite écologique et sécuritaire. Les comportements vertueux des conducteurs deviennent ainsi récompensés sur des bases techniques solides. De plus, la digitalisation accélérée du secteur permet une gestion optimisée des sinistres, notamment via l’intelligence artificielle qui facilite l’évaluation rapide des dommages et améliore la détection des fraudes. Cette évolution réduit
Assurance des véhicules électriques en libre-service et en flotte : enjeux et solutions
La popularité croissante des véhicules électriques (VE) en libre-service et en flotte transforme profondément le secteur de la mobilité durable. En 2026, les entreprises et les collectivités investissent massivement dans ces solutions, motivées par des objectifs environnementaux ambitieux et une réponse aux nouvelles attentes des usagers. Toutefois, cette transition engendre des défis complexes, notamment dans le domaine de l’assurance. La gestion des risques liés aux véhicules électriques, tant sur le plan technique que logistique, nécessite des contrats d’assurance innovants et adaptés. Voltyo accompagne les gestionnaires dans cette mutation en proposant des solutions ciblées permettant de protéger efficacement les flottes tout en optimisant les primes. Au-delà de la simple couverture des sinistres, l’assurance pour les véhicules en libre-service et en flotte doit désormais prendre en compte les technologies embarquées spécifiques aux VE, la responsabilité civile étendue, et l’enjeu grandissant de la maintenance des batteries. De la prévention à l’indemnisation, les stratégies d’assurance se réinventent pour intégrer ces nouvelles dimensions, répondant ainsi à un marché en rapide évolution. Ce contexte dynamique met en lumière l’importance d’une expertise pointue pour anticiper les besoins liés à la mobilité électrique collective. Les spécificités de l’assurance pour véhicules électriques en libre-service et en flotte L’assurance dédiée aux véhicules électriques, notamment ceux utilisés en libre-service ou intégrés dans une flotte, se distingue nettement des polices classiques destinées aux véhicules thermiques. Elles reposent sur une prise en compte approfondie des contraintes techniques et des risques particuliers. Par exemple, l’évaluation des coûts liés à la réparation ou au remplacement des batteries, souvent onéreux, exige une analyse fine des garanties. Les contrats doivent intégrer des clauses spécifiques pour couvrir les dommages sur ces composants stratégiques, qui représentent une part essentielle de la valeur du véhicule. Un autre aspect crucial concerne l’assistance en cas de panne de batterie, problématique fréquente pour les utilisateurs de véhicules électriques en libre-service. Ce service doit être inclus dans les couvertures pour éviter une interruption désagréable de la mobilité. Par ailleurs, la responsabilité civile prend une importance accrue : les risques liés à la circulation en zones urbaines denses, l’usage intensif et les profils variés des conducteurs exigent des garanties adaptées et des montants de couverture souvent plus élevés pour anticiper d’éventuels sinistres aux conséquences aggravées. Dans le cadre des flottes, la gestion des sinistres est également personnalisée. La mise en place d’un interlocuteur unique pour centraliser les déclarations, coordonner les expertises et accélérer les indemnisations est désormais une norme. Cette approche agile contribue à limiter les interruptions de service, facteur clé pour maintenir la satisfaction des utilisateurs et la rentabilité des opérations. Ainsi, l’assurance flotte VE combine technicité, réactivité et couverture globale pour accompagner les enjeux économiques et opérationnels des entreprises. Enjeux liés à la gestion des risques et à la sécurité des véhicules électriques partagés Les véhicules électriques en libre-service et en flotte présentent des caractéristiques de risques spécifiques qu’il est indispensable d’anticiper. Si la motorisation électrique réduit certains dangers, comme le bruit ou la pollution, elle introduit de nouveaux aléas. Le risque d’incendie de batterie, bien que rare, reste un enjeu majeur. Ce type d’événement demande une couverture précise et des procédures d’intervention adaptées. Les assureurs doivent ainsi prévoir des garanties spécifiques pour les sinistres liés à la batterie, en intégrant notamment les nuances entre les différents types de technologies embarquées (lithium-ion, etc.). Par ailleurs, la gestion des sinistres dans un contexte de mobilité partagée implique une analyse fine du comportement utilisateur. La diversité des conducteurs augmente l’exposition aux accidents, mais aussi aux incidents impliquant des actes de vandalisme ou des usages non conformes. Cela entraîne un ajustement des primes d’assurance pour refléter le risque réel, tout en mettant en œuvre des solutions innovantes telles que la télématique embarquée et l’intelligence artificielle pour surveiller et prévenir les comportements dangereux. Ces technologies permettent de collecter des données en temps réel, de proposer des formations ciblées aux conducteurs et d’optimiser la gestion des sinistres. Enfin, la responsabilité civile est un pilier essentiel face à ces défis. La multiplicité des usagers et la fréquence d’utilisation exigent des montants de garanties élevés et une prise en charge rapide des victimes en cas d’accident. Les contrats d’assurance se doivent d’être flexibles et évolutifs pour s’adapter à la croissance du parc électrique en libre-service et en flotte, garantissant ainsi un équilibre entre sécurisation juridique et maîtrise des coûts. Les solutions innovantes d’assurance adaptées aux besoins des flottes électriques Pour répondre aux exigences spécifiques des véhicules électriques en libre-service et en flotte, les compagnies d’assurance mettent en place des solutions sur-mesure intégrant plusieurs niveaux de garanties. Ces contrats incluent en première ligne une assurance responsabilité civile renforcée ainsi que des clauses de protection adaptées aux équipements électroniques et aux infrastructures de recharge. La couverture peut être étendue aux pannes de batterie, au vol de véhicules ou de batteries, et aux dommages liés aux technologies embarquées. Un des axes majeurs d’innovation repose sur l’intégration de la télématique embarquée, qui permet un suivi permanent des véhicules et une analyse approfondie des usages. Cette technologie favorise la modulation des primes en fonction des comportements réels, en récompensant les conducteurs prudents et en alertant les gestionnaires sur les situations à risque. Par exemple, une entreprise disposant d’une flotte en libre-service à Lyon a réduit son taux de sinistralité de 15 % en moins d’un an grâce à ces outils, tout en optimisant ses coûts d’assurance. La télémaintenance et le pilotage des opérations à distance font également partie des solutions proposées. Ces services anticipent les besoins en maintenance de la batterie et des composants critiques, limitant les risques d’immobilisation. Ainsi, le rôle de l’assurance dépasse la simple indemnisation pour devenir un véritable levier de performance et de sécurisation des flottes électriques. Les assureurs innovent aussi en matière de services clients, offrant des plateformes numériques permettant un déclenchement rapide des garanties en cas de sinistre et un accompagnement personnalisé dans la gestion des incidents. Optimisation des coûts d’assurance et gestion des primes dans les flottes de VE La maîtrise des coûts d’assurance constitue un enjeu fondamental
Prise en compte des technologies anti-vol spécifiques aux véhicules électriques
Le paysage de la sécurité automobile connaît une transformation sans précédent avec l’essor des véhicules électriques. Leur architecture électronique sophistiquée et leur connectivité constante modifient radicalement les enjeux en matière de protection contre le vol. En 2024, la France comptait plus de 140 000 voitures dérobées, dont 94 % par des moyens électroniques, traduisant une montée en puissance des méthodes de piratage numérique face aux traditionnelles effractions physiques. Cette réalité impose une évolution rapide et ciblée des technologies anti-vol pour s’adapter aux spécificités des véhicules électrifiés, qui demeurent des cibles privilégiées des filières criminelles. Les solutions de traçage GPS, d’alarme antivol, de verrouillage intelligent et d’immobilisation électronique s’intègrent désormais dans une démarche globale de prévention du vol, alliant techniques avancées et compréhension comportementale. Ce contexte, qui fait écho à une forte collaboration entre forces de l’ordre, assureurs et acteurs de la sécurité, redéfinit la manière dont les propriétaires et professionnels abordent la protection des véhicules électriques, en insistant sur la surveillance à distance et la multifonctionnalité des systèmes installés. Face à une menace qui évolue constamment et à la complexité croissante des méthodes utilisées — du relay attack au piratage du port OBD —, une seule solution isolée ne suffit plus. C’est un ensemble cohérent de dispositifs qui s’impose désormais, renforcé par une sensibilisation accrue des automobilistes et une adaptation des contrats d’assurance. La lutte contre le vol de véhicules électriques s’inscrit donc dans une dynamique d’innovation perpétuelle où chaque technologie anti-vol se doit de conjuguer robustesse, discrétion et interconnectivité pour assurer un niveau de sécurité optimal, indispensable à la préservation de ce parc automobile tourné vers l’avenir. Le paysage évolutif des technologies anti-vol adaptées aux véhicules électriques Les véhicules électriques ne cessent d’intégrer des technologies de pointe qui, paradoxalement, complexifient leur protection contre le vol. En effet, ces automobiles, caractérisées par une architecture électronique centralisée et une connectivité accrue, présentent une surface d’attaque plus étendue que les véhicules thermiques traditionnels. Les dispositifs classiques — tels que les serrures mécaniques ou les alarmes basiques — ne suffisent plus face à des méthodes de piratage informatique sophistiquées. Parmi les techniques modernes, le relay attack est emblématique. Cette méthode exploite la fréquence émise par la clé intelligente, amplifiée à distance par deux complices, permettant d’ouvrir et de démarrer le véhicule sans effraction physique. La portée d’un tel vol peut atteindre plusieurs dizaines de mètres, rendant la protection par simple verrouillage électronique insuffisante. Pour contrer cette faille, l’utilisation de pochettes anti-ondes, comme celles développées par certaines entreprises françaises, bloque efficacement les signaux radio, évitant ainsi la capture à distance des fréquences clés. Un autre vecteur privilégié est le piratage du port OBD (On-Board Diagnostics). Cette interface, indispensable pour le diagnostic et la reprogrammation, devient une porte d’entrée privilégiée pour réinitialiser les codes, désactiver les alarmes ou cloner des clés. Pour les véhicules électriques, où le calculateur centralisé gère l’ensemble des fonctions, l’accès non autorisé au port OBD s’avère particulièrement critique. C’est pourquoi les systèmes récents intègrent des protections renforcées, voire des alarmes spécifiques qui détectent tout branchement non autorisé, combinées à une surveillance en temps réel via des applications connectées. Les innovations dans le domaine du traçage GPS participent également à cette révolution sécuritaire. Les traceurs de nouvelle génération, équipés de multiples connexions réseau (4G, Bluetooth, WiFi) et d’intelligence artificielle intégrée, offrent une précision exceptionnelle et une autonomie étendue, souvent supérieure à plusieurs années. Ils permettent la surveillance à distance continue du véhicule, déclenchement d’alertes rapides aux propriétaires et aux forces de l’ordre, augmentant significativement les chances de récupération du véhicule volé. Le succès rencontré par des solutions telles que celles proposées par Coyote, avec plus de 500 000 véhicules équipés à travers l’Europe, illustre la pertinence de cette approche combinant technologie avancée et services humains spécialisés. Ces nouvelles technologies anti-vol ne se limitent pas aux seuls aspects électroniques. Elles s’inscrivent dans une stratégie globale qui intègre également l’immobilisation électronique avancée, les dispositifs mécaniques stratégiquement combinés avec des systèmes connectés intelligents. Cette diversification des moyens vise à créer des couches de sécurité multiples, rendant le vol plus compliqué et longtemps peu rentable pour les criminels. La dimension préventive est renforcée par une sensibilisation croissante des conducteurs, qui adoptent des habitudes sécuritaires adaptées, bien que les statistiques montrent une méfiance encore insuffisante face à la vulnérabilité des clés intelligentes. Les nouvelles menaces liées à l’essor des véhicules électriques et leur impact sur la sécurité automobile La montée en puissance des véhicules électriques modifie non seulement les modes de propulsion, mais également les stratégies des voleurs organisés. En 2024, les données officielles indiquaient que les SUV et véhicules hybrides constituaient à eux seuls la majorité des cibles, rappelant que la valeur marchande et l’état intact des véhicules volés orientent fortement les filières criminelles vers les modèles les plus attractifs. La problématique s’aggrave pour les véhicules 100 % électriques, très prisés pour leur technologie rémunératrice et leur robustesse électronique, mais également pour les parties détachables comme les batteries, objets de vols spécifiques. Les techniques de piratage ne cessent d’évoluer, se spécialisant notamment dans le détournement des fonctions connectées. Outre les traditionnels relay attack et piratage du port OBD, on observe une progression inquiétante d’attaques par ingénierie sociale. Dans ces scénarios, des voleurs simulent des pannes, des accidents ou des urgences médicales pour distraire ou inciter le conducteur à arrêter son véhicule et en faciliter le vol. Cette méthode exploite la psychologie humaine, rendant la vigilance obligatoire même dans des situations apparemment anodines. Un autre vecteur d’attaque spécifique aux véhicules électriques connectés concerne le piratage des bornes de recharge publiques, pouvant entraîner une contamination malveillante des véhicules via les connecteurs. Des malwares capables de manipuler à distance les fonctions du véhicule, comme la gestion de la batterie ou les systèmes d’infodivertissement, apparaissent comme une menace croissante, compliquant la tâche des constructeurs et des fournisseurs de solutions anti-vol. Ces risques cybernétiques exigent une montée en puissance des dispositifs de surveillance à distance et de protection réseau, intégrant notamment des mises à jour régulières et les meilleures pratiques
Analyse actuarielle des risques des véhicules électriques et leurs impacts
La transition vers les véhicules électriques s’impose de plus en plus comme une nécessité dans la lutte contre le changement climatique et les enjeux environnementaux. Avec une part de marché des voitures électriques et hybrides en forte croissance, cette mutation profonde du parc automobile induit une transformation majeure dans la gestion des risques associés. Les assureurs, à travers une analyse actuarielle pointue, sont confrontés à des défis inédits pour évaluer et tarifer les risques spécifiques liés à cette technologie. La complexité du diagnostic, la réparation des batteries, ainsi que le poids accru de ces véhicules influencent le coût des sinistres et, par conséquent, le prix de l’assurance automobile. Parallèlement, l’impact environnemental, notamment en ce qui concerne le recyclage des batteries et la prévention des risques liés à la sécurité routière, prend une importance capitale dans l’élaboration de nouvelles stratégies d’assurance adaptées à cette révolution. Comprendre ces enjeux est essentiel pour accompagner au mieux les assurés dans cette transition énergétique. Cette analyse met en lumière les évolutions nécessaires sur le plan des normes techniques, des innovations en matière de réparabilité des véhicules électriques, et des pratiques actuarielles permettant d’intégrer la complexité croissante des sinistres dans un contexte où la durabilité et la transparence deviennent incontournables. Voltyo, acteur expert en assurance spécialisée dans les véhicules électriques, se positionne ainsi comme un facilitateur de cette transition, en proposant des couvertures adaptées et en soutenant une lecture fine des risques émergents pour garantir une protection efficace et accessible à tous. Analyse actuarielle approfondie des risques liés aux véhicules électriques : enjeux et méthodes L’émergence des véhicules électriques bouleverse les modèles traditionnels d’analyse actuarielle utilisés par les assureurs. Cette discipline repose sur l’évaluation statistique et mathématique des risques afin de fixer des tarifs adaptés à la probabilité et à la gravité des sinistres. Toutefois, la nouveauté de ces véhicules, conjuguée à l’absence de données historiques suffisamment robustes, complique considérablement la modélisation des risques pour l’assurance automobile. En 2026, les experts mettent l’accent sur une approche multidimensionnelle intégrant non seulement les données classiques de fréquence et de sévérité des sinistres, mais aussi des facteurs spécifiques tels que la technologie des batteries, la maintenance des systèmes électrifiés, ainsi que les risques liés à la recharge et au stockage de l’énergie. Par exemple, le diagnostic des batteries nécessite des outils sophistiqués et une expertise pointue, deux éléments qui impactent directement la fréquence et le coût des réparations après sinistre. Les risques liés aux incendies de batteries lithium-ion, bien que relativement rares, exigent une prise en compte particulière dans les modèles actuariels afin d’anticiper les conséquences potentielles sur les garanties proposées. Dans cette optique, l’analyse actuarielle des risques se nourrit également des retours d’expérience issus du parc croissant de véhicules hybrides rechargeables, qui partagent certaines caractéristiques techniques avec les électriques purs. Cette donnée comparative permet d’ajuster les prévisions tout en anticipant les tendances, notamment en termes de sinistres portant sur des composants spécifiques, comme les optiques ou les pare-brises, dont la facturation est souvent plus élevée. On observe que la réparation de ces éléments sur des véhicules électriques coûte en moyenne 24% de plus qu’un véhicule thermique équivalent, un facteur que les actuaires doivent intégrer au sein de leurs hypothèses afin de calibrer précisément leurs modèles de tarification. Pour illustrer, la société d’assurance Voltyo a récemment renforcé ses équipes d’évaluateurs et d’experts techniques, garantissant un savoir-faire adéquat pour appréhender la complexité des sinistres des véhicules électriques. Cette démarche s’accompagne d’investissements en systèmes de collecte et de traitement des données, indispensables pour affiner l’analyse du risque et construire des matrices probabilistiques adaptées à ce segment en pleine expansion. La capacité à segmenter finement le portefeuille selon la motorisation (véhicules thermiques, hybrides, électriques), le type de batterie, ainsi que les usages (urbain, périurbain, et rural), devient aujourd’hui un levier stratégique d’optimisation des tarifs et des garanties. Impacts environnementaux et leur intégration dans la gestion des risques d’assurance automobile La dimension environnementale constitue un volet crucial dans l’analyse actuarielle des risques liés aux véhicules électriques. La transition énergétique s’accompagne d’une pression accrue pour minimiser l’empreinte écologique, non seulement par la réduction des émissions polluantes, mais aussi en prenant en compte les impacts liés à la production, au cycle de vie et à la fin de vie des batteries. Ces enjeux environnementaux influencent directement la nature et la gestion des sinistres, ainsi que le coût global des réparations. À titre d’exemple, la réglementation européenne, notamment le règlement UE sur les batteries de véhicules électriques qui entrera en vigueur en août 2025, impose des exigences strictes en matière de recyclabilité et de circularité des matériaux. Cette évolution normative oblige les assureurs comme Voltyo à intégrer des paramètres nouveaux dans leurs modèles d’évaluation de risque. Le coût associé au recyclage des batteries, la logistique spécifique du stockage temporaire des composants endommagés, et les risques liés au transport de batteries usagées sont autant d’éléments qui influent sur la tarification et la couverture des polices d’assurance dédiées. L’empreinte environnementale se manifeste également à travers la réparabilité technique des véhicules. Une batterie difficilement réparable ou souvent remplacée engendre des coûts plus élevés en réparations, ce qui tend à augmenter le coût de l’assurance automobile. La Loi sur la réparation instaurée dans plusieurs pays encourage désormais la réalisation d’un indice de réparabilité. Ce nouvel outil, que Voltyo appuie activement dans ses démarches, vise à informer les consommateurs et les assureurs sur la facilité d’entretien et de réparation des véhicules, afin de favoriser l’achat de modèles moins coûteux à maintenir dans le temps. Par ailleurs, au-delà des aspects purement techniques, la sensibilisation renforcée à la prévention des risques routiers et environnementaux contribue à limiter les sinistres. De plus en plus, les assureurs adoptent des dispositifs de télématique embarquée et d’analyse prédictive qui permettent d’identifier des comportements à risque, tout en tenant compte de l’impact environnemental. Cette approche intégrée optimise non seulement la sécurité routière, mais aussi la gestion économique et écologique des sinistres. Coût des réparations : influence des spécificités techniques des véhicules électriques Les particularités techniques des véhicules
Assurance pour véhicules électriques hybrides rechargeables : comment bien choisir votre contrat
Alors que la transition écologique accélère en France, les véhicules électriques et hybrides rechargeables s’imposent comme des solutions incontournables pour réduire les émissions polluantes et limiter la dépendance aux énergies fossiles. Cette nouvelle dynamique bouleverse non seulement les habitudes de conduite, mais aussi les pratiques en matière d’assurance automobile. En 2026, les conducteurs de voitures « vertes » sont de plus en plus nombreux à s’interroger sur les modalités d’assurance qui correspondent le mieux à leurs besoins spécifiques. Avec une hausse significative des ventes – plus de 28 % au deuxième trimestre 2022 – ces modèles séduisent pour leur silence, leur économie d’énergie et leur technologie avancée. Pourtant, assurer une voiture électrique ou hybride rechargeable ne se résume pas à souscrire un contrat traditionnel. Cette réalité s’explique par des particularités techniques propres à ces véhicules, mais aussi par des risques spécifiques qui impactent directement la structure des contrats et le montant des primes d’assurance. Entre aides gouvernementales, règlementations locales ambitieuses pour la qualité de l’air, et innovations technologiques répétées dans le secteur automobile, le choix d’une assurance adaptée devient un élément clé pour accompagner sereinement son passage vers l’électrique. Ce guide détaillé vous accompagne à travers les critères essentiels à considérer pour optimiser tant votre protection véhicule que le coût de votre couverture. Du droit fondamental à une assurance responsabilité civile obligatoire jusqu’aux garanties complémentaires spécifiques, il vous éclaire sur les contours indispensables à analyser avec rigueur pour faire un choix assurance éclairé, en phase avec votre profil de conducteur et l’usage que vous faites de votre hybride rechargeable. Les obligations légales et spécificités de l’assurance pour véhicules électriques hybrides rechargeables Les véhicules électriques et hybrides rechargeables, bien que techniquement distincts des véhicules thermiques traditionnels, sont soumis aux mêmes exigences légales en matière d’assurance automobile. L’article L 211-1 du Code des Assurances impose à tout propriétaire d’un véhicule à moteur de souscrire au moins une garantie de Responsabilité Civile, appelée communément « assurance au tiers ». Cette garantie représente le socle minimal obligatoire et doit couvrir les dommages matériels et corporels que le conducteur pourrait causer à des tiers en cas d’accident où il est responsable. Cette obligation est d’autant plus cruciale que le défaut d’assurance constitue un délit sévèrement sanctionné. En 2026, non seulement les amendes peuvent atteindre jusqu’à 3 750 euros, mais des peines complémentaires, notamment en cas de récidive, peuvent lourdement impacter les conducteurs. Ce cadre légal strict souligne l’importance de vérifier la validité de son contrat dès l’acquisition d’un véhicule électrique ou hybride rechargeable, quelles que soient les spécificités techniques de son véhicule. Pour autant, les risques spécifiques liés aux motorisations hybrides rechargeables, notamment ceux liés à la batterie lithium-ion, compliquent la simple couverture de base. En effet, ces batteries, qui représentent une part importante de la valeur du véhicule, sont plus coûteuses à réparer ou remplacer en cas d’accident ou de défaut technique. Beaucoup d’assureurs intègrent donc des garanties dédiées pour la couverture des dommages électriques, y compris les pannes affectant la batterie ou les équipements électroniques associés. De plus, en raison de la complexité technologique, certains assureurs peuvent appliquer une tarification différenciée ou proposer des options spécifiques autour de la « garantie panne électronique » ou « protection batterie ». Cela nécessite du conducteur une vigilance accrue afin de ne pas se limiter aux garanties classiques qui pourraient, dans des cas critiques, laisser une partie des sinistres à sa charge. Un contrat bien pensé prend en compte les particularités de ces véhicules en tenant compte des risques spécifiques et offre une protection adaptée à la valeur ainsi qu’à la composition technique du modèle assuré. Enfin, la tendance actuelle chez les principaux assureurs est d’intégrer dans leurs formules spécifiques aux voitures dites « vertes » une assistance 24h/24 adaptée, notamment avec un service de dépannage prioritaire destiné au véhicule électrique ou hybride rechargeable. Ce service garantit un soutien rapide, même en cas de panne à proximité du domicile, un point crucial pour les conducteurs souvent citadins et petits rouleurs dont l’usage quotidien est ponctué de déplacements courts. Les facteurs influençant le coût de la prime d’assurance pour véhicules hybrides rechargeables Le coût de l’assurance d’un véhicule électrique ou hybride rechargeable est un sujet majeur pour de nombreux conducteurs. Contrairement à une idée répandue, il ne peut être déterminé de manière unilatérale par la motorisation électrique ou hybride seule. Plusieurs critères entrent en jeu, qui complexifient le calcul de la prime d’assurance. Il est essentiel d’en comprendre les mécanismes pour bien orienter son choix assurance. Le premier facteur influenceur est la valeur d’achat du véhicule. De nombreux modèles hybrides rechargeables affichent un prix moyen situé entre 20 000 € et 90 000 €, ce qui augmente mécaniquement la base assurantielle. Par exemple, un Mercedes Classe A hybride rechargeable coûtera plus cher à assurer qu’une petite citadine thermique classique, même si les usages sont similaires. Ensuite, le profil du conducteur joue un rôle déterminant. Les assureurs analysent avec minutie les antécédents, le kilométrage annuel prévu, l’âge, l’historique sans sinistre et la zone géographique d’usage. Concrètement, un petit rouleur urbain, souvent détenteur d’un véhicule électrique ou hybride rechargeable, bénéficie généralement d’une réduction de tarifs, notamment grâce à des forfaits kilométriques adaptés. Par ailleurs, les risques spécifiques techniques liés à l’électromobilité sont pris en compte par certaines compagnies. La réparation ou le remplacement des batteries en cas d’accident majeur peut atteindre des coûts importants. Certains assureurs proposent donc des garanties spécifiques ou excluent certains cas si aucune option dédiée n’est souscrite. Cela peut influer à la hausse sur la prime d’assurance ou sur les franchises appliquées en cas de sinistre. Les aides gouvernementales contribuent à modérer le coût des assurances. La Loi de Finances adoptée fin 2023 prévoit une exonération partielle de 75 % de la Taxe Spéciale sur les Conventions d’Assurance (TSCA) pour tout véhicule électrique neuf acheté en 2024, avec un effet prolongé sur deux ans. Cette mesure facilite l’accès des automobilistes à une prime d’assurance allégée et encourage fortement la transition vers des mobilités plus
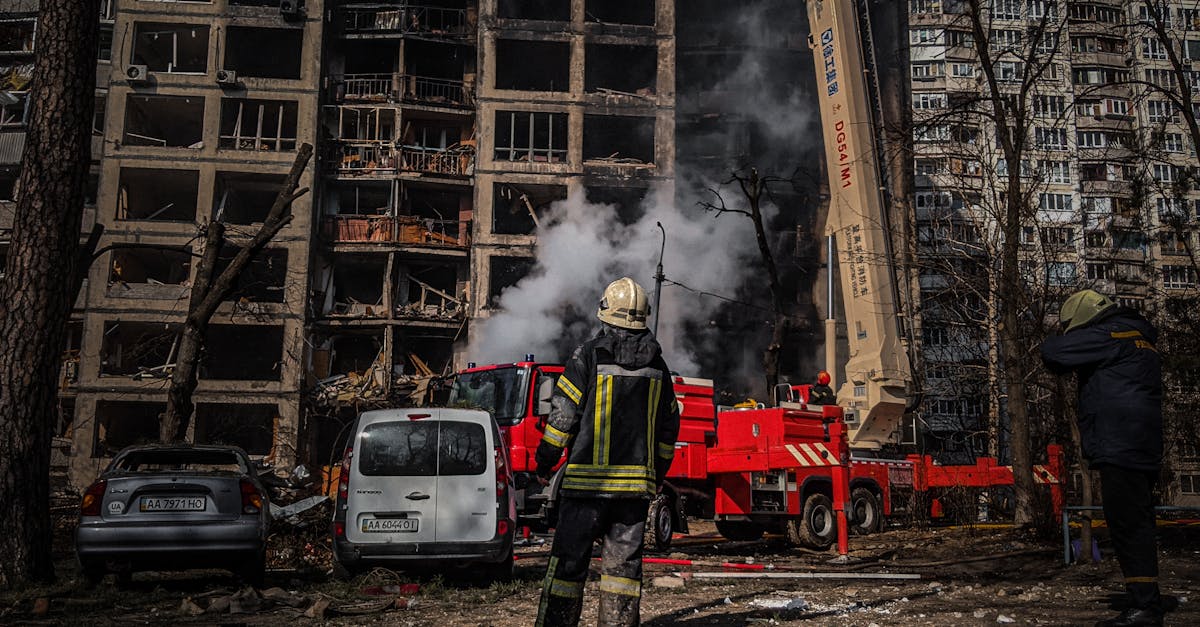
Gestion efficace des sinistres liés aux incendies de batteries
Les incendies de batteries lithium-ion, devenus un enjeu majeur dans le secteur des véhicules électriques et des installations de stockage d’énergie, représentent un défi considérable pour la sécurité incendie et la gestion des sinistres. Ce risque technique émergent, accentué par la densification et la diversité des solutions énergétiques, engendre des sinistres complexes à maîtriser. Alors que la mobilité électrique progresse en 2026, la prévention des risques, l’évaluation des dommages et l’élaboration d’un plan de gestion adaptés deviennent essentiels pour protéger les biens, les personnes, et optimiser les conditions d’assurance. Les mécanismes d’emballement thermique, source fréquente des incendies de batteries, requièrent une compréhension avancée et des protocoles stricts d’intervention d’urgence. Parallèlement, les évolutions réglementaires imposent aux entreprises, exploitants et assureurs, une vigilance renforcée face à ces sinistres qui se distinguent par leur durée prolongée et la difficulté d’extinction traditionnelle. Cet article approfondit la gestion efficace de ces sinistres, en présentant des stratégies techniques, opérationnelles, assurantielles, mais aussi juridiques, offrant un panorama complet des bonnes pratiques et exigences du marché en 2026. Analyse approfondie des mécanismes d’incendie des batteries lithium-ion et impacts sur la gestion des sinistres Le cœur du phénomène à l’origine des incendies de batteries lithium-ion repose sur l’emballement thermique, un processus où une augmentation rapide et incontrôlée de la température d’une cellule déclenche une réaction en chaîne au sein du module. Ce mécanisme est essentiellement dû à la forte densité énergétique des batteries, qui concentre une très grande quantité d’énergie dans un volume restreint. Lorsqu’une cellule subit un défaut — qu’il s’agisse d’un surchauffe, d’un court-circuit interne, d’un choc mécanique ou d’une surcharge électrique —, les matériaux chimiques internes s’altèrent et libèrent un excès de chaleur. Ce dégagement calorifique intense provoque la défaillance progressive des cellules adjacentes, amplifiant le feu et engendrant des émissions toxiques voire inflammables comme l’hydrogène. L’existence d’une réaction chimique exothermique implique que l’incendie peut perdurer même sans apport d’oxygène externe, rendant les extincteurs classiques inefficaces. Dans les sinistres liés aux véhicules électriques, cette réaction peut durer plusieurs heures à plusieurs jours, nécessitant une intervention continue et planifiée. Les conséquences sur la gestion des sinistres sont donc multiples. D’une part, il est crucial pour les assureurs d’engager une évaluation précise des dommages, qui ne se limite pas à la phase initiale d’incendie. La persistance de reprises de combustion oblige à prolonger la surveillance thermique des installations affectées. D’autre part, la contamination des lieux et les rejets toxiques imposent une prise en charge environnementale rigoureuse, dimension rarement rencontrée dans d’autres sinistres incendie. Ainsi, la gestion des sinistres liée aux incendies de batteries dépasse largement le cadre traditionnel, imposant une approche pluridisciplinaire intégrant expertise technique, judiciaire et environnementale. En pratique, les protocoles de gestion doivent intégrer la connaissance fine des mécanismes d’emballement thermique et la collaboration rapprochée avec les services d’intervention d’urgence spécialisés. Cela garantit une réponse adaptée dès la détection du sinistre, avec la mobilisation de moyens d’extinction spécifiques et la mise en œuvre d’un plan de protection incendie sécurisé. Considérant ces spécificités, les experts en assurance sinistres recommandent la constitution de plans de gestion dédiés, qui optimisent à la fois la prévention des risques et la maîtrise opérationnelle des incendies, maximisant ainsi la sécurité et limitant les pertes économiques. Mesures avancées de prévention des risques et protocoles de protection incendie en milieu professionnel La prévention des incendies de batteries lithium-ion repose désormais sur des standards techniques et opérationnels renforcés. Dans le contexte industriel ou commercial, notamment pour les batteries stationnaires ou les véhicules électriques dans des parcs automobiles, les défaillances conduisant à un feu sont souvent liées à des anomalies dans la gestion thermique, l’équilibre électrique ou l’état physique des cellules. Pour cette raison, les entreprises doivent impérativement instaurer des dispositifs de surveillance thermique en temps réel, tels que des caméras infrarouges et des capteurs de température, permettant la détection précoce de surchauffes avant l’apparition de flammes. En complément, des zones de stockage dédiées et compartimentées, équipées de systèmes automatiques de détection de fumée et d’extinction adaptés (brouillard d’eau, sprinklers spécifiques ou agents à vaporisation diffusée), sont indispensables pour limiter la propagation. Le contrôle qualité des batteries s’avère également déterminant : il faut privilégier les équipements certifiés normés CE ou UL provenant de fabricants reconnus, évitant ainsi les produits de contrefaçon responsables d’une part importante d’incidents. De surcroît, la formation des équipes opérationnelles est un facteur-clé, notamment à travers des modules habilitation électrique et premiers secours spécialisés dans la manipulation sécurisée des batteries lithium. D’un point de vue organisationnel, la mise en œuvre d’un plan de gestion compréhensif, intégrant les procédures d’évacuation, les protocoles d’alerte et la coordination avec les services de secours externes, est une exigence incontournable. Ce document doit être régulièrement actualisé lors des audits de sécurité et lors de l’évolution des équipements. Des exercices de simulation sont essentiels pour garantir que chaque acteur, du personnel technique au management, maîtrise parfaitement ses rôles en cas d’incendie. Un exemple probant de mise en œuvre rigoureuse est observable dans plusieurs centres de stockage BESS (Battery Energy Storage Systems) en Europe où la combinaison de barrières physiques, de contrôles de qualité et de surveillance continue a permis de réduire drastiquement les sinistres ces dernières années. Ces installations combinent aussi un reporting transparent vers les assureurs, garantissant une évaluation précise des risques et des garanties adaptées. Intervention d’urgence et techniques spécifiques pour l’extinction des incendies de batteries lithium-ion L’interruption efficace d’un incendie provoqué par une batterie lithium-ion nécessite une approche adaptée et rigoureuse. Contrairement aux feux classiques, ces incendies ne peuvent être maîtrisés par des extincteurs traditionnels (poudre, CO2) en raison de l’autonomie chimique du feu et de sa capacité à générer des reprises après extinction partielle. La méthode privilégiée par les services incendie inclut le refroidissement massif par immersion dans l’eau, utilisant des baquets ou bâches spéciales, capables de déverser plusieurs milliers de litres en contexte véhicule électrique. Ce refroidissement intense stoppe progressivement l’emballement thermique et limite la libération de gaz toxiques. Pour les zones industrielles ou de stockage, des systèmes fixes d’extinction utilisant des agents
Assurance personnalisée pour véhicules électriques à longue autonomie : quelles options choisir
Le marché des véhicules électriques à longue autonomie connaît une croissance exponentielle, avec des avancées technologiques qui repoussent constamment les limites du possible en matière d’autonomie et de performance. Face à cette évolution, l’assurance véhicules électriques doit impérativement s’adapter pour offrir des solutions personnalisées correspondant aux besoins spécifiques des conducteurs de ces modèles. Les assurances classiques ne suffisent plus pour garantir une protection complète et optimale, notamment en raison de la valeur importante des batteries, des risques liés à la technologie lithium-ion, ainsi que des services d’assistance particuliers nécessaires. Dans cet article, nous explorons en détail les options d’assurance personnalisée pour véhicules électriques à longue autonomie, en clarifiant les garanties indispensables, les formules proposées, les tarifs moyen actuels, ainsi que les stratégies pour une couverture adaptée en 2026. Au-delà de l’obligation légale de souscrire une responsabilité civile, la couverture assurance EV doit être vue comme une protection auto électrique sur mesure, tenant compte de la spécificité et de la valeur des véhicules durables qui intègrent des systèmes énergétiques complexes. Cette spécialisation devient un critère clé pour le choix du contrat assurance véhicule durable, optimisant la gestion du risque pour les assurés et offrant une sérénité accrue en cas d’incident. Garanties indispensables pour une assurance personnalisée de véhicules électriques longue autonomie L’assurance véhicules électriques requiert une approche spécifique pour couvrir les risques liés aux technologies rechargeables avancées. La première garantie incontournable est la couverture batterie électrique. À elle seule, la batterie représente souvent entre 30 % et 50 % de la valeur totale du véhicule. Un sinistre affectant la batterie implique un coût de réparation ou de remplacement pouvant varier de 8 000 € à 20 000 € en fonction du modèle et de sa capacité énergétique. Cette garantie doit donc être clairement explicitée dans le contrat d’assurance et prévoir une prise en charge intégrale ou partielle des dommages accidentels, incendie, vol, ou surtension. Par exemple, un propriétaire de Tesla Model S longue autonomie avec batterie propriétaire doit s’assurer que les garanties couvrent bien les risques spécifiques de la batterie, même en cas d’usure prématurée non liée à un défaut d’utilisation. Ensuite, l’assistance panne d’énergie est une autre option d’assurance auto électrique à ne pas négliger. La panne de batterie, bien que rare, peut immobiliser le véhicule à des centaines de kilomètres de tout point de recharge accessible. Un contrat sur mesure intégrant l’envoi rapide d’un chargeur mobile, ou la prise en charge du remorquage vers une borne compatible, améliore considérablement la mobilité du conducteur. Citons le cas de Sophie, une conductrice d’une Hyundai Ioniq 6 à longue autonomie, qui a pu bénéficier d’une assistance prise en charge par son assurance suite à une défaillance inopinée en zone rurale, évitant ainsi un coût élevé de dépannage privé. Il ne faut pas oublier la couverture du câble de recharge, souvent sous-estimée. Pouvant coûter entre 200 € et 800 € selon les caractéristiques techniques, le câble fait partie intégrante de l’équipement du véhicule. Une protection spécifique contre le vol ou la dégradation est donc judicieuse. De façon complémentaire, la protection des équipements domestiques, notamment la borne de recharge murale (wallbox), s’avère également essentielle pour une couverture complète et personnalisée, surtout pour les utilisateurs disposant d’une installation à domicile. Enfin, la garantie valeur à neuf est particulièrement adaptée aux véhicules à technologie récente et chère. Cette garantie protège le conducteur en cas de sinistre total, en indemnisant la valeur d’achat d’origine sur une période allant généralement de 12 à 24 mois, limitant ainsi la perte financière liée à la décote rapide des véhicules électriques. Cette garantie est souvent combinée avec une garantie perte financière (GAP), qui prend en charge la différence entre la valeur d’assurance et le capital restant dû en cas de financement en leasing ou crédit. Formules d’assurance pour véhicules longue autonomie : tiers, intermédiaire ou tous risques renforcés Choisir une formule d’assurance adaptée pour un véhicule électrique à longue autonomie nécessite de bien comprendre les différences entre les options proposées. Le minimum légal reste la garantie responsabilité civile (ou assurance au tiers), qui couvre uniquement les dommages causés aux tiers. Cette formule est largement insuffisante pour un véhicule électrique moderne, compte tenu de la valeur élevée de la batterie et des équipements spécifiques. En 2026, il est rare qu’un conducteur choisisse cette formule pour son véhicule durable, à moins d’avoir un modèle très ancien ou une utilisation marginale. La formule intermédiaire ou tiers étendu étend la couverture à certains sinistres comme le vol, l’incendie ou le bris de glace. Cela représente une amélioration notable mais reste limité pour la protection des composants électriques. Par exemple, un propriétaire d’une Renault Mégane E-Tech équipée d’une batterie louée pourrait découvrir que son contrat n’intègre pas la couverture des dégradations dus à la surtension, ce qui poserait problème en cas de dommage accidentel non couvert. La formule tous risques standard inclut la plupart des garanties classiques, telles que la couverture contre les dommages tous accidents, le vol et l’incendie. Elle demeure la plus répandue chez les conducteurs de véhicules électriques récents, mais elle ne garantit pas nécessairement la prise en charge explicite de la batterie et des accessoires spécifiques au VE. C’est pourquoi apparaît la formule tous risques VE renforcée, conçue pour intégrer toutes les options d’assurance indispensables à une protection optimale : couverture batterie électrique, assistance panne d’énergie, protection du câble et de la wallbox à domicile. Cette formule, dont le tarif moyen en 2025 varie entre 100 € et 160 € par mois, offre une sérénité complète aux propriétaires de véhicules longue autonomie, garantissant une prise en charge adaptée à tous les risques spécifiques liés à cette technologie innovante. Un aspect à considérer est également la possibilité proposée par certains assureurs de fournir un véhicule de remplacement électrique ou hybride lors de l’immobilisation du véhicule assuré. Cette option est particulièrement appréciée par les conducteurs qui souhaitent maintenir un comportement écologique et éviter le retour à un véhicule thermique temporaire, ce qui reflète une tendance forte du marché vers une protection auto électrique