
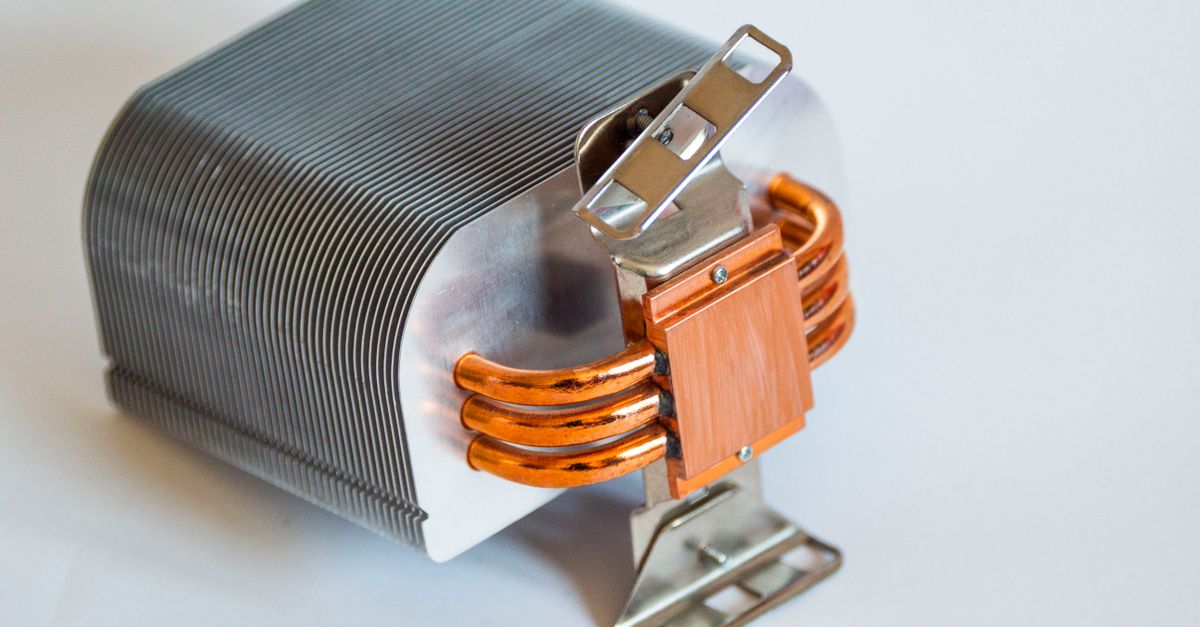
Dans un contexte où la transition énergétique s’accélère, les batteries lithium-ion jouent un rôle central, notamment dans les véhicules électriques et les systèmes de stockage d’énergie renouvelable. La maîtrise de leur performance et de leur sécurité passe par une gestion thermique pointue, assurée en grande partie par des modules de gestion thermique (MGT). Ces équipements sont indispensables pour garantir la longévité et la fiabilité des batteries. Pourtant, face aux risques élevés d’incidents, il devient crucial de mettre en place une protection adaptée, notamment par le biais d’une assurance spécifique dédiée à ces modules. L’enjeu est double : sécuriser un investissement conséquent tout en minimisant les conséquences financières liées aux sinistres, qu’il s’agisse d’emballement thermique, de pannes techniques ou de dégâts matériels. La prise en compte des risques inhérents aux modules de gestion thermique de batterie dans une politique d’assurance professionnelle est une avancée stratégique incontournable pour les acteurs du secteur. En effet, au-delà de la simple protection matérielle, cette couverture assure une continuité d’activité indispensable face aux aléas. Les dommages éventuels peuvent entraîner des interruptions prolongées, nuire à la performance des installations et exposer à des responsabilités civiles lourdes. Par chance, la sophistication croissante des offres d’assurance permet aujourd’hui de combiner plusieurs garanties : protection contre le vol, la casse, les pannes, mais aussi prise en charge des risques liés à la gestion thermique elle-même, incluant les surchauffes et les défauts mécaniques ou électroniques. Assurance matérielle professionnelle : une protection clé pour les modules de gestion thermique de batterie L’assurance matériel professionnel s’avère essentielle pour préserver la pérennité des équipements indispensables à la gestion thermique des batteries. Ces modules, conçus pour réguler la température et éviter les pic thermiques, mobilisent des technologies avancées et constituent un investissement significatif. En proie à divers risques, notamment la casse accidentelle, les pannes imprévues ou encore le vol, leur protection est un impératif. Ce type d’assurance couvre typiquement plusieurs types de sinistres. En cas d’incendie ou d’explosion liés à un emballement thermique de la batterie, l’assurance prend en charge les dégâts matériels subis par les modules et les équipements environnants. De même, la prise en compte des risques de dégâts des eaux, provoqués par exemple par d’une infiltration lors des systèmes de refroidissement fragmentés, est souvent intégrée. Les pannes inhérentes à ces systèmes de régulation thermique, qui peuvent affecter la performance globale de la batterie, sont également garanties dans certaines polices spécifiques. Enfin, le vol ou la tentative d’effraction, fréquents dans les lieux à accès multiple et parfois mal sécurisés, font partie des risques couverts. Pour bénéficier d’une couverture optimale, l’assuré doit fournir des informations précises concernant la valeur, la nature et l’usage des modules. Les compagnies d’assurance exigent souvent des mesures de sécurité renforcées, comme l’installation d’alarmes, la surveillance des équipements, ou encore un stockage conforme aux recommandations techniques. Le non-respect de ces règles peut entraîner la nullité des garanties. Un inventaire détaillé des équipements avec photos et factures facilite la déclaration en cas de sinistre, accélérant les remboursements. Dans un marché en pleine expansion, les tarifs d’assurance pour les modules de gestion thermique varient selon plusieurs critères. La valeur des équipements, leur mobilité (fixe ou transportable), et leur sensibilité aux usages professionnels déterminent le montant de la prime. Envisager une assurance multirisque professionnelle incluant cette protection permet à la fois de sécuriser l’investissement et de réduire l’exposition financière aux incidents, rappelant l’importance cruciale d’une maintenance régulière intégrée dans les termes du contrat. Risques spécifiques liés aux modules de gestion thermique des batteries et leur prise en charge en assurance Les modules de gestion thermique sont des éléments sensibles exposés à des risques qui leur sont propres du fait de leur fonction essentielle et de leur implantation au cœur des systèmes de batteries. La gestion thermique vise à maintenir l’efficacité et la sécurité des batteries en régulant leur température, mais plusieurs facteurs peuvent compromettre leur bon fonctionnement, générant ainsi des risques majeurs. L’un des risques majeurs est l’emballement thermique, un phénomène dangereux déclenché par une élévation excessive de la température. Ce type de sinistre peut provoquer des incendies très violents et des explosions capables de détruire non seulement les modules thermiques mais aussi l’ensemble des équipements et infrastructures adjacentes. La complexité de cette menace nécessite que l’assurance prévoit une prise en charge complète des dommages causés par ce risque, incluant la réparation des systèmes de gestion thermique ainsi que des batteries elles-mêmes. La panne électronique ou mécanique des modules constitue un autre risque persistant. Ce dysfonctionnement peut découler d’une défaillance des capteurs de température, d’une usure prématurée des composants ou encore d’erreurs de conception. Une panne non détectée ou mal gérée compromet la performance de la batterie, abaissant sa durée de vie et sa capacité énergétique. Une assurance dédiée pourra intégrer dans ses garanties la maintenance corrective ou le remplacement des modules défectueux, minimisant ainsi les coûts de réparation. Par ailleurs, les risques liés à la dégradation liée aux conditions environnementales doivent être assurés. Expositions aux variations thermiques extrêmes, humidité, poussières ou vibrations peuvent dégrader les performances des modules. Une protection adaptée inclut alors la couverture contre les dégâts physiques et les altérations qui nuisent à la gestion thermique. Enfin, la responsabilité civile peut être engagée en cas d’incident provoqué par une défaillance des modules, notamment si elle entraîne un dommage à des tiers ou à des employés. L’assurance responsabilité civile professionnelle, souvent associée à l’assurance matériel, couvre les conséquences financières liées à ces incidents, y compris les frais de procédure et d’indemnisation. La complexité des risques souligne la nécessité d’une expertise approfondie dès la conception des contrats. Il est indispensable de personnaliser les garanties selon les types de modules, les conditions d’utilisation, et les spécifications techniques propres à chaque entreprise. L’accompagnement par un courtier spécialisé en assurance véhicule électrique et équipements associés facilite cette démarche, garantissant une protection parfaitement adaptée aux enjeux de la gestion thermique des batteries. Prévention et maintenance : facteur clé pour optimiser la sécurité et la protection assurantielle des modules de gestion thermique La maintenance et la
Assurance véhicules électriques et cybersécurité : protéger vos données contre le vol
La transition vers la mobilité électrique s’accompagne d’une révolution numérique sans précédent. Les véhicules électriques, toujours plus connectés et intelligents, offrent une expérience enrichie, mêlant confort, performances et services connectés avancés. Cependant, cette hyperconnectivité expose également à de nouvelles formes de risques numériques et de menaces inédites. Des cyberattaques sophistiquées peuvent compromettre non seulement la sécurité informatique du véhicule, mais aussi la protection des données personnelles des conducteurs. Face à ces défis, l’assurance véhicules électriques ne peut plus se limiter à couvrir les dommages classiques : elle doit intégrer une dimension fondamentale de cybersécurité, garantissant une véritable barrière contre le vol de données et le piratage. Alors que les incidents liés aux véhicules connectés se multiplient, la paranoïa autour de la confidentialité et la sécurisation des flux de données devient un enjeu clé pour les conducteurs comme pour les assureurs. L’origine des attaques est variée : intrusion dans les systèmes embarqués, failles dans les mises à jour à distance, exploitation du Bluetooth ou encore ransomware ciblant les applications mobiles associées. Pour maîtriser ces difficultés, il est indispensable d’adopter une approche complète mêlant prévention, détection, et couverture assurantielle spécifique. Nous dévoilons ici les mécanismes indispensables pour protéger votre véhicule électrique et vos données personnelles dans un environnement de plus en plus exposé aux cyberattaques. Les voitures électriques : un terrain fertile pour les cyber-risques en constante évolution Les véhicules électriques et connectés constituent aujourd’hui un véritable défi en termes de sécurité informatique. Ils embarquent une multitude de systèmes critiques, allant du contrôle moteur aux aides à la conduite, en passant par les services connectés tels que la navigation, la gestion de la recharge ou encore l’interfaçage avec les applications mobiles. La complexité technique de ces équipements fait d’eux une cible idéale pour les hackers, qui tirent parti des failles logicielles pour s’introduire dans le réseau interne du véhicule. Parmi les menaces les plus fréquemment rencontrées figurent l’exécution à distance de code malveillant, souvent via des mises à jour logicielle insuffisamment contrôlées. Par exemple, un attaquant peut modifier le système d’infodivertissement pour perturber l’affichage du tableau de bord, voire corrompre les commandes essentielles telles que le freinage ou l’accélération. Un autre vecteur remarquable est l’accès non autorisé via Bluetooth ou USB, qui ouvre la porte à un chemin d’infection jusqu’aux systèmes centraux du véhicule. En outre, les ransomwares gagnent du terrain sur le secteur automobile en ciblant spécifiquement les données et services numériques des véhicules. Ces attaques bloquent l’accès aux informations essentielles telles que la géolocalisation, les historiques de trajets ou les paramètres personnalisés, exigeant une rançon pour la remise en fonction normale. Au-delà des simples désagréments, les conséquences peuvent aller jusqu’à la mise hors service complète du véhicule, révélant une nouvelle facette du risque cyber propre aux voitures électriques. Le vol d’identifiants constitue une autre problématique majeure, compromettant les comptes liés aux services du constructeur ou aux interfaces tierces. Ces données sensibles capturées sont souvent utilisées pour des attaques en chaîne, propageant les conséquences au-delà du véhicule individuel, impactant notamment la confidentialité des conducteurs et leur sécurité globale. Dès lors, comprendre et identifier tous ces risques numériques devient crucial pour anticiper la portée des cyberattaques et ajuster sa stratégie d’assurance adéquate. Comment l’assurance véhicules électriques intègre la cybersécurité face aux risques modernes Avec la sophistication croissante des véhicules électriques connectés, l’assurance véhicules électriques a dû évoluer rapidement pour répondre aux enjeux liés à la cybersécurité. Il ne s’agit plus uniquement de compenser des dommages matériels ou corporels, mais d’anticiper les coûts engendrés par des attaques numériques. Dès lors, les contrats modernes incluent des modules ciblés dédiés à la gestion des incidents cyber, couvrant à la fois les pertes directes et indirectes. Dans le détail, ces garanties spécifiques recouvrent par exemple la réparation des systèmes embarqués affectés, le rétablissement des données corrompues ou volées, ainsi que l’indemnisation des pertes d’exploitation liées à la mise hors service des services connectés. De plus, les services juridiques et de communication sont souvent inclus, accompagnant les assurés dans les démarches de notification des clients ou de gestion de crise suite à une fuite de données. L’intérêt de cette assurance cyber dédiée à l’automobile devient clair lorsqu’on considère le coût moyen d’une violation dans ce secteur. Avec des dépenses qui peuvent rapidement atteindre plusieurs centaines de milliers d’euros, incluant des frais juridiques conséquents, les réparations logicielles et la compensation des interruptions d’usage, seule une couverture complète permet de garantir une gestion efficiente du sinistre. En plus, ces polices sont conçues pour s’adapter aux profils variés des utilisateurs, que ce soit un particulier ou une flotte de véhicules professionnelles. Néanmoins, il est indispensable de bien caractériser les limites de ces garanties. Par exemple, certains contrats excluent les incidents résultant d’actes intentionnels ou d’une mauvaise gestion des mises à jour. Il est aussi primordial d’examiner les plafonds, franchises et conditions d’intervention pour éviter toute déconvenue lors d’une déclaration de sinistre. Pour une protection optimale, une discussion approfondie avec un expert en assurance véhicules électriques permet de choisir des formules ajustées à son niveau d’exposition aux cyberattaques. Axes stratégiques pour renforcer la protection des données dans les véhicules électriques La simple existence d’une couverture d’assurance ne dispense pas d’adopter des mesures concrètes et proactives pour sécuriser les véhicules électriques connectés. L’efficacité passe par une alliance entre bonnes pratiques techniques, politiques de sécurité rigoureuses, et vigilance permanente. La première étape essentielle est de maintenir les logiciels à jour. Les constructeurs proposent régulièrement des correctifs visant à boucher les failles détectées, et leur application rapide réduit sensiblement les vulnérabilités exposées à l’extérieur. Sur le plan individuel, chaque conducteur doit veiller à remplacer les mots de passe défaut par des identifiants robustes et uniques, notamment pour l’accès aux applications mobiles liées au véhicule. L’activation d’une authentification forte multifactorielle sur ces plateformes accroît encore la sécurité contre les tentatives de vol d’identité et d’accès frauduleux. Par ailleurs, limiter l’usage des connexions externes – qu’il s’agisse du Bluetooth, du Wi-Fi, ou des ports USB – aux seuls moments nécessaires évite la multiplication des points
Impact des surtensions électriques sur la couverture assurance des véhicules électriques
La montée en flèche des véhicules électriques (VE) sur les routes françaises dans la deuxième moitié des années 2020 suscite un questionnement accru autour des risques spécifiques qu’ils impliquent, notamment ceux liés aux surtensions électriques. Ces phénomènes, qui peuvent survenir lors de la recharge ou dans le cadre d’aléas sur le réseau électrique domestique, génèrent des dommages parfois importants affectant la motorisation électrique et les équipements embarqués. Ce contexte technique inédit influe profondément sur les modalités de la couverture assurance destinée aux détenteurs de VE, appelant à une adaptation des garanties pour maîtriser l’impact financier des réparations et sécuriser les conducteurs. En effet, la complexité croissante des systèmes et la sensibilité à ces risques électriques imposent une vigilance renforcée lors de la souscription, ainsi qu’une prise en charge spécifique des dommages électriques liés aux surtensions. La question centrale demeure : dans quelle mesure les contrats d’assurance traditionnelle protègent-ils réellement contre ces sinistres, et comment les compagnies ajustent-elles leurs offres pour répondre à ces nouveaux enjeux ? Depuis 2024, les études techniques et statistiques réalisées par des organismes spécialisés soulignent une augmentation notable des incidents dus à des défaillances électriques, dont les surtensions sont un facteur majeur. Cette réalité contraint à une évolution des pratiques d’assurance pour inclure des garanties ciblées, couvrant non seulement la batterie haute tension – cœur du système électrique – mais aussi les éléments périphériques comme les câbles de recharge domestiques et publics. L’enjeu est de taille tant pour les utilisateurs que pour les compagnies : garantir une protection assurance complète tout en maîtrisant la fréquence et le coût des sinistres liés aux phénomènes électriques délicats. Pourquoi les surtensions électriques représentent un risque majeur pour l’assurance véhicule électrique Les véhicules électriques intègrent des technologies complexes, centrées sur une batterie de traction haute tension associée à une électronique sophistiquée. Ces équipements, indispensables à la motorisation électrique, sont particulièrement vulnérables aux surtensions électriques, des pics de tension soudains pouvant survenir lors de la recharge, que ce soit au domicile ou sur une borne publique. Ces variations anormales de tension peuvent engendrer des dommages électriques sévères, compromettant la batterie, les circuits électroniques, voire l’intégralité du système de propulsion. La sensibilité de ces composants techniques repose notamment sur leur conception très fine, exigeant un contrôle strict des paramètres électriques. En cas de surtension, un défaut d’isolation, ou un incident dans l’alimentation, des éléments essentiels peuvent être détruits ou défaillants, résultant en réparations coûteuses et en immobilisation du véhicule. De plus, la multiplication des équipements connectés et la charge rapide accentuent les risques, augmentant la probabilité que des pannes électriques surviennent. Ces sinistres spécifiques à la motorisation électrique ne trouvent pas toujours une réponse adéquate dans les contrats standards d’assurance automobile, qui peinent à appréhender ces notions techniques et leur impact financier. Le rôle de l’assurance est donc devenu crucial pour accompagner cette transition vers une mobilité durable. Une couverture assurance performante doit impérativement intégrer une protection ciblée contre ce type de sinistres, incluant le remplacement complet ou partiel du système affecté, sans appliquer de vétusté pénalisante sur la batterie. Par ailleurs, la couverture doit aussi prendre en compte les risques liés aux infrastructures de recharge, notamment les bornes domestiques, souvent négligées dans les contrats classiques mais sujettes à des surtensions électriques pouvant provoquer incendies et dommages matériels. À titre d’exemple, un véhicule utilisateur ayant subi une surtension au moment du branchement peut se retrouver avec une batterie dégradée irréversiblement si celle-ci n’est pas correctement assurée, impliquant un reste à charge financier conséquent. Cette réalité technique complexifie la gestion des sinistres pour les assureurs, qui doivent calibrer leurs offres pour ne pas exclure ce risque tout en évitant une explosion des primes. Les garanties indispensables pour une protection assurance complète contre les surtensions électriques Face à l’émergence des risques électriques liés aux surtensions, les contrats d’assurance véhicule électrique ont dû évoluer pour intégrer des garanties spécifiques et adaptées à cette nouvelle réalité. Au cœur de cette adaptation figure la nécessité d’une protection renforcée de la batterie haute tension, élément le plus coûteux et le plus critique du véhicule. Le dispositif de couverture doit inclure la prise en charge totale en cas de dommages liés à une surtension, qu’il s’agisse d’un sinistre à domicile ou sur une borne publique, sans appliquer de clauses restrictives qui pèseraient fortement sur le propriétaire. Un autre point majeur concerne l’assurance des équipements annexes, notamment les câbles de recharge, souvent vulnérables et exposés au vol ou à une usure accélérée. Leur remplacement fait partie intégrante des sinistres pris en charge afin d’éviter que le détenteur du véhicule ne supporte seul des coûts additionnels. Cette approche globale est essentielle, car un sinistre électrique peut avoir des répercussions étendues sur l’intégralité du système embarqué. Par ailleurs, une dimension souvent négligée est l’assistance liée aux pannes électriques. Les mécanismes traditionnels d’assistance, focalisés sur les dysfonctionnements mécaniques, ne suffisent pas face aux incidents électriques qui nécessitent l’intervention de personnels spécialisés capables de manipuler les systèmes haute tension. Les contrats performants proposent donc une assistance panne d’énergie dédiée, incluant le remorquage spécifique vers des centres équipés et un service de dépannage expert, garantissant ainsi la mobilité du conducteur malgré des aléas techniques spécifiques. Enfin, une garantie essentielle concerne la protection de la borne de recharge à domicile contre les surtensions. Ce poste souvent exclu est pourtant source de sinistres sérieux, notamment en cas d’incendie ou de défaillance électrique majeure. Une bonne couverture assurance intègre cette protection, soit directement dans le contrat automobile, soit via une extension liée à l’assurance habitation, évitant ainsi de créer une zone de vulnérabilité dans l’écosystème de la mobilité électrique. Pour illustrer, la MAIF propose depuis plusieurs années une offre incluant clairement la couverture de la batterie, des câbles et de la borne, ainsi qu’une assistance spécifique sans franchise kilométrique. Ce positionnement témoigne d’une compréhension approfondie des enjeux liés aux dommages électriques provoqués par les surtensions électriques. Comparaison des approches des assureurs face aux sinistres liés aux surtensions sur véhicules électriques Le marché de l’assurance véhicule électrique propose
Comment l’assurance adaptative optimise la protection selon les cycles de recharge
Le paysage de l’assurance automobile évolue rapidement sous l’impulsion de la révolution apportée par les véhicules électriques. En 2026, la croissance exponentielle de ces véhicules n’a pas seulement bouleversé la motorisation, mais également la manière dont les risques sont évalués et couverts. L’émergence de l’assurance adaptative marque une avancée majeure, tirant parti des données dynamiques générées lors des cycles de recharge pour ajuster en temps réel la protection offerte aux propriétaires. Cette approche innovante intègre la gestion des risques en fonction des habitudes de rechargement, de la santé de la batterie, et du comportement de conduite, rehaussant ainsi la qualité et la pertinence des garanties. Par ailleurs, la technologie d’assurance moderne exploite les capacités de communication embarquée des véhicules électriques pour proposer une assurance dynamique, véritablement personnalisée et évolutive. Cette nouveauté permet aussi d’assurer une sécurité énergétique optimale, en tenant compte non seulement des conditions techniques mais aussi des enjeux environnementaux. En outre, elle offre une modulation de la couverture appropriée, qui protège efficacement le conducteur sans pénaliser inutilement ses primes. Ce modèle d’assurance représente une véritable convergence entre innovation technologique et gestion intelligente des risques, adaptée aux réalités du marché électrique. Influence des cycles de recharge sur la valorisation du risque en assurance adaptative Les cycles de recharge constituent un élément fondamental dans l’appréciation des risques liés aux véhicules électriques. Cette réalité technique, longtemps ignorée dans les contrats traditionnels, est aujourd’hui au cœur des systèmes d’assurance adaptative. En effet, chaque cycle engendre une certaine usure chimique de la batterie lithium-ion, principale composante dont la valeur peut représenter jusqu’à 40 % du véhicule. Cette dégradation progressive influence non seulement l’autonomie mais aussi la sécurité et le coût des réparations potentielles. Les compagnies d’assurance spécialisées dans le secteur électrique, comme Voltyo, intègrent désormais les données précisément récoltées via les diagnostics embarqués. Ces informations permettent d’évaluer le profil précis du véhicule, tenant compte notamment du nombre et de l’intensité des cycles de recharge. Par exemple, une recharge rapide fréquente induit un stress plus important sur la batterie et augmente les risques de défaillance prématurée tandis qu’une recharge lente et régulière prolonge sa durée de vie. L’intégration de ces critères par l’algorithme d’évaluation transforme la tarification en un mécanisme réellement personnalisé. Au-delà de la simple usure, certains assureurs exploitent les données pour détecter des anomalies susceptibles d’anticiper des incidents comme les surchauffes ou les risques électriques. Cette capacité d’analyse fine favorise une optimisation de la protection et permet d’anticiper des sinistres coûteux, que ce soit par la réparation préventive ou par l’ajustement proactif des garanties. Ainsi, la surveillance des cycles de recharge n’est plus seulement un indicateur technique : elle devient un levier capital pour une gestion des risques pragmatique et adaptée. La modulation de la couverture d’assurance selon ces données procure également un avantage économique visible pour le consommateur. Celui-ci peut bénéficier de tarifs réduits s’il affiche des comportements favorables à la longévité de sa batterie, ce qui encourage une conduite plus respectueuse et des habitudes de rechargement plus sûres. Ce système d’hyperpersonnalisation révolutionne les modèles actuels, créant un lien direct entre comportement du conducteur et niveau de protection. La transformation conduit à réduire les marges d’incertitude, basculant vers une évaluation de risque plus précise et juste. Les technologies embarquées comme piliers de l’assurance dynamique des véhicules électriques La technologie d’assurance déployée dans les contrats dédiés aux véhicules électriques s’appuie largement sur les systèmes embarqués. Ces derniers permettent de collecter une multitude de données techniques et comportementales, indispensables pour une assurance adaptative performante. Parmi les données les plus cruciales figurent les paramètres liés aux phases de rechargement, tels que la puissance appliquée, la température de la batterie, et la durée des cycles. L’Internet des objets (IoT) et la connectivité 5G facilitent la transmission continue de ces données vers les plateformes d’assurance. Cette remontée d’information en temps réel alimente des modèles prédictifs sophistiqués, capables de déterminer la probabilité de sinistres spécifiques au contexte électrique, y compris les risques d’incendie ou de défaillance électrique. Par exemple, l’envoi d’alertes préventives sur un dysfonctionnement détecté peut permettre une intervention rapide avant qu’un sinistre ne survienne, sécurisant ainsi le conducteur et limitant les coûts pour l’assureur. Cette intégration technologique ne se limite pas à la surveillance: elle facilite également une modulation de la couverture automatique. Un conducteur ayant un profil très sécurisé, avec des cycles de recharge optimisés et un usage modéré, pourra voir ses primes ajustées à la baisse, tandis qu’un usage plus intensif ou risqué génèrera un renforcement des garanties. Ce dynamisme tarifaire est ce qui distingue véritablement l’assurance adaptative d’offres classiques, en harmonie avec les avancées liées à la mobilité électrique. Par ailleurs, certains assureurs expérimentent l’utilisation d’intelligence artificielle pour analyser ces données et affiner les profils de risque. Cette gestion des risques digitale permet une anticipation précise des défaillances mécaniques ou électriques, une amélioration des processus de réparation, et un accompagnement personnalisé du client. La technologie devient un vecteur essentiel pour garantir une sécurité énergétique optimale dans un environnement où l’évolution des véhicules électriques est rapide et continue. Garanties innovantes et protection renforcée adaptées aux spécificités des cycles de recharge La multitude de cycles de recharge subis par la batterie d’une voiture électrique engendre des besoins spécifiques en matière d’assurance. Face à cette problématique, les contrats évoluent pour offrir des garanties inédites ciblant le cœur de la mobilité électrique : la batterie et son environnement de rechargement. Cette innovation traduit la montée en puissance de l’assurance adaptative à travers la personnalisation avancée des protections. Une des garanties clés consiste en la couverture total ou partielle des dégradations liées à l’usure accélérée due aux cycles. Il ne s’agit plus seulement des dommages accidentels classiques, mais aussi de la protection contre la perte de capacité énergétique et la défaillance prématurée. Par exemple, certains assureurs proposent une prise en charge lorsque la capacité de la batterie descend en-dessous de 70 % de la valeur initiale, offrant un filet de sécurité aux propriétaires face au vieillissement inévitable de cette pièce maîtresse. De surcroît, la prise en
Garantie protection juridique : comment mieux gérer les litiges liés à l’assurance véhicule électrique
Dans un contexte où le véhicule électrique se démocratise rapidement, les enjeux liés à la garantie protection juridique prennent une importance grandissante pour les conducteurs. Le déploiement massif des infrastructures de recharge, la montée des technologies embarquées et la complexité accrue des contrats d’assurance exigent une maîtrise fine des procédures en cas de litige. Les conflits assurance véhicule liés à ce nouveau secteur génèrent non seulement des contentieux classiques mais aussi des différends spécifiques, nécessitant un accompagnement juridique adapté et spécialisé. La gestion des litiges dans l’assurance des véhicules électriques ne se limite pas aux simples procédures de responsabilité civile. Entre contestations de factures de réparation sur des systèmes électroniques complexes, différends contractuels sur les garanties liées à la batterie, ou encore désaccords avec les assureurs concernant les modalités de prise en charge des sinistres, la protection juridique auto offre un appui déterminant. À chaque étape, des conseils pointus et une défense structurée permettent à l’assuré de faire valoir ses droits tout en maîtrisant les coûts juridiques potentiels. Face à la multiplication des procédures et à la complexité juridique croissante, disposer d’une garantie protection juridique intégrée dans l’assurance véhicule électrique devient non seulement une précaution, mais un facteur clé de sérénité pour les conducteurs. Sans cette couverture, l’avancé des frais d’avocat, les honoraires d’expertise ou les coûts procéduraux peuvent rapidement peser sur le budget. Le rôle crucial de la garantie protection juridique dans la gestion des litiges assurance véhicule électrique La garantie protection juridique agit comme un véritable bouclier pour le conducteur d’un véhicule électrique confronté à un litige avec un tiers ou sa compagnie d’assurance. Elle permet d’accéder à un accompagnement complet dès les premières phases du conflit, qu’il s’agisse d’un simple différend sur la facturation des réparations ou d’une procédure judiciaire complexe. Cette garantie ne se limite pas à la prise en charge des frais juridiques ; elle englobe une aide précieuse pour comprendre le droit assurance applicable, orienter les démarches pour une résolution amiable, puis, si nécessaire, assurer la représentation devant les instances compétentes. Prenons l’exemple de Claire, propriétaire d’une voiture électrique dernier cri. Suite à un accident mineur causé par un tiers, elle se voit confrontée à un refus de prise en charge par son assureur pour un composant hautement spécifique à son véhicule. Sans protection juridique, le coût d’une contestation pourrait s’envoler, avec des délais lourds à gérer seule. Grâce à sa garantie protection juridique, Claire bénéficie d’une expertise juridique rapide, d’un appui pour la négociation avec l’assureur adverse et, si nécessaire, d’une procédure judiciaire financée par sa couverture. Cette assistance se révèle capitale dans le secteur innovant et technique des véhicules électriques, où les litiges intègrent souvent des aspects de responsabilité technique et contractuelle complexes. Les litiges assurance véhicule électrique couvrent également les différends avec les professionnels de la réparation et de l’entretien des batteries, un domaine où les frais peuvent devenir rapidement importants. La protection juridique auto intervient alors pour garantir que le propriétaire ne soit pas pénalisé par des pratiques abusives ou des clauses contractuelles obscures. Elle permet également la prise en charge des frais d’expertises techniques, un point souvent négligé par les assurés mais déterminant pour obtenir une réparation juste et conforme. Concrètement, la garantie protection juridique facilite la gestion litiges en sécurisant le processus : elle évite les démêlés financiers directs, protège contre les délais et bloque la complexité administrative. Ce dispositif est d’autant plus recommandé pour les assurés de véhicules électriques dont les technologies embarquées et les systèmes de gestion énergétique exigent une expertise spécifique, tant juridique que technique. Les garanties essentielles à privilégier dans la protection juridique liée à l’assurance auto électrique Choisir une garantie protection juridique appropriée implique d’analyser précisément les dimensions couverte face aux litiges potentiels liés à l’assurance véhicule électrique. Les offres diffèrent souvent par leur étendue, leurs plafonds d’intervention et leurs modalités pratiques d’assistance. Pour une couverture adaptée, il convient d’évaluer les garanties incontournables. Le premier élément à considérer est l’assistance juridique personnalisée, garantissant un accès rapide à des conseils spécialisés via des plateformes téléphoniques ou numériques. Cette composante préventive permet d’éviter que des situations conflictuelles ne dégénèrent, orientant l’assuré sur la meilleure stratégie à adopter, qu’il s’agisse d’une contestation de facture ou d’une médiation amiable avec un tiers. Ensuite, la prise en charge des frais juridiques constitue un pilier fondamental. Les coûts d’avocat, d’expertise technique, d’huissier ou de procédure peuvent rapidement s’accumuler. Une garantie protection juridique efficace prend en charge ces dépenses jusqu’à un plafond défini, parfois allant jusqu’à 25 000 euros par année d’assurance, ce qui est particulièrement nécessaire dans les litiges complexes relatifs aux composants ou installations spécifiques aux véhicules électriques. Par ailleurs, la couverture doit inclure l’assistance en cas de litiges contractuels liés aux garanties d’assurance responsabilité civile ou aux extensions spécifiques à votre contrat. En effet, de nombreux différends surgissent de l’interprétation des clauses liées à la batterie, à l’autonomie garantie ou aux services de recharge. Cette aide juridique garantit aussi l’intervention en cas de recours contre un tiers ou un fournisseur défaillant. Enfin, privilégiez des garanties qui intègrent une phase de médiation ou de résolution amiable systématique avant toute procédure judiciaire. Cette option, devenue incontournable en 2026, permet souvent de régler les conflits sans recourir au tribunal, réduisant ainsi les délais et les coûts, tout en offrant une meilleure maîtrise des résultats obtenus. Ces critères doivent être passés en revue attentivement, car les offres de protection juridique diffèrent également en ce qui concerne les personnes couvertes — certains contrats étendent cette protection au foyer entier tandis que d’autres se limitent au conducteur principal. L’enjeu est donc d’adopter une protection juridique auto qui corresponde exactement au profil et aux risques spécifiques liés à votre véhicule électrique. Procédures pratiques pour activer et utiliser efficacement la garantie protection juridique en cas de litige assurance véhicule électrique Pour bénéficier pleinement de la garantie protection juridique, il est primordial de maîtriser les étapes procédurales d’activation et de gestion des litiges assurance. Dès la première difficulté, la rapidité et la précision de la
Assurance soins en cas d’accident batterie lithium : comment bien se protéger
À mesure que l’usage des batteries lithium devient omniprésent dans notre quotidien, tant dans les véhicules électriques que dans une multitude d’appareils portables, les risques d’incidents liés à ces composants technologiques évoluent également. Les batteries au lithium, bien que révolutionnaires en termes de densité énergétique et de performance, présentent des dangers spécifiques qui nécessitent une attention accrue, notamment en matière d’assurance et de gestion des conséquences après un accident. En 2026, le secteur de l’assurance s’est vu confronté à de nombreux défis liés à la prise en charge des sinistres impliquant ces batteries, lesquelles peuvent générer des incendies ou des explosions aux conséquences parfois dévastatrices. Afin de garantir une protection optimale, comprendre la nature des risques et les solutions d’assurance adaptées est primordial pour les particuliers comme pour les entreprises utilisant ces technologies. Face à ces réalités, les compagnies d’assurance intensifient leur réflexion sur les modalités de couverture, la prévention des accidents ainsi que sur les soins et indemnisations à associer en cas de sinistre impliquant une batterie lithium. Cette évolution implique une connaissance précise des comportements à risque, des dispositifs de prévention à adopter, mais aussi une vigilance constante quant aux clauses contractuelles pour éviter les mauvaises surprises lors d’un sinistre. De manière plus large, cet enjeu s’inscrit dans un mouvement global d’adaptation de l’ensemble des acteurs concernés, incluant également les assureurs professionnels et les particuliers usagers. Les risques spécifiques liés aux batteries lithium : une menace sous-estimée pour la sécurité Les batteries lithium, notamment les cellules lithium-ion, se distinguent par une puissance et une densité énergétique élevées, les rendant indispensables dans de nombreux secteurs, notamment celui des véhicules électriques. Cependant, cette puissance s’accompagne de risques inhérents, parmi lesquels l’emballement thermique demeure le plus dangereux. Ce phénomène se caractérise par une réaction chimique incontrôlée pouvant entraîner des incendies violents. En raison de leur composition chimique, les batteries au lithium peuvent libérer des gaz toxiques, provoquer des explosions ou engendrer des dégâts matériels considérables en cas d’accident. Les institutions de prévention soulignent d’ailleurs que 91 % des Français admettent adopter régulièrement au moins un comportement à risque lors de l’utilisation d’appareils équipés de batteries lithium-ion. L’exemple type est la surcharge prolongée de la batterie, souvent réalisée sans surveillance, entraînant une surchauffe. Un autre comportement fréquent compris par les usagers est le stockage inapproprié, comme le dépôt des batteries dans des endroits humides ou trop chauds, qui dégradent leur stabilité chimique et augmentent les risques d’incidents. On constate aussi que plus d’un Français sur dix a déjà été confronté à un problème lié à ces batteries, qu’il s’agisse d’un incident de surchauffe ou d’un court-circuit. Ces incidents ne sont pas uniquement des motifs d’inconfort : ils peuvent mettre gravement en danger l’intégrité physique des individus et provoquer des dommages matériels lourds. Par conséquent, ces risques nécessitent une prise en charge spécifique dans les contrats d’assurance, sinon les conséquences financières pour les victimes peuvent être dramatiques. La prise en charge des soins et dommages en cas d’accident batterie lithium : aspects essentiels de l’assurance Lorsqu’un accident impliquant une batterie lithium survient, les soins prodigués aux victimes doivent être rapides et adaptés compte tenu des particularités de ces incidents. Les brûlures causées par les incendies dus à l’emballement thermique peuvent être sévères, souvent associées à des projections chimiques. Par ailleurs, des troubles respiratoires liés à l’inhalation de fumées toxiques sont fréquents et engagent la mise en œuvre de soins intensifs spécialisés. Au niveau assurantiel, il est crucial de vérifier que le contrat d’assurance couvre spécifiquement les sinistres liés aux batteries lithium. La protection doit s’étendre non seulement aux dommages corporels mais aussi aux préjudices matériels et environnementaux. Les clauses d’exclusion demeurent un point sensible : certaines polices ne garantissent pas les dommages provoqués par des explosions ou incendies liés à cette technologie en raison de risques élevés ou mal connus. Ce qui expose les victimes à une prise en charge insuffisante si elles ne s’assurent pas auprès d’un courtier spécialisé qui connaît ces spécificités. Les entreprises, en particulier celles qui stockent ou manipulent un grand nombre de batteries lithium, doivent absolument anticiper leur responsabilité civile et contractuelle. L’absence de déclaration ou la non-conformité aux conditions fixées par l’assureur peut entraîner des déchéances de garantie. Par ailleurs, la prévention, intégrée dans les procédures internes, participe grandement à réduire l’exposition aux sinistres et donc à limiter la fréquence des demandes d’indemnisation. Mesures de prévention innovantes pour limiter les risques d’accident des batteries lithium La prévention des accidents liés aux batteries lithium est un des leviers majeurs pour maîtriser les conséquences sanitaires et financières. Depuis plusieurs années, les professionnels de l’assurance collaborent étroitement avec les industriels pour promouvoir l’adoption de mesures de prévention à la pointe de la technologie. Parmi celles-ci figurent notamment l’utilisation de dispositifs de détection précoce de la surchauffe, les batteries sécurisées dotées de systèmes de refroidissement intelligents, ou encore les sacs et boîtes ignifuges destinés au stockage sécurisé des batteries. Les comportements individuels jouent également un rôle primordial dans la prévention. Il est recommandé d’éviter de charger les appareils équipés de batteries lithium lorsque personne n’est à proximité, permettant ainsi une intervention rapide en cas d’emballement thermique. De même, l’adoption de bonnes pratiques telles que la vérification régulière de l’état des batteries, leur remplacement à temps et l’utilisation exclusive de chargeurs adaptés limitent significativement les risques. En entreprise, la formation des équipes aux risques spécifiques des batteries lithium complète efficacement la prévention. Elle permet de sensibiliser les personnels aux dangers potentiels et aux conduites à tenir en cas d’incident. Parallèlement, la séparation rigoureuse des stocks et le respect des normes réglementaires renforcent la sécurité globale et facilitent la gestion des sinistres par les assureurs. Les enjeux juridiques et contractuels : bien comprendre sa responsabilité et ses garanties Dans la gestion des sinistres impliquant une batterie lithium, les questions juridiques s’avèrent complexes. La responsabilité civile peut incomber à plusieurs parties : utilisateur, fabricant, distributeur ou entreprise stockant les batteries. Chacune de ces parties doit être attentive aux obligations légales et contractuelles, notamment
Assurance ve pour véhicules hors réseau : protéger votre mobilité autonome
À mesure que la mobilité autonome gagne en maturité technologique, la perspective d’un parc automobile constitué de véhicules hors réseau, capables de fonctionner de manière totalement indépendante, s’affirme progressivement. Ces véhicules, souvent connectés mais non intégrés aux infrastructures classiques de communication, modifient radicalement les paradigmes en matière d’assurance automobile. Leur autonomie complète pose un défi majeur : comment assurer efficacement une voiture qui n’est reliée ni à un réseau central ni directement supervisée par un conducteur humain ? Cette nouvelle donne invite à repenser en profondeur les mécanismes de protection assurance, en particulier l’appréhension des risques assurance autonome, les modèles de responsabilité civile autonome, et les garanties nécessaires pour une sécurité véhicule autonome optimale. Au cœur de cette révolution, la mobilité autonome se décline désormais au-delà des simples assistances au conducteur, puisque les véhicules hors réseau peuvent évoluer dans des environnements complexes sans requérir d’intervention extérieure. Cette autonomie tentaculaire génère des situations inédites en termes de sinistralité, que les assureurs doivent anticiper. La protection assurance doit s’adapter à des véhicules connectés à divers systèmes embarqués, capables d’autodiagnostic et de prise de décision instantanée. L’enjeu est d’autant plus grand que les incidents impliquant des véhicules autonomes peuvent aussi relever de défaillances techniques, pannes logicielles ou cyberattaques, ouvrant de nouveaux champs de risque pour les assureurs. Face à ces défis, l’assurance ve pour véhicules hors réseau devient cruciale pour garantir une mobilité autonome sécurisée et conforme aux exigences réglementaires européennes, notamment en France où l’expérimentation des voitures autonomes est désormais encadrée. L’évolution des textes de loi s’accompagne d’une mutation des offres en assurance mobilité, intégrant des protections adaptées aux spécificités de ces véhicules innovants. Nous vous proposons une exploration complète des contraintes actuelles, des solutions d’assurance innovantes, et des perspectives offertes par la technologie pour assurer une protection optimale de votre mobilité autonome. Risques spécifiques et enjeux d’une assurance véhicule autonome hors réseau Les véhicules hors réseau autonomes bouleversent le secteur traditionnel de l’assurance automobile. Leur fonctionnement indépendant des infrastructures de communication classiques introduit des risques nouveaux qui nécessitent une approche spécialisée en matière de protection assurance. Parmi ces risques, trois catégories majeures se détachent : les défaillances électroniques, les cyberattaques et les conséquences des pannes en conditions isolées. Les systèmes embarqués dans ces voitures utilisent une multitude de capteurs, caméras, LIDARs, et logiciels sophistiqués pour analyser leur environnement et prendre des décisions en temps réel. Toutefois, ces composants peuvent subir des défaillances, qu’elles soient temporaires ou permanentes. Une panne sur un capteur essentiel, par exemple la reconnaissance d’obstacles, peut provoquer un accident qui ne serait probablement pas imputable à une erreur humaine. L’assurance doit alors être préparée à couvrir des sinistres où la responsabilité de l’utilisateur est effacée ou partagée avec les fabricants de systèmes. Les risques assurance autonome incluent également des scénarios plus complexes, notamment les attaques informatiques. En 2025, plusieurs incidents de piratage ont démontré la vulnérabilité des véhicules autonomes et connectés à des tentatives de prise de contrôle à distance. Dans le contexte des véhicules hors réseau, où ces systèmes doivent fonctionner de manière autarcique, la sécurisation logicielle est un enjeu crucial pour limiter les risques d’accidents ou de vols de contrôle. L’assurance innovation joue un rôle fondamental en accompagnant le développement de garanties couvrant ces aspects numériques, associées à une expertise technique approfondie. Enfin, ces véhicules hors réseau évoluent souvent dans des environnements isolés ou difficiles d’accès, où les interventions sont complexes. Un incident peut se dérouler dans une zone où l’absence de couverture réseau empêche une communication instantanée avec des services d’urgence ou le CIC de l’assureur. Il devient alors indispensable que l’assureur propose des garanties et des services d’assistance adaptés, capables de répondre dans ces contextes complexes. La protection assurance doit offrir aussi bien la couverture des sinistres habituels que des solutions spécifiques de dépannage ou de remorquage dans des zones isolées, garantissant ainsi la sérénité du propriétaire de ce type de véhicule. Modèles de responsabilité civile autonome pour véhicules hors réseau L’un des défis majeurs de l’assurance véhicule autonome est de définir clairement les périmètres de responsabilité en cas d’accident impliquant un véhicule hors réseau. La disparition du conducteur humain, ou son rôle réduit à une simple supervision, redistribue les cartes quant à la gestion des sinistres. En l’absence d’une norme universelle, la responsabilité civile autonome devient un sujet complexe, mêlant aspects techniques, juridiques et contractuels. Les acteurs impliqués peuvent être nombreux : l’utilisateur, le constructeur automobile, le fournisseur de la technologie embarquée, ainsi que les éditeurs logiciels responsables des algorithmes d’automatisation. Par exemple, en cas de défaillance logicielle ayant conduit à un accident, la responsabilité peut incomber au développeur de l’intelligence artificielle, plutôt qu’au conducteur traditionnellement jugeable. Ce glissement nécessite des ajustements profonds des contrats d’assurance et une collaboration renforcée entre assureurs et fabricants. Cette problématique est particulièrement sensible pour les véhicules hors réseau, où les connexions externes permettant d’établir les responsabilités sont limitées ou inexistantes. L’absence d’enregistrement centralisé ou de trace digitale accessible instantanément gêne la reconstitution précise des circonstances d’un sinistre. Dans ce contexte, les assureurs doivent développer des protocoles spécifiques et s’appuyer sur des technologies embarquées capables de stocker localement des données sécurisées afin d’éclaircir les responsabilités en cas d’incident. Pour répondre à ces enjeux, plusieurs propositions émergent dans le secteur de l’assurance mobilité. Certaines compagnies envisagent un modèle d’assurance basé sur la responsabilité du fabricant, semblable à la garantie décennale dans le bâtiment, où les constructeurs assumeraient directement la couverture des pannes et défauts technologiques. Par ailleurs, l’intégration de clauses spécifiques dans les contrats, comprenant la prise en charge des cyber-risques et des défaillances électroniques, tend à devenir systématique. Cette redéfinition de la responsabilité civile autonome s’accompagne aussi d’un ajustement du modèle économique. Les primes d’assurance pourraient être calculées en intégrant des critères techniques précis liés au niveau d’autonomie, à la nature des systèmes embarqués, et à la robustesse des protections contre les cyberattaques. Ainsi, l’assurance véhicule autonome évolue vers une couverture sur-mesure, à la fois technique et juridique, adaptée aux risques spécifiques des véhicules hors réseau. Garanties
Prise en charge assurance des accessoires connectés pour véhicules électriques : comprendre les options disponibles
À l’heure où la mobilité électrique se généralise dans nos villes et campagnes, les véhicules électriques (VE) ne cessent d’intégrer des technologies toujours plus sophistiquées, parmi lesquelles les accessoires connectés occupent une place de premier plan. Qu’il s’agisse de bornes de recharge intelligentes, de systèmes d’assistance routière connectée ou d’accessoires de confort high-tech, ces équipements représentent à la fois une évolution technologique majeure et un nouveau défi pour l’assurance automobile. La prise en charge des accessoires connectés dans les contrats d’assurance pour véhicules électriques est désormais un enjeu crucial. Ce guide approfondi vous permettra de décrypter les différentes options d’assurance disponibles, leurs garanties spécifiques, et les types de couvertures qu’il convient d’exiger pour une protection optimale du véhicule électrique et de ses équipements connectés. La complexité des dispositifs intégrés aux voitures électriques oblige les conducteurs à examiner minutieusement les clauses relatives aux accessoires dans leurs contrats d’assurance auto. Avec l’essor des bornes de recharge domestiques et publiques, les risques de dommages, de vol ou de dysfonctionnements augmentent, tout comme les coûts potentiels pour les réparations. Ce contexte pousse les assureurs à intégrer des garanties spécifiques, telles que la garantie accessoires, qui répondent aux attentes des utilisateurs soucieux de sécuriser leurs équipements. La compréhension des principes de prise en charge dans ces contrats se révèle donc indispensable pour naviguer efficacement dans un marché en pleine évolution. S’appuyer sur un courtier expert, dédié aux véhicules électriques, comme Voltyo, permet de mieux appréhender ces aspects et d’adopter un contrat sur-mesure adapté à votre profil et usage. Décoder la prise en charge des accessoires connectés dans l’assurance véhicules électriques La notion même de prise en charge dans le domaine des assurances désigne l’intervention de l’assureur pour fournir un soutien matériel ou financier en cas de sinistre. Lorsqu’il s’agit de véhicules électriques, cette prise en charge doit souvent s’étendre au-delà du véhicule lui-même, incluant les accessoires connectés spécifiques qui composent un ensemble technologique intégré. Par exemple, en cas de crevaison sur un trajet où le système d’assistance connectée détecte le problème, la garantie assistance 0 km peut déclencher une intervention rapide d’une dépanneuse, incluant la gestion des équipements électroniques. Les modalités d’intervention varient grandement selon le type de contrat souscrit. Une formule au tiers limitera la prise en charge aux dommages causés aux tiers, ne couvrant pas les dommages aux accessoires connectés du véhicule assuré. Au contraire, une formule tous risques avec garantie « dommages tous accidents » offrira une couverture plus complète, englobant la protection contre les vols, incendies, et dégradations spécifiques aux dispositifs connectés. Cette protection est d’autant plus fondamentale que certains accessoires, comme les bornes de recharge intelligentes, peuvent représenter un investissement conséquent supérieur à plusieurs centaines d’euros. Pour clarifier ces enjeux, un propriétaire de véhicule électrique équipé d’une borne de recharge domestique connectée bénéficiera d’une meilleure prise en charge si son contrat inclut à la fois la garantie responsabilités civiles étendue, les garanties des accessoires et l’assistance connectée. Cette dernière dimension est essentielle pour garantir la gestion optimale des incidents liés tant au véhicule qu’à ses équipements intégrés, notamment en situation de panne de batterie ou de dysfonctionnement logiciel. Les options d’assurance spécifiques pour la protection des accessoires connectés L’univers de l’assurance pour les accessoires connectés de véhicules électriques est aujourd’hui riche en options, permettant aux assurés d’ajuster leur couverture à la réalité de leurs besoins. Le marché offre des options dédiées, incluant la garantie accessoires qui protège contre les vols, dégradations et dysfonctionnements des équipements connectés essentiels tels que les câbles de recharge, les bornes publiques et privées, les systèmes télématiques et les dispositifs d’aide à la conduite. Cette garantie s’intègre généralement dans les formules intermédiaires ou tous risques, mais peut aussi être adjointes en tant qu’option à certaines assurances au tiers, afin d’atténuer les risques spécifiques à ces technologies. Le facteur clé de succès réside dans le choix d’une police d’assurance qui reconnaisse la valeur des accessoires connectés, souvent ignorés dans les contrats traditionnels. C’est pourquoi il est capital d’interroger explicitement son assureur ou courtier sur la présence d’une véritable prise en charge de ces matériels. À titre d’exemple, la couverture vol de câble de recharge gagne en importance dans un contexte urbain où les bornes publiques sont très sollicitées et parfois vulnérables. Pareillement, la garantie couvrant les dégâts électriques liés aux surtensions ou courts-circuits sera précieuse pour les installations domestiques ou dans les logements collectifs, où la responsabilité civile pourrait être engagée. Au-delà de la garantie classique, certaines compagnies proposent des services annexes comme une assistance connectée renforcée, prenant en charge le diagnostic à distance des pannes ou facilitant le remorquage par plateau avec un véhicule spécialisé, adapté aux contraintes du VE. Voltyo, le courtier expert, conseille notamment de vérifier le périmètre précis de l’assistance proposée, en particulier la couverture 0 km qui sécurise totalement les situations imprévues liées à la batterie ou aux composants électroniques sensibles. Pratique et démarches pour bénéficier de la prise en charge en cas de sinistre accessoires connectés En cas de sinistre impliquant des accessoires connectés pour véhicules électriques, la procédure de déclaration et la mobilisation de la prise en charge doivent être rigoureusement conduites pour garantir une indemnisation rapide et conforme. Selon que le dommage engendre la non-roulabilité du véhicule ou non, ainsi que la présence ou non d’un tiers, les étapes diffèrent mais restent structurées autour de quelques principes fondamentaux. Tout d’abord, sécuriser le site du sinistre demeure prioritaire, notamment en utilisant les dispositifs de sécurité tels que le triangle de signalisation et le gilet de haute visibilité. La prise de photographies détaillées des dommages permettra ensuite de constituer un dossier complet et fiable. Par exemple, s’agissant d’un accident impliquant une borne publique avec casse du câble connecté, les images devront montrer de façon explicite les dégradations subies. Le recours à l’expertise est systématique, permettant d’évaluer la nature des dommages sur le véhicule et ses accessoires. Une fois le constat amiable rempli — en cas d’accident avec tiers — la déclaration doit être transmise rapidement à l’assureur, idéalement via une
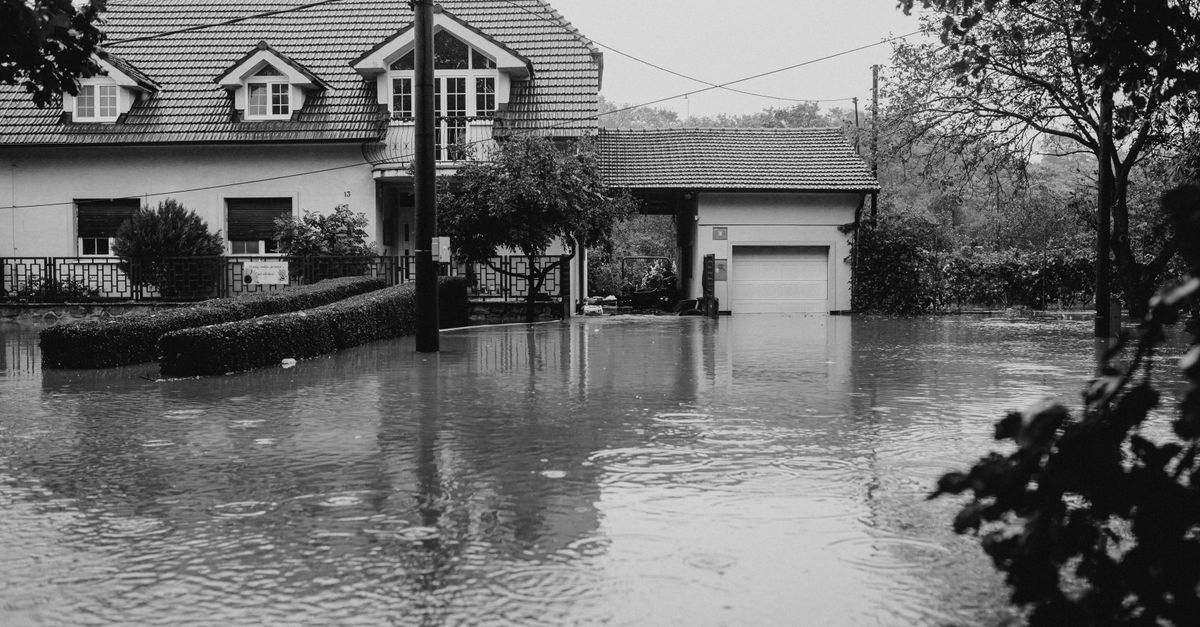
Assurance risque de dégradation liée aux intempéries pour véhicule électrique : comment bien protéger votre investissement
Alors que le nombre de véhicules électriques augmente rapidement en France et dans le monde, la question de leur protection face aux risques d’intempéries devient cruciale. Ces voitures, qui représentent un investissement technologique et financier important, sont exposées à des aléas météorologiques susceptibles de provoquer des dégradations parfois coûteuses à réparer. Pluies intenses, grêle, inondations ou encore fortes tempêtes peuvent endommager des éléments sensibles comme la batterie, les systèmes électriques ou la carrosserie. Dans un tel contexte, souscrire une assurance adaptée s’avère indispensable pour couvrir ces risques spécifiques. En effet, au-delà des garanties classiques, les contrats d’assurance pour véhicule électrique intègrent désormais des protections ciblées contre les dommages liés aux intempéries, qui prennent en compte la particularité des composants et accessoires de ces véhicules. Le risque de dégradation lié aux intempéries pour les voitures électriques peut affecter plusieurs éléments essentiels. La batterie, plus fragile que le moteur thermique en termes d’exposition aux éléments, nécessite une couverture adaptée, car son remplacement représente une dépense majeure. Par ailleurs, la carrosserie et les composants électroniques embarqués (comme l’onduleur de puissance ou les systèmes de gestion thermique) risquent également d’être impactés par des phénomènes climatiques extrêmes. Cette vulnérabilité impose une protection renforcée pour éviter que la valeur du véhicule ne soit compromise et que l’investissement initial ne soit pas perdu. Au fil des années, les assureurs ont ajusté leurs offres pour intégrer ces risques environnementaux. Ces évolutions juridiques et techniques permettent aujourd’hui aux propriétaires de voitures électriques de profiter d’une couverture plus complète, tout en maîtrisant leur budget. Dans ce dossier, nous explorerons les garanties spécifiques liées à la protection contre les intempéries, les options à privilégier pour sécuriser votre véhicule, ainsi que les conseils pratiques pour anticiper et limiter les dommages liés aux phénomènes climatiques. Garanties spécifiques d’assurance pour la protection contre les intempéries d’un véhicule électrique La dégradation provoquée par les conditions météorologiques représente une catégorie majeure de sinistres pour les véhicules électriques. La prise en charge par l’assurance dépend alors des garanties souscrites et de la nature des dégâts constatés. En France, le Code des assurances définit précisément les responsabilités en matière de couverture des risques liés aux intempéries, mais il est essentiel de bien choisir un contrat adapté à la technicité des véhicules électriques. Les formules d’assurance varient du tiers simple à la couverture tous risques. La garantie de base, ou responsabilité civile, ne couvre pas les dommages matériels au véhicule, elle est insuffisante pour prévenir la dégradation liée aux intempéries. Pour bénéficier d’une protection contre la grêle, les inondations, la neige ou les chutes d’arbres, il est nécessaire d’opter pour une formule intermédiaire ou tous risques. Cette dernière offre une prise en charge complète des sinistres, qu’ils résultent d’un phénomène naturel ou d’un tiers. Les contrats dédiés aux véhicules électriques incluent souvent une protection renforcée de la batterie contre les aléas climatiques, avec des plafonds d’indemnisation spécifiques. Si une inondation provoque un court-circuit ou une corrosion accélérée, cette garantie couvre la réparation ou le remplacement, sous réserve des conditions du contrat. De même, des options complémentaires concernent les accessoires propres au VE comme le câble ou la borne de recharge, souvent ciblés par les vols ou endommagés par des intempéries violentes. L’assureur peut aussi prévoir une indemnisation pour les pertes d’usage liées à un sinistre météorologique, avec un véhicule de remplacement disponible pendant la durée des réparations. Ce type d’aide permet de limiter l’impact financier et logistique du sinistre. Par ailleurs, certaines protections incluent des services d’assistance spécialisés, comme le dépannage en cas de panne liée à une défaillance provoquée par une infiltration d’eau. En résumé, la meilleure protection passe par une formule tous risques complétée d’options spécifiques adaptées aux exigences techniques des véhicules électriques. La vérification rigoureuse des clauses concernant les dommages imputables aux intempéries est indispensable pour éviter les mauvaises surprises au moment d’un sinistre, afin que chaque composant critique (batterie, câbles, électronique) bénéficie d’une couverture efficace. Analyse détaillée des risques de dégradation du véhicule électrique liés aux intempéries Les intempéries peuvent engendrer des dommages directs et indirects sur les véhicules électriques. Il est fondamental d’en comprendre les mécanismes pour mieux appréhender les risques d’assurance et mettre en place des mesures préventives adaptées. Les précipitations abondantes, qu’il s’agisse de pluie, de grêle ou de neige fondante, peuvent impacter la carrosserie, mais aussi les organes électroniques sensibles. Par exemple, la batterie lithium-ion, bien que protégée par des caissons étanches, peut subir une dégradation accélérée si l’étanchéité est compromise. Une infiltration d’eau provoque souvent des courts-circuits, mettant en péril la sécurité du véhicule et entraînant des coûts de réparation élevés. Les phénomènes extrêmes comme les inondations ou les tempêtes soulèvent des enjeux encore plus critiques. Lors d’une inondation urbaine, un véhicule électrique stationné en zone basse risque un contact prolongé avec l’eau, ce qui peut corroder les connexions électriques internes ou endommager les modules de puissance, véritables cœurs du moteur électrique. Par ailleurs, la forte humidité affecte aussi la batterie indirectement à travers la dégradation chimique progressive. En hiver, le gel peut engendrer la fissuration de composants sensibles, notamment sur les systèmes de gestion thermique conçus pour maintenir la batterie à température optimale. Le gel des liquides de refroidissement ou l’exposition prolongée au froid extrême dégradent ces circuits et peuvent entraîner des pannes techniques. Ce type de dégradation est souvent lent à manifester mais bien réel avec l’usure prématurée d’éléments coûteux. Outre les éléments matériels, le risque intangible de panne engendrée par un mauvais climat se fait plus présent. La batterie, qui conditionne l’autonomie, peut perdre durablement sa capacité suite à une surchauffe provoquée par un vent chaud imprévu ou au contraire une exposition trop longue au gel. Ces dégradations influent directement sur la valeur du véhicule dans le temps et sur son utilisation quotidienne. Pour limiter ces risques, outre une assurance adaptée, il est crucial de respecter des bonnes pratiques de prévention. Par exemple, stocker son véhicule dans un garage couvert protège des agressions directes, tandis que l’entretien régulier des équipements permet de vérifier leur emplacement et
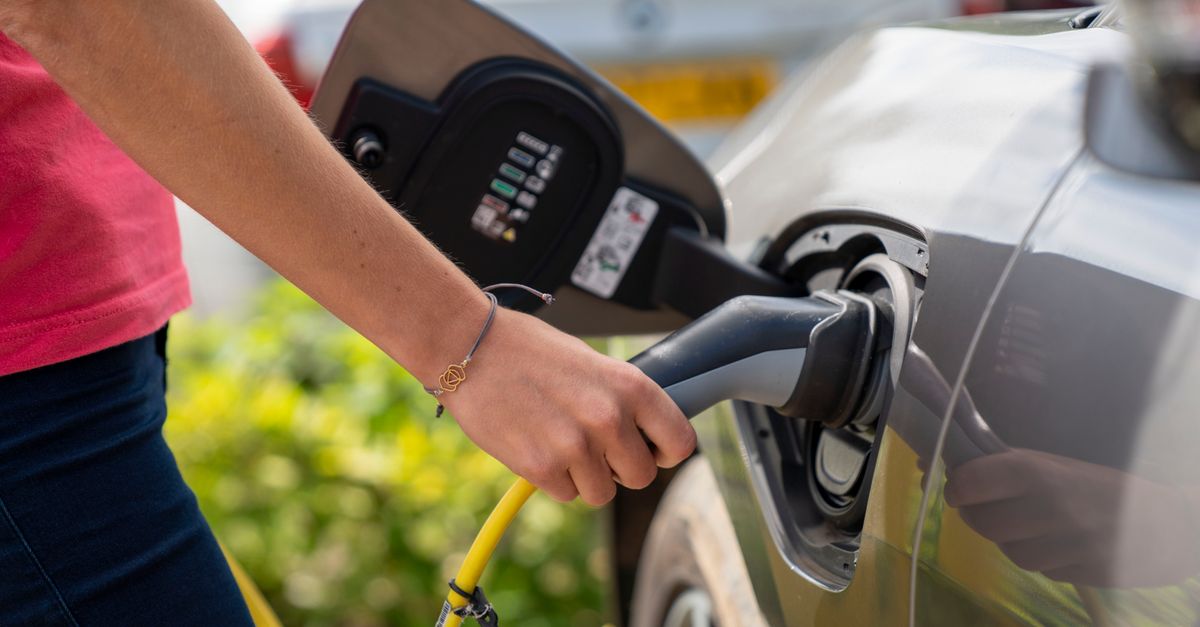
Garantie assurance et recharge rapide en stations publiques : ce qu’il faut comprendre
La mobilité électrique s’impose aujourd’hui comme une solution incontournable pour répondre aux défis écologiques et énergétiques. En 2026, le développement accéléré des véhicules électriques (VE) est étroitement lié à l’essor d’une infrastructure de recharge performante, notamment les stations publiques dotées de bornes de recharge rapide. Ces installations facilitent les déplacements longue distance, réduisent drastiquement le temps de charge et renforcent la confiance des conducteurs dans la viabilité de l’électromobilité. Pourtant, derrière cette avancée technologique se cachent des problématiques complexes liées à la garantie et à l’assurance lors de l’utilisation de ces stations publiques. Dès lors, comprendre les mécanismes d’assurance et les garanties offertes est indispensable pour éviter des déconvenues coûteuses et garantir la pérennité des investissements. La recharge rapide impose une gestion rigoureuse de la sécurité, tant pour le véhicule électrique que pour l’utilisateur et l’opérateur de la station. Les aléas tels que des défaillances techniques, des dommages électriques ou des litiges en cas d’incident sur la borne publique nécessitent une couverture assurantielle adaptée et transparente. Les détenteurs de véhicules électriques doivent ainsi se renseigner sur les clauses précises de leur contrat d’assurance, incluant la prise en charge des dommages liés à la recharge en stations publiques. À travers une analyse détaillée des garanties courantes et des responsabilités en jeu, ce sujet se révèle clé pour une utilisation sereine et durable des bornes rapide. Le contexte réglementaire, lui aussi, évolue rapidement. Les normes sur les infrastructures de recharge s’affinent pour encadrer leur installation, leur maintenance et leur exploitation. Dans cet environnement, la garantie des bornes publiques et la prise en charge en cas d’incident restent des enjeux cruciaux qui mobilisent autant les assureurs que les utilisateurs. Il s’agit autant d’une question technique qu’économique et juridique, avec des conséquences directes sur la confiance des consommateurs et la dynamique du marché. L’objectif étant de concilier innovation technologique, sécurité assurantielle et optimisation du temps de charge pour encourager une mobilité électrique pérenne et accessible à tous. Les enjeux de la garantie et de l’assurance lors de la recharge rapide en stations publiques La recharge rapide en stations publiques est devenue un élément essentiel du réseau d’infrastructures qui soutient la démocratisation des véhicules électriques. Ces bornes, souvent situées dans des espaces communs ou sur la voie publique, sont exposées à des risques divers : sollicitations intensives, conditions météorologiques, vandalisme ou encore défaillances techniques. Ainsi, la question de la garantie des équipements et de l’assurance des utilisateurs prend une ampleur considérable pour assurer une exploitation fiable et sécurisée. Les contrats d’assurance pour les véhicules électriques ne cessent de s’adapter à ces spécificités. Il est désormais impératif que le contrat d’assurance automobile intègre une clause couvrant les dommages pouvant survenir lors d’une recharge rapide en station publique. Cette couverture est primordiale, car un incident sur une borne, comme un court-circuit ou une surtension, peut non seulement endommager le véhicule mais aussi générer des coûts de réparation élevés. Dans certains cas, l’assurance doit aussi couvrir les dommages subis par la station de recharge elle-même. En matière de garantie, l’opérateur de la station se doit de maintenir un niveau de fiabilité optimal dans un cadre contractuel strict. La plupart des fournisseurs proposent des garanties sur leurs bornes, généralement d’une durée de 1 à 3 ans. Elles couvrent les pannes mécaniques et électroniques, mais aussi les problèmes relatifs à la charge rapide, notamment ceux qui affectent la capacité à délivrer un courant de puissance élevée de façon stable. Il est fondamental que l’utilisateur puisse identifier clairement les responsabilités en cas de défaillance : est-ce la borne qui est en cause, le câble, ou bien un dysfonctionnement du véhicule ? Cette identification précise garantit la bonne application des garanties et la prise en charge appropriée des sinistres. Dans cette optique, la vigilance est de mise sur la sélection des infrastructures accessibles au public. Certaines stations, mal entretenues ou non certifiées, peuvent représenter un risque majeur pour les propriétaires de véhicules électriques. Une borne défectueuse qui provoque une surtension entraînerait non seulement une interruption de la charge mais aussi, potentiellement, un dommage irréversible au système embarqué du véhicule. Face à cette réalité, les assurances recommandent aux conducteurs de privilégier les stations publiques reconnues pour leur fiabilité et leur conformité aux normes en vigueur. Au niveau contractuel, la transparence entre l’utilisateur, l’opérateur de la borne et l’assureur est incontournable. Pour cela, il est fréquent qu’un justificatif de conformité ou un certificat d’entretien régulier soit exigé pour valider une couverture d’assurance optimale. À défaut, certaines clauses peuvent limiter, voire refuser, la prise en charge des sinistres liés à la recharge sur bornes rapides publiques. Cette situation alerte souligne l’importance de bien se renseigner et d’informer son assureur de ses usages spécifiques de recharge, surtout lorsqu’ils incluent un recours fréquent aux stations rapides en extérieur. Le rôle clé de l’infrastructure de recharge dans la gestion des garanties et de l’assurance Les infrastructures de recharge rapide, que l’on trouve principalement dans les stations publiques, sont aujourd’hui au cœur des enjeux liés à la garantie et au contrat d’assurance du véhicule électrique. Ces équipements se caractérisent par des technologies avancées capables de fournir une puissance élevée sur une courte durée, réduisant considérablement le temps de charge par rapport à une recharge domestique. Cette montée en puissance technique implique des matériels plus sophistiqués, souvent coûteux à installer et à maintenir. Dès lors, les garanties offertes par les fabricants sont cruciales pour couvrir les défaillances potentielles. Les composants clés comme le chargeur intégré, les câbles à haute capacité, les systèmes de refroidissement ou encore l’électronique de puissance bénéficient généralement d’une garantie constructeur couvrant les défauts des matériaux et des montages sur plusieurs années. Pour autant, la responsabilité d’assurer la station ne se limite pas au fabricant. Les exploitants, qu’il s’agisse de collectivités locales, d’opérateurs privés ou de gestionnaires de réseaux, doivent souscrire des assurances spécifiques pour protéger ces infrastructures contre les risques d’incendie, de vandalisme, ou encore les fluctuations du réseau électrique. La gestion des sinistres en station publique repose ainsi sur une étroite collaboration entre plusieurs