
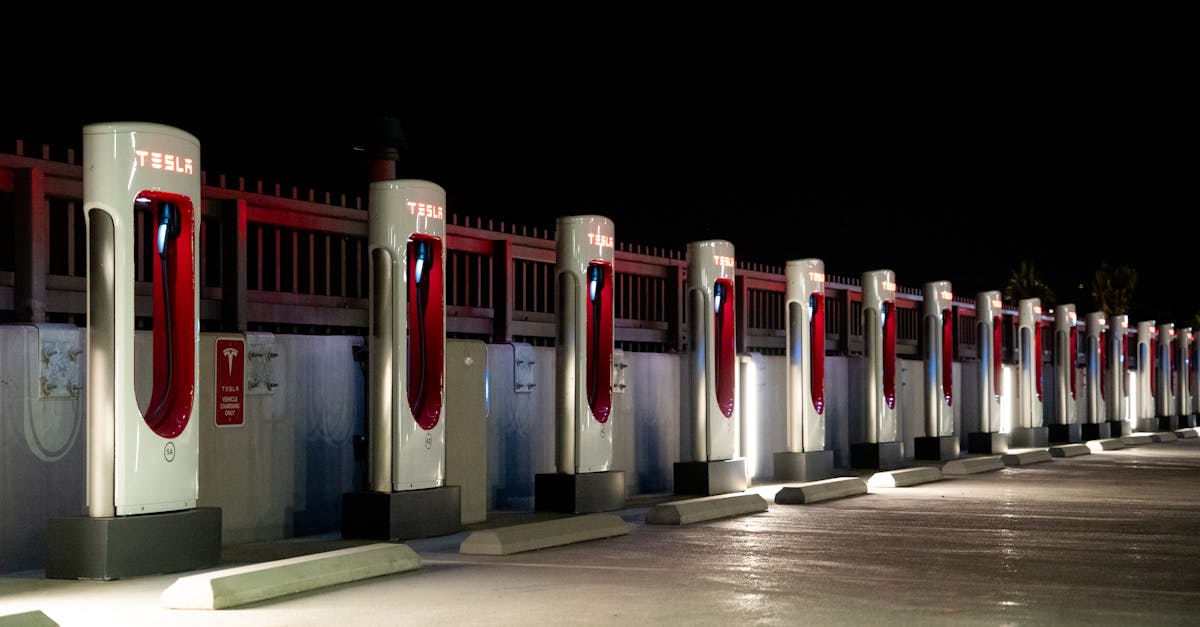
Avec l’explosion des véhicules électriques sur les routes françaises, l’essor des infrastructures de recharge devient un enjeu central non seulement pour faciliter la mobilité durable mais aussi pour redéfinir les contours du risque assurantiel. Plusieurs milliers de bornes de recharge publics et privés envahissent désormais les parkings résidentiels, commerciaux et voiries publiques. Pourtant, derrière cette dynamique se cache une réalité complexe pour les assureurs et les assurés. Ces infrastructures, essentielles au développement de l’électromobilité, impactent fortement les coûts d’assurance automobile, notamment à travers de nouveaux risques spécifiques, des exigences techniques réglementaires et des incitations financières en mutation. Ce contexte oblige à une profonde adaptation des primes d’assurance auto tant pour les conducteurs que pour les opérateurs de recharge.
En 2026, le cadre réglementaire impose aux entreprises installant et maintenant des infrastructures de recharge d’acquérir des qualifications précises, renchérissant les coûts opérationnels. Au-delà, la nature même des risques liés aux bornes – risques électriques, incendie, risques liés à la gestion et sécurisation des locaux – sont désormais intégrés dans l’analyse actuarielle. Cette complexification se répercute in fine sur les primes des véhicules électriques, déjà supérieures à celles des voitures thermiques pour des raisons liées aux batteries coûteuses et à la maintenance spécialisée. Ce phénomène questionne aussi la robustesse des modèles d’assurance automobile traditionnels face aux évolutions rapides de l’électromobilité.
Les contraintes réglementaires des infrastructures de recharge et leur impact sur les primes d’assurance auto
La réglementation autour des infrastructures de recharge pour véhicules électriques (IRVE) est devenue un pilier fondamental dans la gestion des risques assurantiels en électromobilité. Depuis le décret n°2017-26 du 12 janvier 2017, accompagné de l’arrêté du 27 octobre 2021, toute installation ERP ou collective exige des qualifications spécifiques et rigoureuses. Ces textes imposent aux installateurs, mainteneurs et concepteurs d’infrastructures d’être titulaires de certifications comme Qualifelec ou OPQIBI. Cette obligation vise clairement à limiter les risques d’incidents, notamment électriques, susceptibles de provoquer des sinistres coûteux pour les assureurs.
Cette montée en compétences réglementaires entraîne des coûts supplémentaires, qu’exportent les entreprises du secteur sur leurs clients. Par exemple, l’obligation d’une étude de conception détaillée pour toute nouvelle IRVE dans un parking de plus de 50 places ou dans un immeuble collectif avec plus de 4 points de charge alourdit le projet initial. Ces exigences génèrent des frais annexes à la fois en ingénierie et en conformité, augmentant indirectement la valeur assurée associée aux véhicules électriques, et donc les primes d’assurance auto.
En outre, les normes de sécurité incendie obligent à la mise en place de protections spécifiques autour des bornes, incluant extincteurs, dispositifs de détection et limitations de matériaux inflammables à proximité, surtout dans les zones couvertes. Les maîtres d’ouvrage et gestionnaires des bâtiments doivent désormais intégrer ces nouvelles contraintes dans leurs stratégies d’assurance dommages aux biens. Une borne défectueuse ou mal conçue peut causer un incendie susceptible d’embraser un parking couvert, impliquant des responsabilités lourdes et expositions importantes pour les compagnies d’assurance.
Un incendie sur une infrastructure de recharge ne signifie pas seulement une perte matérielle importante : la continuité de service des véhicules est aussi perturbée. Cela impacte directement la mobilité durable et oblige les assureurs à prendre en compte la robustesse et la répétabilité des risques. Les primes d’assurance automobile, dans ce cadre, reflètent ces nouvelles exigences réglementaires, matérialisant une tendance à la hausse liée à la sécurisation des points de recharge.
Des acteurs majeurs de l’industrie de l’assurance ont d’ailleurs manifesté des préoccupations quant à la fiabilité des installations sous-traitées. Puisque la sous-traitance est fréquente dans l’installation et la maintenance, la vigilance sur les qualifications des prestataires devient impérative. Les assureurs peuvent imposer des clauses contractuelles spécifiques, intégrant des conditions de garantie renforcées, facteurs de renchérissement des coûts ajustés dans les primes d’assurance auto. Ainsi, la rigueur réglementaire autour des IRVE forge un lien direct avec la structure tarifaire qui s’applique aux véhicules électriques assurés.
Les risques spécifiques introduits par les infrastructures de recharge et leur prise en compte par les assureurs
Les infrastructures de recharge apportent une nouvelle dimension aux risques assurantiels liés aux véhicules électriques, nécessitant une adaptation fine des modèles d’évaluation des primes d’assurance auto. Si les véhicules électriques engendrent un surcoût notable en raison du prix des batteries et de la main-d’œuvre spécialisée, les bornes de recharge introduisent de nouveaux risques liés à la haute tension et à la présence d’électricité dynamique dans des espaces parfois confinés.
Le risque d’électrisation ou d’électrocution, bien que combatif grâce aux normes strictes, demeure une menace pour les installateurs et usagers. Les contacts électriques directs ou indirects pendant l’installation ou la maintenance peuvent être lourds de conséquences. Ce danger inhérent complexifie la gestion des sinistres et justifie la souscription d’assurances responsabilité civile dédiées et spécifiques. Des incidents électriques mal maîtrisés sur une borne peuvent aussi endommager les véhicules et générer des litiges coûteux.
Par ailleurs, le risque d’incendie lié aux composants des bornes ou aux batteries des véhicules électriques à proximité est un facteur aggravant. Les batteries au lithium-ion, bien que performantes, présentent une inflammabilité particulière en cas de surchauffe ou de court-circuit. Les assurances doivent donc intégrer cette vulnérabilité dans leurs grilles tarifaires. Une borne mal installée, défaillante ou un environnement non sécurisé peut devenir un point de départ d’un sinistre majeur, avec une responsabilité civile lourde pour l’exploitant ou le propriétaire des lieux.
Les perturbations électromagnétiques constituent un autre défi spécifique. Ces phénomènes peuvent affecter tant la stabilité des infrastructures que la sécurité des personnes, notamment par interférence avec d’autres équipements électroniques sensibles. Les assureurs intègrent ces risques dans leurs modèles de tarification pour anticiper les dommages indirects potentiels. La complexité technique des IRVE exige ainsi un haut niveau d’expertise pour une évaluation correcte des primes d’assurance auto.
Enfin, les risques liés à la conception et aux dysfonctionnements jouent un rôle de premier plan. Les bureaux d’études et concepteurs sont impliqués dans des responsabilités parfois décennales, ce qui retentit sur les contrats d’assurance responsabilité décennale. En cas de défaut majeur affectant la sécurité, toute la chaine des intervenants peut être mise en cause. L’assurance automobile doit donc composer avec cette chaîne de responsabilité et en intégrer les implications financières dans l’ajustement des primes.
L’émergence de ces nouvelles problématiques pousse les assureurs à mieux segmenter leur offre, proposant des couvertures spécifiques aux différents acteurs (installateurs, exploitants, propriétaires, usagers) avec des niveaux de garanties adaptés. Cette spécialisation contribue naturellement à une augmentation des coûts d’assurance automobile liés aux véhicules électriques, reflétant la complexité accrue des risques associés aux infrastructures de recharge.
Le poids des coûts d’assurance liés à la réparation et à la maintenance des infrastructures de recharge
Le coût des réparations engendrées par les infrastructures de recharge figure parmi les déterminants majeurs des primes d’assurance auto pour véhicules électriques. En effet, ces bornes intègrent des composants électroniques sophistiqués ainsi que des mécanismes de sécurité avancés, dont la réparation ou le remplacement s’avèrent coûteux et complexes. Cette réalité impacte directement la politique tarifaire des assureurs qui doivent anticiper des dépenses élevées en cas de sinistre.
Les interventions techniques exigent une main-d’œuvre hautement qualifiée, formée aux particularités de l’électromobilité et consciente des risques électriques. La pénurie relative de ces compétences et la technicité poussée font grimper les coûts horaires, une charge financière que les assureurs répercutent sur les primes d’assurance automobile. Ainsi, un sinistre impliquant une borne défectueuse ou un défaut de maintenance génèrera un déploiement de moyens importants pour remise en état.
La maintenance préventive devient un aspect incontournable pour limiter ces coûts. Les exploitants sont de plus en plus incités à souscrire des contrats de maintenance réguliers, garantissant un contrôle rigoureux et une prévention proactive des risques. Cette démarche permet de réduire la fréquence des sinistres, mais elle induit également un surcoût mensuel intégré dans la gestion globale des infrastructures de recharge. Ces coûts de gestion entière du cycle de vie des bornes se retrouvent indirectement dans les primes d’assurance auto, car ils matérialisent une charge indirecte.
Exemple concret : plusieurs études ont montré qu’un sinistre affectant une borne rapide publique peut entraîner des frais de réparation dépassant plusieurs milliers d’euros, souvent multipliés par la nécessité d’interventions spécialisées sous contrainte horaire. Ces chiffres justifient pleinement la tendance à l’augmentation systématique des primes pour les véhicules électriques, car l’infrastructure de recharge est indissociable du véhicule dans l’appréciation du risque global.
Aussi, les assureurs intègrent la fréquence croissante des interventions, liée à l’augmentation rapide du parc électrique. La mise à jour des outils et la surveillance constante des réseaux participent à maîtriser cette dynamique, mais peinent à freiner l’envolée des coûts. En parallèle, les incitations financières à l’installation de bornes par les pouvoirs publics peuvent atténuer ce phénomène, mais ne suffisent pas à compenser pleinement la montée des risques et coûts associés.
La fin des incitations financières et ses conséquences sur les primes d’assurance auto pour véhicules électriques
Initialement, les incitations financières ont joué un rôle clé dans la démocratisation des véhicules électriques en allégeant le fardeau fiscal et assurantiel des propriétaires. Jusqu’à récemment, l’exonération de la taxe spéciale sur les conventions d’assurance (TSCA) constituait une mesure phare pour atténuer les primes d’assurance auto des véhicules verts. Cependant, cet avantage règlementaire entrevoit une diminution progressive depuis 2024, impactant durablement le marché de l’assurance automobile.
En 2026, seuls les véhicules 100 % électriques immatriculés en 2024 continuent de bénéficier d’une exonération partielle de la TSCA à hauteur de 75 % pendant 24 mois. Cette diminution des allègements fiscaux s’accompagne par ailleurs d’un projet d’augmentation de la TSCA dans le cadre du budget 2025, destiné à renforcer les moyens des services d’incendie et de secours. Une telle évolution fiscale influe mécaniquement sur les primes d’assurance auto, rendant la charge financière plus élevée pour les automobilistes, même pour ceux engagés dans une démarche de mobilité durable.
La perte progressive de ces mesures fiscales oblige les souscripteurs à redoubler d’attention dans l’évaluation de leur contrat d’assurance automobile, notamment par une gestion optimisée de leur profil à risque. Conserver son bonus, choisir des garanties adaptées et comparer régulièrement les offres d’assurance deviennent indispensables pour éviter une surcharge budgétaire substantielle. Certaines compagnies se distinguent par la proposition de formules spécifiques adaptées aux véhicules électriques, intégrant désormais l’impact des infrastructures de recharge dans le calcul des primes.
En parallèle, la montée générale des tarifs d’assurance automobile, estimée entre 4 et 6 % pour 2025, accentue cette tendance. Cette inflation globale sur le marché s’ajoute aux défis spécifiques de la transition énergétique, réaffectant le coût des primes. Malgré ces hausses, la volonté collective de soutenir la mobilité électrique et ses infrastructures pourrait inciter les assureurs à imaginer des solutions innovantes, telles que des bonus-malus environnementaux ou des partenariats avec les opérateurs de recharge pour réduire les risques et optimiser les prix.
Ainsi, la fin progressive des incitations financières agit comme un catalyseur d’évolution profonde dans le secteur de l’assurance automobile destinée aux véhicules électriques, redéfinissant les attentes tarifaires des assurés et la stratégie des compagnies dans cet univers en pleine transformation.
Stratégies des conducteurs et acteurs pour maîtriser les primes d’assurance face aux enjeux des infrastructures de recharge
Face à l’augmentation des primes d’assurance auto liée aux spécificités des véhicules électriques et des infrastructures de recharge, les conducteurs ainsi que les professionnels du secteur disposent de leviers pour limiter l’impact financier. La clé réside dans l’anticipation et l’optimisation des risques à plusieurs niveaux.
Pour les conducteurs, évaluer précisément leurs besoins en garanties permet de réduire le coût global de leur contrat. Supprimer les garanties non essentielles ou ajuster la couverture selon leur usage réel du véhicule et de ses infrastructures connectées peut significativement alléger la prime. La comparaison régulière des offres via des plateformes spécialisées comme Voltyo donne accès à des solutions personnalisées et compétitives, faisant jouer la concurrence entre assureurs.
Conserver un bon profil de conducteur est également capital. Le maintien d’un bonus grâce à une conduite sécuritaire, sans sinistre responsable, reste une arme gagnante face à la montée des tarifs. Cette prudence améliore la sécurité routière globale et évite des conséquences lourdes sur la valeur de la prime.
Du côté des opérateurs et installateurs, la formation continue et la qualification sont indispensables pour limiter les incidents liés aux infrastructures de recharge. Respecter scrupuleusement la réglementation et contracter des assurances responsabilité adaptées réduisent leur exposition financière. Dans ce contexte, Voltyo propose aux professionnels un accompagnement dédié pour choisir des polices d’assurance adaptées à leurs risques spécifiques, favorisant une gestion proactive du risque et limitant la hausse des primes.
La collaboration entre assureurs, acteurs de la mobilité électrique et clients finaux dessine une nouvelle architecture du risque et de son financement. Les innovations dans les garanties, telles que l’intégration de la télématique ou de la gestion prédictive des risques, offrent des perspectives prometteuses pour équilibrer coûts et sécurité. Cette évolution dynamique traduit une prise de conscience croissante des défis liés à l’électromobilité et aux infrastructures de recharge.
Au final, maîtriser les primes d’assurance auto dans un contexte d’électricité et d’électromobilité durable repose sur une parfaite compréhension des risques et une démarche concertée entre tous les acteurs. L’évolution des infrastructures de recharge et leur impact sur l’assurance exigent des stratégies adaptées, incarnant pleinement la transition énergétique dans le secteur automobile.
