
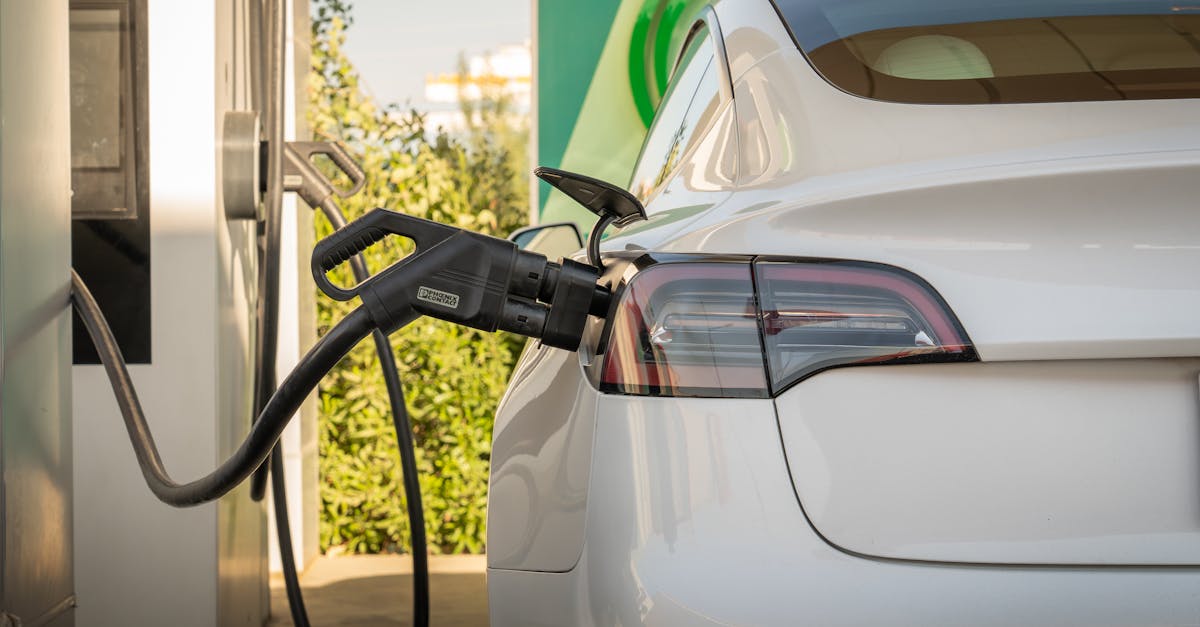
Le développement rapide des technologies de recharge pour véhicules électriques transforme profondément le paysage de la mobilité et, par ricochet, celui des assurances auto. Face à la montée en puissance des voitures électriques et à leur intégration croissante dans notre quotidien, les compagnies d’assurance doivent impérativement s’adapter à un environnement en constante évolution. Ces innovations modifient non seulement les risques à couvrir mais aussi les comportements des conducteurs, imposant une révision des garanties, des tarifs et des méthodes de gestion des sinistres. Les enjeux sont multiples et concernent aussi bien la sécurité liée aux infrastructures de recharge que la complexité technique des batteries et leur influence sur la valeur assurée des véhicules. En parallèle, la connectivité automobile et la maintenance prédictive ouvrent la voie à une gestion du risque plus fine et personnalisée, stimulée par des technologies avancées.
Au-delà de ces transformations techniques, l’impact environnemental devient une préoccupation majeure, orientant la réglementation et les offres d’assurance vers des solutions plus durables. Cette nouvelle donne génère un défi pour les assureurs : comment équilibrer l’augmentation potentielle des coûts liés aux technologies sophistiquées tout en valorisant les comportements écoresponsables des conducteurs ? Entre innovations technologiques, enjeux de responsabilité civile et évolution des primes, ce secteur en pleine mutation se trouve au cœur d’une transition qui redéfinit profondément les relations entre assureurs, assurés et constructeurs automobiles.
Influence des technologies de recharge sur la gestion des risques en assurance auto électrique
Les technologies de recharge incarnent une innovation technique majeure qui modifie substantiellement le profil de risque associé aux véhicules électriques. La complexité des bornes de recharge, qu’elles soient domestiques ou publiques, introduit des risques spécifiques encore peu connus des assurés, mais très scrutés par les assureurs. En premier lieu, la gestion des risques électriques liés aux équipements de recharge devient cruciale. Un défaut dans ces systèmes peut entraîner des incendies ou des courts-circuits, provoquant non seulement des dommages matériels mais aussi des préjudices corporels.
Le facteur technique des batteries lithium-ion, cœur énergétique du véhicule, ajoute une couche d’appréhension supplémentaire. Leur sensibilité aux surcharges, aux défauts de connexion et aux variations de tension exige une couverture adaptée, parfois assortie de garanties spécifiques au sein des polices d’assurance. Par exemple, certaines compagnies intègrent désormais une garantie couvrant les dommages occasionnés par une borne défectueuse ou un chargement accidentel, ce qui n’était pas la norme il y a encore quelques années.
Au-delà des risques physiques, la responsabilité civile liée à l’usage des infrastructures de recharge est un terrain nouvellement exploré par les assureurs. Qui est responsable en cas de dommage causé à un tiers lors de la recharge ? Ce questionnement juridique est d’autant plus complexe lorsque le propriétaire met sa borne à disposition via des plateformes d’autopartage ou d’échange. Ce segment nécessite un cadre d’assurance flexible et clair, permettant d’éviter les litiges longs et coûteux.
La maintenance prédictive, rendue possible par la connectivité automobile, joue également un rôle clé dans la prévention des sinistres liés aux systèmes de recharge. L’analyse en temps réel des données issues des véhicules et des bornes permet d’anticiper les défaillances avant qu’elles ne se transforment en sinistres majeurs. Cette offre innovante, qui combine technologie et assurance, offre aux conducteurs une sécurité renforcée tout en réduisant les coûts pour les compagnies grâce à une optimisation de la gestion des risques.
Les assureurs s’appuient de plus en plus sur ces données pour affiner leurs modèles actuariels. Par exemple, un conducteur utilisant une technologie de recharge intelligente, évitant les surcharges et optimisant les temps de charge, peut bénéficier d’une tarification préférentielle, récompensant ainsi un comportement à moindre risque. Cette évolution traduit un virage majeur dans l’analyse du risque automobile, désormais liée étroitement à la technologie de recharge employée et à son usage responsable.
Impact de l’électrification et des véhicules électriques sur l’évolution des primes d’assurance auto
Le passage massif aux véhicules électriques impose un réajustement complexe des modèles tarifaires dans l’assurance auto. La valeur importante des batteries, pouvant représenter jusqu’à 40 % du prix du véhicule, constitue l’un des principaux facteurs d’augmentation des primes. En cas d’accident, la réparation ou le remplacement de cette batterie peut générer des coûts élevés, ce qui se traduit par une hausse du coût moyen des sinistres pour les assureurs.
Pourtant, cette tendance est contrebalancée par plusieurs paramètres favorisant une modération tarifaire. Les conducteurs de véhicules électriques affichent en général une conduite plus prudente, motivée par la gestion de l’autonomie et la volonté de préserver leur investissement. On observe ainsi une sinistralité souvent inférieure par rapport aux véhicules thermiques, notamment sur les segments urbains où les VE sont majoritairement utilisés. Par ailleurs, l’intégration systématique des systèmes avancés d’aide à la conduite (ADAS) sur les voitures électriques modernes contribue efficacement à prévenir les accidents, ce qui peut être traduit par des remises sur les primes.
Cependant, la diversité des technologies de recharge utilisées influence la tarification. Les bornes domestiques sécurisées avec surveillance connectée sont perçues comme moins risquées que les stations publiques accessibles à tous, où les sinistres liés au vandalisme ou aux dysfonctionnements sont plus fréquents. Ainsi, les assurances auto proposent souvent des options complémentaires permettant de couvrir spécifiquement ces environnements de recharge, impactant le coût global de la couverture.
À cela s’ajoute l’enjeu de la protection contre la panne d’énergie, un risque spécifique aux véhicules électriques. L’assurance propose de plus en plus des services d’assistance intégrant le remorquage vers une borne, ou même la livraison d’une batterie portable, pour répondre à cette préoccupation fondamentale. Ces garanties sont généralement valorisées à travers une évolution des tarifs, même si elles participent à une meilleure expérience utilisateur.
Enfin, les évolutions réglementaires et les politiques incitatives, comme la mise en place des Zones à Faibles Émissions (ZFE), contribuent à orienter les garanties vers des profils de plus en plus écoresponsables. Ces nouvelles directives interviennent dans la structuration des tarifs, alignant l’évolution des primes avec un objectif global de réduction de l’impact environnemental.
Garanties spécifiques et innovations technologiques dans l’assurance des véhicules électriques
Face à la complexité grandissante des véhicules électriques, les assureurs ont développé une palette de garanties spécifiques qui répondent aux besoins particuliers des propriétaires. La garantie batterie représente une avancée majeure dans ce domaine. Elle prend en charge non seulement les dommages accidentels, mais aussi la dégradation naturelle de la capacité énergétique, une problématique essentielle pour maintenir la valeur du véhicule dans le temps.
Cette garantie peut intervenir en parallèle ou en complément de la garantie constructeur, souvent limitée à 8 ans ou 160 000 kilomètres. Une couverture étendue protège ainsi l’assuré contre la perte prématurée de performance, un facteur crucial dans la perception de la fiabilité des VE. En parallèle, l’assurance prend aussi en compte les équipements de recharge, avec des formules qui couvrent les dommages liés aux câbles, bornes, adaptateurs et même le vol, que ce soit en usage domestique ou sur des infrastructures publiques.
L’innovation technologique est au cœur de l’évolution des offres d’assurance. Les systèmes connectés permettent aujourd’hui d’intégrer la télématique dans les contrats, offrant une personnalisation inédite des garanties et des primes. Ces données permettent non seulement d’ajuster la tarification en temps réel, mais aussi d’intervenir plus rapidement en cas d’incident grâce à une maintenance prédictive.
Par ailleurs, la protection juridique adaptée aux litiges propres aux véhicules électriques fait son apparition dans les contrats. Elle couvre les différends avec les fournisseurs d’électricité, les opérateurs de bornes ou encore les constructeurs autour de l’autonomie effective du véhicule par rapport aux promesses commerciales. Cette innovation assure une couverture juridique précise et en adéquation avec les enjeux de la mobilité électrique.
La responsabilité civile évolue également, notamment dans le cadre de l’autopartage ou du partage de borne de recharge. Des extensions spécifiques commencent à sécuriser le propriétaire contre les dommages causés à des tiers, un critère essentiel pour assurer une adoption sereine de ces pratiques. Cette stratégie d’adaptation fine illustre l’engagement des acteurs de l’assurance à accompagner durablement la transformation écologique et technologique du secteur automobile.
Connectivité automobile et télématique : une révolution dans l’évaluation des risques et l’assurance
La connectivité automobile représente une révolution dans le domaine de l’assurance auto, particulièrement pour les véhicules électriques. Equipés de nombreux capteurs et systèmes de communication, ces véhicules fournissent une masse importante de données exploitables pour une évaluation précise et individualisée des risques.
Les assureurs utilisent ces données issues de la télématique pour proposer des modèles d’assurance dits « pay-as-you-drive » ou « pay-how-you-drive ». Ainsi, la tarification devient directement liée au comportement réel du conducteur et à son usage du véhicule. Ce paradigme est particulièrement pertinent pour les véhicules électriques, pour lesquels la gestion de l’autonomie incite souvent à une conduite plus prudente et mesurée.
Par ailleurs, cette connectivité ouvre la voie à la maintenance prédictive en assurance. En surveillant en continu l’état des batteries, des systèmes de recharge et des composants électriques, les assureurs peuvent anticiper les risques de panne ou d’accident liés à une défaillance technique. Cette capacité réduit significativement le volume des sinistres coûteux et améliore l’expérience client par des interventions ciblées et opportunes.
La collecte et l’analyse des données impliquent néanmoins une attention particulière à la cybersécurité et à la protection des données personnelles. Les compagnies d’assurance doivent garantir la confidentialité et la sécurisation de ces informations sensibles, respectant les normes strictes du RGPD et assurant la transparence vis-à-vis des assurés.
Enfin, la mise en œuvre de ces technologies favorise un dialogue plus riche entre assureurs, constructeurs et assurés. Ce triptyque collaboratif est essentiel pour innover sur les produits et les services, anticiper les évolutions réglementaires et préparer l’arrivée des véhicules autonomes. La connectivité est donc un levier clé pour optimiser la gestion des risques et dynamiser l’offre d’assurance dans un marché en pleine mutation.
